 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
山鹰国际称,立案系针对董事长个人,与公司日常经营管理和业务活动无关。
01立案
近日,山鹰国际(600567.SH)公告称,公司实际控制人、董事长吴明武于2026年11月3日收到证监会《立案告知书》,因涉嫌内幕交易和短线交易被立案。
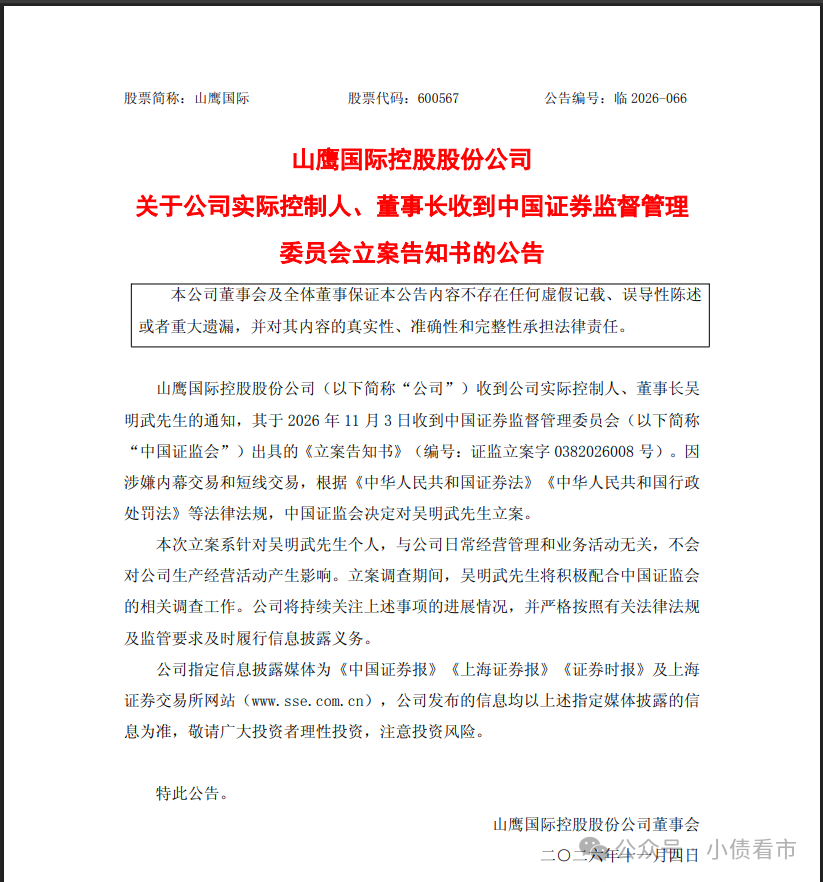
董事长被立案公告
山鹰国际称,本次立案系针对吴明武个人,与公司日常经营管理和业务活动无关,不会对公司生产经营活动产生影响。
公告显示,立案调查期间,吴明武先生将积极配合中国证监会的相关调查工作。
山鹰国际将持续关注上述事项的进展情况,并严格按照有关法律法规及监管要求及时履行信息披露义务。
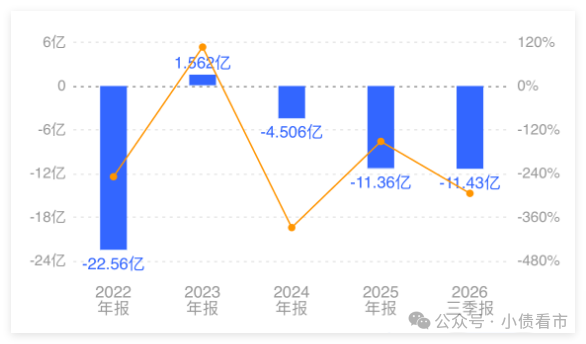
据三季报数据显示,2026年前三季度山鹰国际实现营业收入216.12亿元,同比增长2.26%;归属于上市公司股东的净利润-11.43亿元。
归母净利润
山鹰国际解释称,利润总额、净利润、扣非净利润及每股收益等指标同比由盈转亏,主要系年初至报告期末较上年同期毛利减少所致。
02财务分析
据官网介绍,山鹰国际是以再生纤维回收、工业及特种纸制造、包装产品定制、产业互联网等为一体的国际化企业。
2012年,吉安集团“借壳”山鹰纸业上市。
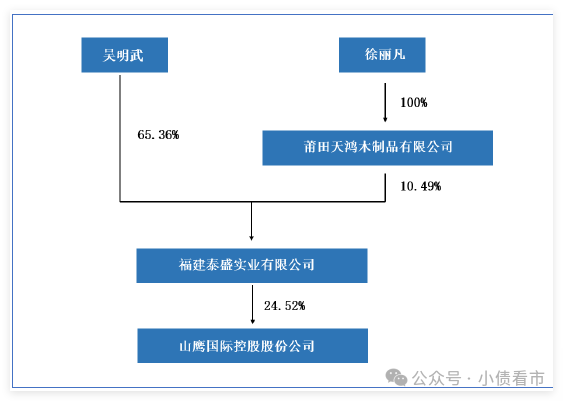
从股权结构看,山鹰国际的控股股东为福建泰盛实业有限公司,持股比例为 21.62%;公司实际控制人为吴明武和徐丽凡夫妇。
其中,吴明武本人直接持有山鹰国际5624.33万股股份,占比0.91%,其持有的5622.96万股股份目前处于质押状态。
股权结构
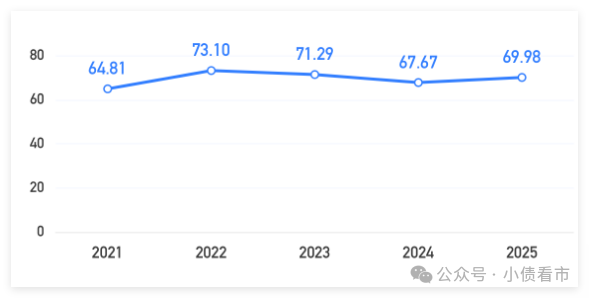
包装纸行业受宏观经济影响明显,受国外废纸进口限制影响,包装用纸企业生产所需的废纸等原料成本波动较大。另外,叠加部分海外成品纸进口关税取消,国内包装用纸销售价格受到一定冲击。截至2026年三季末,山鹰国际总资产有493.85亿元,总负债351.57亿元,净资产142.29亿元,公司资产负债率为71.19%。近年来,造纸项目持续投建推升山鹰国际资产规模,公司债务负担较重。
资产负债率
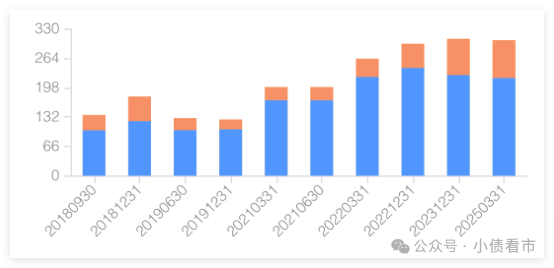
《小债看市》分析债务结构发现,山鹰国际主要以流动负债为主,占总债务的81%,债务结构待优化。截至相同报告期,山鹰国际流动负债有285.51亿元,主要为短期借款,其一年内到期的短期债务合计有176.97亿元。相较于短债压力,山鹰国际的流动性紧张,其账上货币资金仅有43.94亿元,不足以覆盖短债 ,公司存在较大短期偿债压力。在财务弹性方面,截至2025年3月底,山鹰国际共计获得银行授信额度304.71亿元,尚未使用授信84.84亿元,可见其备用资金一般。
银行授信
此外,山鹰国际还有非流动负债66亿元,主要为长期借款,其长期有息负债合计有47.88亿元。整体来看,山鹰国际刚性债务总规模有224.85亿元,主要为短期有息负债,带息债务比为78%。有息负债占比较高,2025年和今年前三季度山鹰国际财务费用分别为9.11亿和6.14亿元,对公司利润形成较大侵蚀。从融资渠道看,作为上市公司,山鹰国际具备直接融资渠道,此外其还通过租赁、应收账款、债券以及股权质押等方式融资。
值得注意的是,近年来山鹰国际的筹资性现金流净额持续净流出,公司面临一定再融资压力。
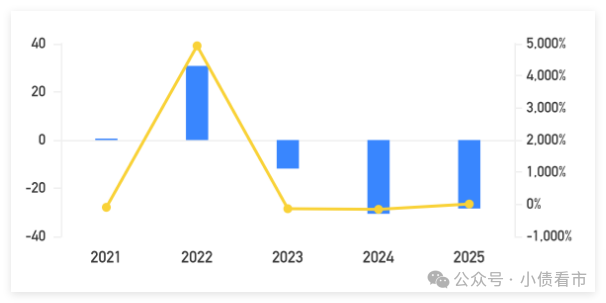
筹资性现金流净额
资产质量方面,山鹰国际应收账款有29.96亿元,账龄主要集中在一年以内;存货23.59亿元,对资金流动性形成一定占用。
总得来看,山鹰国际业绩持续亏损;债务负担较重,流动性紧张;存在一定再融资压力,资产质量一般。
03并购扩张
2012年,吴明武旗下吉安集团借壳山鹰纸业,最终实现上市。
山鹰国际主要从事箱板纸、瓦楞原纸、纸板及纸箱的生产和销售以及国外再生资源回收业务,具有从再生资源回收、原纸生产、纸板纸箱制造与印刷完整的产业链。
随后,山鹰国际借助并购大举扩张,埋下隐患。
2017年起,山鹰国际先后以20亿元、19亿元、2.38亿元高溢价收购北欧纸业、联盛纸业、凤凰纸业各100%股权,形成商誉33.18亿元。
三年内,山鹰国际总资产增长超200亿元,翻了一倍多。
不过,随着市场环境发生变化,标的公司业绩未达预期。高溢价收购之后,山鹰国际计提商誉减值在所难免。
2022年,在计提15亿巨额商誉减值后,山鹰国际亏损22.56亿元。
近年来,受产品价格下降影响,山鹰国际的整体盈利能力下滑,业绩持续亏损,且亏损额不断扩大。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!