 睿博恩重生笔记
作者:李坤泽
来源:睿博恩重生笔记

往期我们判断,李村商圈4000万年客流的基本面是真实的,14.84%的空置率是结构性问题,不是需求萎缩。我们讨论了步行街与商业体之间的“转化缺口”。这一期把视角拉开,从全国2026年已经完成验证的存量商业盘活案例中,按地上综合体、老商业街区、地下地铁商业三种形态,拆解“空间产品重定义”的操作路径,为睿博恩在青岛的商业项目处置提供参照框架。核心判断先放在前面:核心地段的困境商业资产,问题不在“位置”本身,而在“空间产品”与“消费逻辑”之间的脱节。盘活的关键动作,不是“把旧空间修得更漂亮”,而是重新定义这个空间为谁、在什么场景下、解决什么问题。
地上综合体:从“封闭盒子”到“城市接口”

地上商业综合体是青岛存量资产中体量最大、困境最集中的一类。老百盛、香港路、李村商圈内多个传统盒子式商业,面临的是同一个问题:“大而全”的封闭容器逻辑,在消费行为从“目的性购买”转向“场景性停留”之后,失去了存在理由。
案例一:扬州银泰~“先做减法,把门拆开”
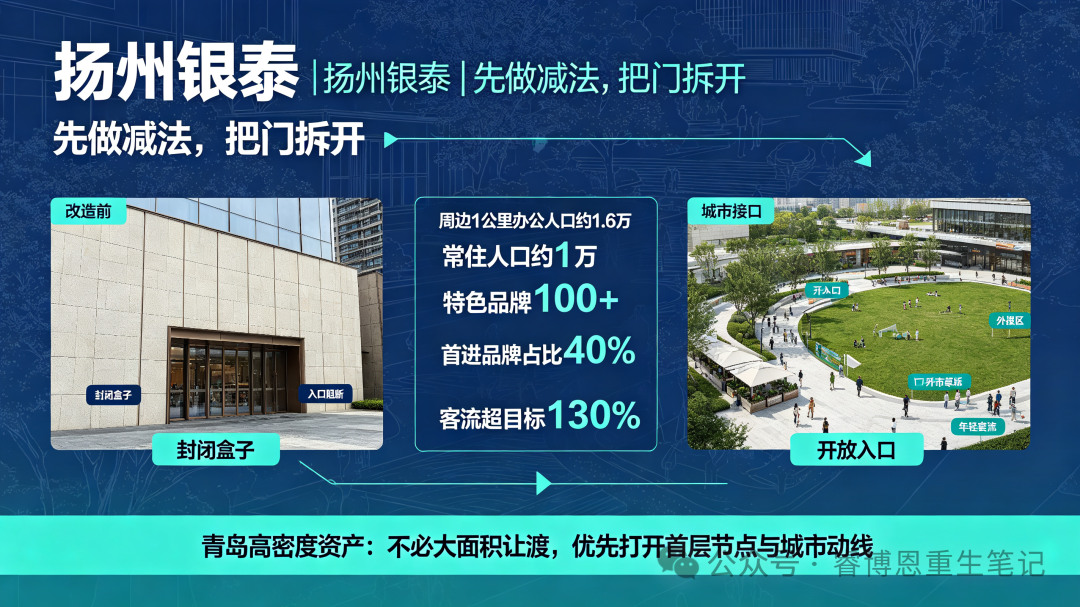
扬州银泰的前身是一处长期空置的存量商业体,2026年5月正式开业。项目周边1公里只有1.6万办公人口和1万常住人口,且办公人群是潮汐型的,周末就离开。银泰接手后的第一个动作不是招商,而是把最珍贵的正门空间让出去:改造成超过3000平方米的城市公园,草坪不设围栏,全天候开放,把商场从“封闭盒子”变成“公园场景式商业”。这个“减法”的直接回报是客流结构的改变。银泰引入了100多个特色品牌,城市首进品牌占比高达40%;“做披萨的奇葩”江苏首店开业首月拿下该品牌全国34家门店的单店销冠。开业以来,商场累计客流已超目标130%,开业期间社交平台曝光量突破5500万。项目入选商务部《零售业创新提升案例集(2026)》,核心经验被概括为“盘活存量商业打造慢享商圈”。睿博恩判断: 银泰的逻辑,和睿博恩在李村商圈诊断中提出的“动线修补”是同一件事的不同表达。当商业体的人流入口被封闭的墙体、僵化的动线、同质化的业态组合所阻断时,第一步不是往里面装更好的品牌,而是先把“进来”这个动作的行为门槛降到最低。口袋公园、外摆区、免费儿童乐园,这些“不产生直接租金”的空间,本质上是在用空间让步换取客流入口。但银泰模式有一个容易被忽略的前提:它做的是“增量区域的存量改造”,周边居住密度不高,所以必须用公共空间把两公里外的人“拉过来”。青岛核心地段的盒子式商业,周边人口密度远高于银泰,如果照搬“大面积让渡空间”,边际效果会递减。更适配的动作是精准选择沿街面或首层的一个节点做“开口” :把封闭立面打开,让外部动线与内部动线形成视觉和步行上的连续性,而不是全面铺开公共空间。
案例二:南京新百~“全域焕新,不是修修补补”
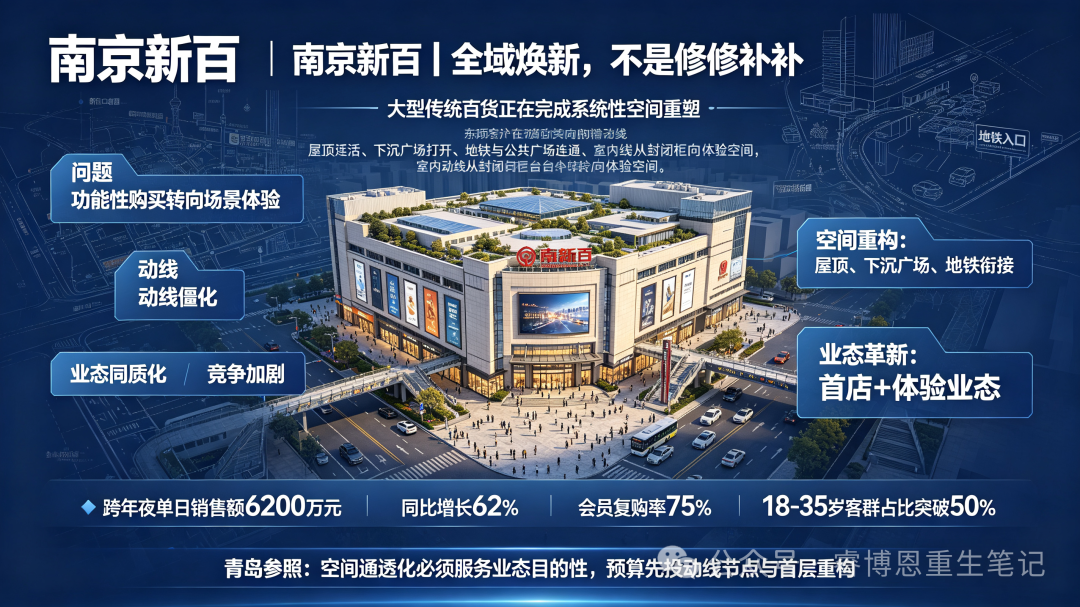
南京新百提供了一个“体量较大、包袱较重”的传统百货系统性重生的官方认证样本,同样入选商务部《零售业创新提升案例集(2026)》。改造前,新百总经营面积超10万平方米,年客流稳定突破3000万人次、年销售额55亿元,但面临四重压力:消费需求从功能性购买转向场景体验;建筑老化、动线僵化、封闭“盒子百货”形态与开放式消费趋势脱节;业态同质化,对Z世代吸引力不足;新街口商圈竞争加剧。新百的路径是摒弃局部修补,做全域系统性重塑:空间上盘活高空屋顶、下沉广场和闲置配套场地,打通商场与地铁、公共广场的衔接,把户外通行通道转化为流量承载空间;业态上以首发首店经济为引擎,清退低效传统柜台,提高体育、娱乐、亲子等体验业态比重。数据验证了逻辑:跨年夜单日销售额6200万元、同比增长62%,会员复购率提升至75%,18—35岁客群占比突破50% 。睿博恩判断: 新百对青岛的参照价值,不在于“投入多少亿”这个数字,而在于它把“空间重构”和“业态革新”放在了同一张施工图上。很多存量商业的改造失败,是因为改造预算全部花在了外立面和装修上,业态组合仍然是旧逻辑。新百的做法说明:空间的“通透化”必须服务于业态的“目的性” ,打通地铁衔接是为了让目的性客流更顺畅地进入,盘活屋顶和下沉广场是为了给体验类业态提供物理载体。但新百模式对运营团队的要求远高于对改造预算的要求:首店矩阵的持续引入、会员数据的精细化运营、体验业态的迭代替换,这些是改造完成后每天都要做的事。青岛4—8万平方米的综合体,如果改造预算有限,应该优先投向动线节点的打通和首层业态的重构,但前提是运营方具备“持续换内容”的能力,否则改造完的新空间会很快重新空置。
案例三:THE BOX朝外~“牺牲面积,换取溢价”的算账逻辑
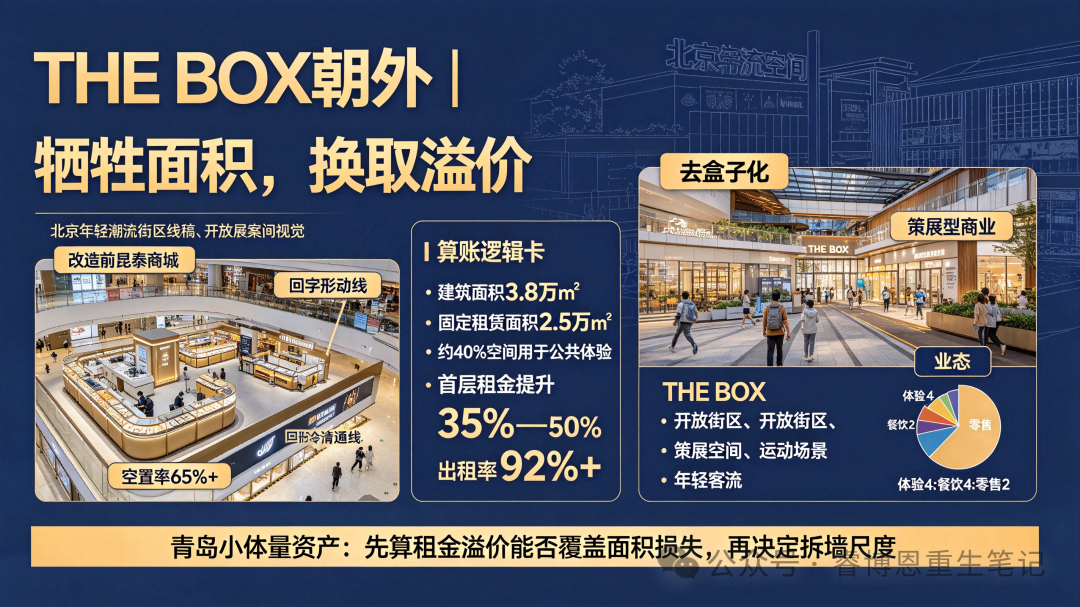
对于体量偏小、不适合做全业态覆盖的资产,THE BOX朝外提供了目前国内最极致的“去盒子化”样本。改造前,北京昆泰商城空置率65%以上,回字形动线,商户撤柜,招商团队换了一波又一波。改造后的THE BOX朝外,日均客流2.5万到4万,周末峰值6万到8万;首层租金比改造前提升35%到50%,主力店租金突破800到1000元/平/月,出租率常年稳在92%以上;运营一周年客流近1500万人次、消费金额5亿元,15—25岁会员占比接近80%。这套打法最值得拆解的不是“拆墙”本身,而是它背后的财务取舍。A馆3.8万平方米建筑面积,仅保留2.5万平方米作为固定商业租赁面积,剩余约40%空间全部用于策展、运动、公共体验,主动放弃近一半传统租金收入。改造策略的核心是牺牲可租面积,换取租金溢价:开放街区意味着公区面积增加、得房率下降,但通过场景打造把原本只能租300元的铺位卖到800元;招商逻辑从“填格子看品牌级次”转向“策展型看内容热度”,业态组合调整为体验、餐饮、零售约4:4:2。睿博恩判断: THE BOX的样本对青岛最直接的启示,是它把“空间产品重定义”翻译成了一套可算的账:先算“单位面积的租金上限能提到多少”,再决定“牺牲多少可租面积来制造场景”。如果租金溢价覆盖不了面积损失,这套打法在财务上就不成立。青岛核心地段中体量偏小的资产(比如李村商圈内体量在4万平方米以下的盒子),具备尝试“策展型商业”的物理条件,但有两个硬前提:项目必须在年轻客群聚集或交通极便利的区域(李村的地铁连通性和年轻客群基础是具备的);招商团队必须具备“内容制作能力” ,而不是只会发招商手册。没有这两个前提,拆墙只会拆掉租金,拆不出溢价。
老商业街区:从“被路过”到“被停留”
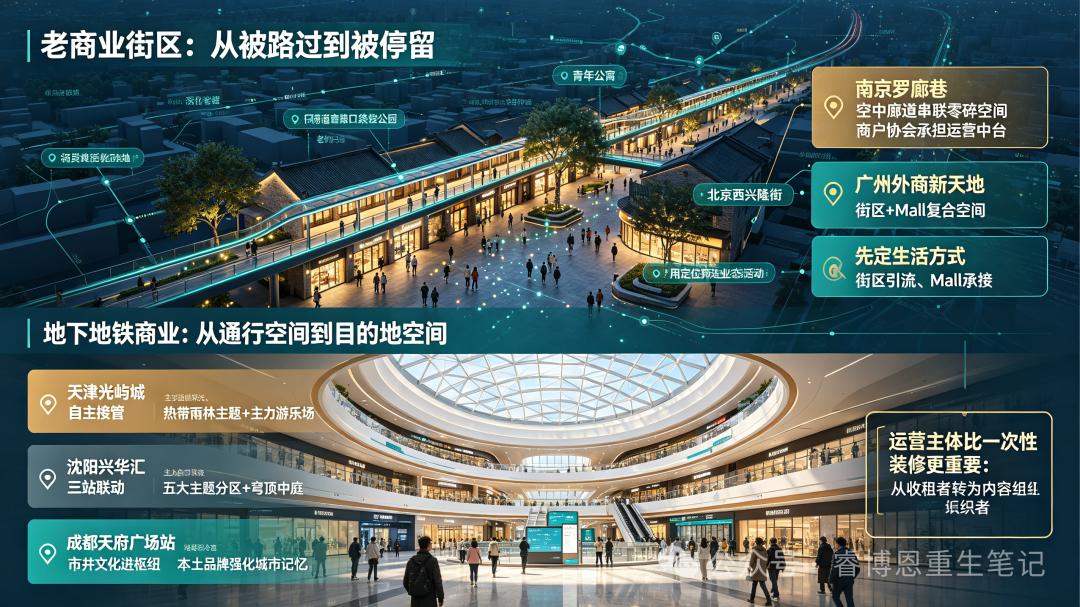
老商业街区的困境,与盒子式商业不同。它的空间是开放的,人是在流动的,问题在于人流“经过”但不“进入”两侧的商业资产。青岛台东步行街的夜市流量与商场经营之间的“两张皮”,就是典型表现。
案例一:南京罗廊巷~“向空中要空间,用协会做运营”
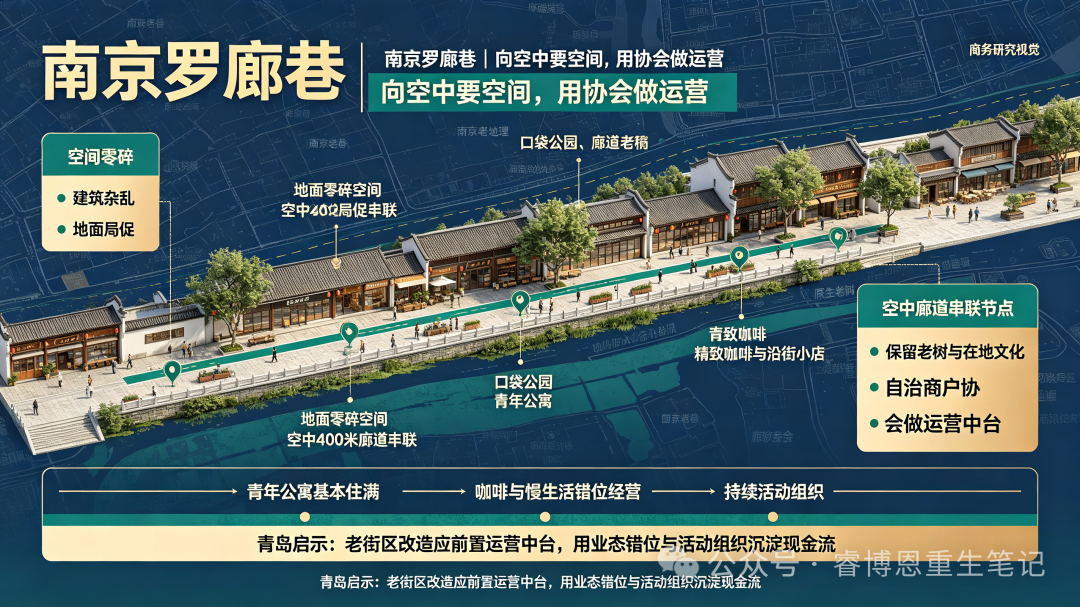
罗廊巷的物理条件极其局促:片区是棚改后留下的零散地块,空间零碎、建筑杂乱。设计团队的解法是针灸式微更新:沿街约260米风貌整体优化,在空中架起一条400米的廊道,把口袋公园、沿街楼宇和纵深老巷串联起来,“地面不够,就往空中要”。项目保留了百年枇杷、乌桕等原生老树,把丝织商贸和壁画文化嵌入景观标识,同时将临街老楼改造为青年人才公寓,目前基本住满,稳定的青年住户为街区带来了持续人气。但空间改造只是起点。罗廊巷所在的朝天宫片区,自治商户协会承担了运营中台的功能。协会的核心动作不是收租,而是差异化定位与持续化运营:“罗廊巷空间小巧,布局精致咖啡业态;南台巷面向游客,打造‘轻生活、慢生活’”,同时联合运营方和商户策划活动,通过示范效应唤醒周边商户的经营意识。睿博恩判断: 罗廊巷对青岛老街区盘活的核心启示,是 “运营前置” 。台东和李村的老街改造,过去更多是“政府做空间、商户自己经营”,缺乏一个中间层的主体来协调业态错位、控制品质底线、组织持续活动。罗廊巷的商户协会模式,本质上是在街区尺度上做了一个轻量级的“运营中台” ,它不持有资产,但决定了资产的使用方式。睿博恩在评估老街区资产时,可以把“是否具备或能否引入一个有效的运营中台”作为前置判断条件。青岛台东的啤酒文化和市井烟火是真实资产,但如果没有一个主体来把“历史”翻译成当代消费语言、把散落的商户组织成有辨识度的内容矩阵,流量就只是在街上流过,不会沉淀为资产的经营现金流。
案例二:广州外商新天地~“街区+Mall,用TOD衔接动线”
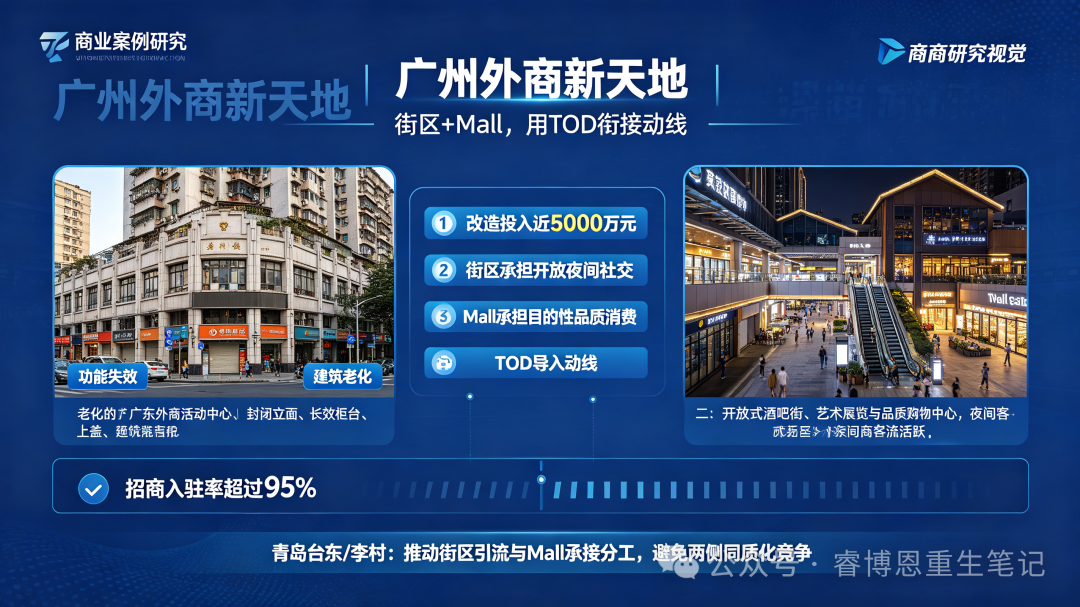
广州外商新天地的前身是1989年建成的广东外商活动中心,功能定位失效、建筑老化。改造投入近5000万元,路径是 “街区+Mall”复合商业空间,依托地铁上盖的TOD优势,引入酒吧街、艺术展览激活夜间经济,招商入驻率超过95%。睿博恩判断: 这个案例的关键不在“投入5000万”的轻量级,而在于它把“街区”和“Mall”做了功能分工:街区承担开放、随机、夜间、社交的功能,Mall承担目的性、品质感、全天候的功能。青岛台东和李村的老街资产,如果两侧的商业体能够与步行街形成这种“街区引流、Mall承接”的分工,而不是各自为战、同质化竞争,公共空间的流量才有可能被系统性地导入资产内部。
案例三:北京西兴隆街~“先定生活方式,再定空间”
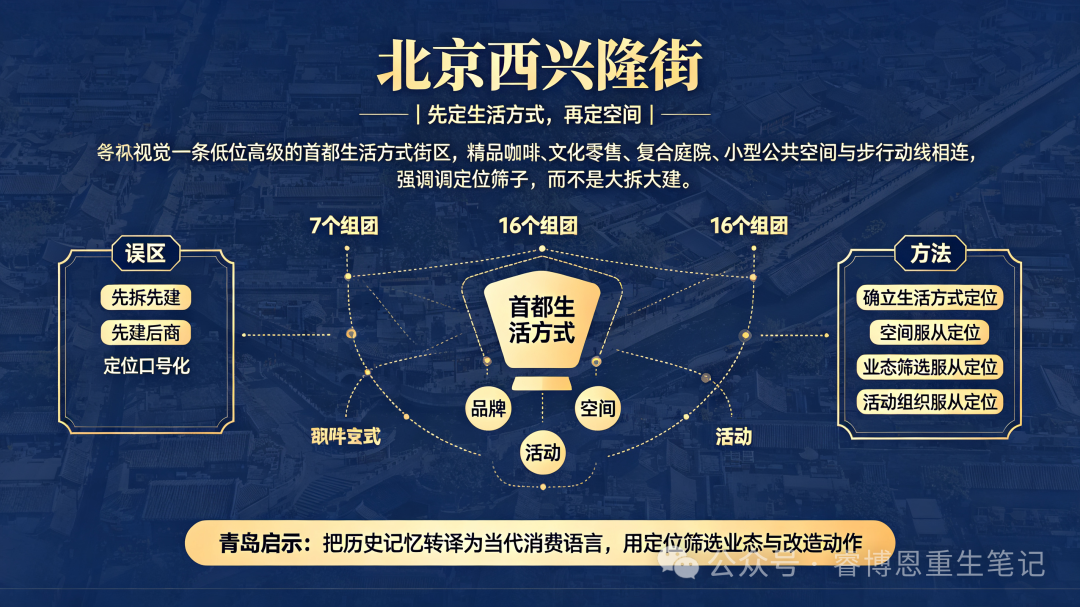
西兴隆街项目总占地约1.26公顷,涵盖7个组团、16个地块,锚定“首都生活方式”定位,依托街区商业文化底蕴做更新。这个案例的体量不大,但它的方法论值得注意:先确立一个清晰的生活方式定位,再让空间和业态服从这个定位,而不是先拆先建、再想招什么商。睿博恩判断: 青岛的老商业街区,最不缺的是“历史”,最缺的是把历史翻译成当代消费语言的能力。台东的啤酒文化、李村的市井烟火,如果只是停留在“保留记忆”的层面,无法转化为商业价值。需要的是一个当代化的定位锚:比如“青岛的年轻力烟火街区”或“全时段市井社交场”,然后用这个锚去筛选业态、组织动线、设计活动。定位不是一句口号,而是一把筛子:它决定什么样的品牌可以进来、什么样的活动值得做、什么样的空间改造是必要的。
地下地铁商业:从通行到“目的地空间”
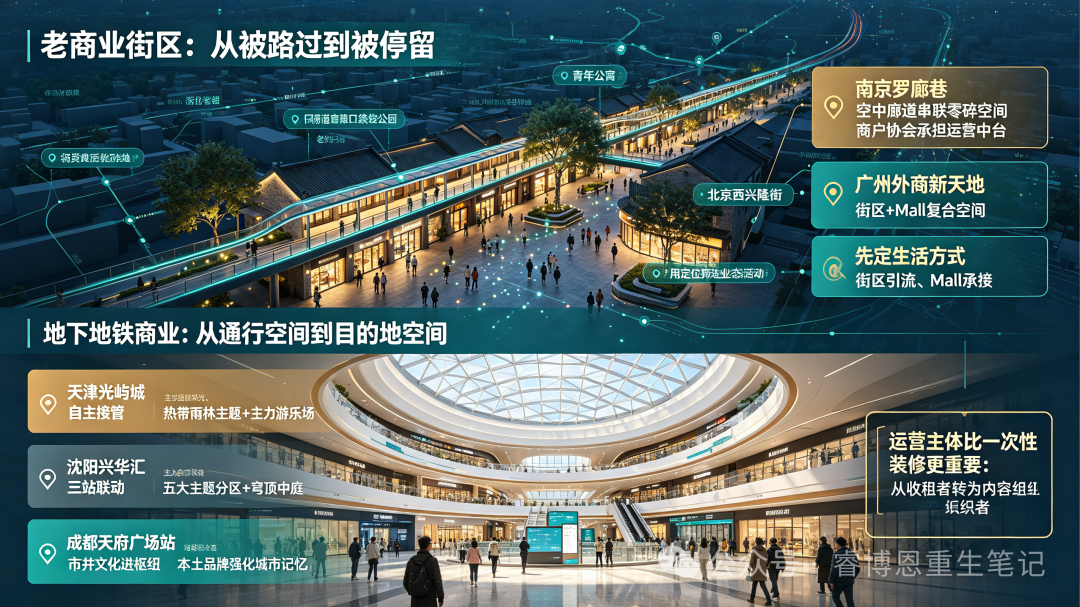
地下商业是青岛存量资产中被低估最严重的一类。李村商圈的地铁连通性在青岛是领先的,但维客星城等地下空间的现实是:“上千户商铺多数处于空置状态,灯光昏暗,只有匆匆借道去往地铁的市民,几乎没有驻足停留的消费者”。这不是青岛独有的问题,但2026年已经有多个城市跑出了可复制的解法,且沈阳兴华汇和天津光屿城均已入选商务部《零售业创新提升案例集(2026)》 。
案例一:天津光屿城~“自主接管,用主力店制造停留理由”
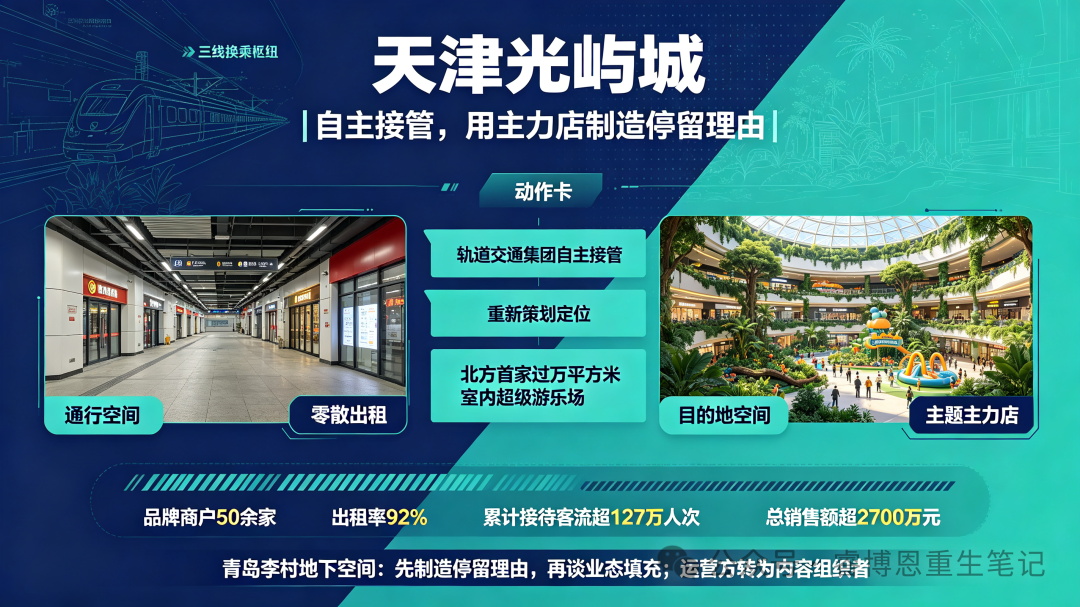
天津文化中心地下商业的起点与青岛李村类似:毗邻多个文化场馆和地铁5、6、11号线三线换乘枢纽,但改造前“单调冗长、零散商铺、业态杂乱、门庭冷清”。关键的变化首先发生在运营模式上:2025年1月,天津轨道交通集团一改以往长期出租的模式,自己接管项目,整体重新策划定位,以“光屿城”为品牌,定位“地下热带雨林主题商业街区”。业态上,光屿城用北方首家过万平方米的室内超级游乐场“唛堂PLAY STAR” 作为主力店制造停留理由,开业以来“炙手可热”;主力游乐场80%的客群是乘坐地铁到达的。数据:引入品牌商户50余家,出租率92%,累计接待客流超127万人次,总销售额超2700万元;与周边两个商场形成业态错位互动,而非同质竞争。
案例二:沈阳兴华汇~“主题分区+穹顶中庭,把长通道变成可探索的空间”
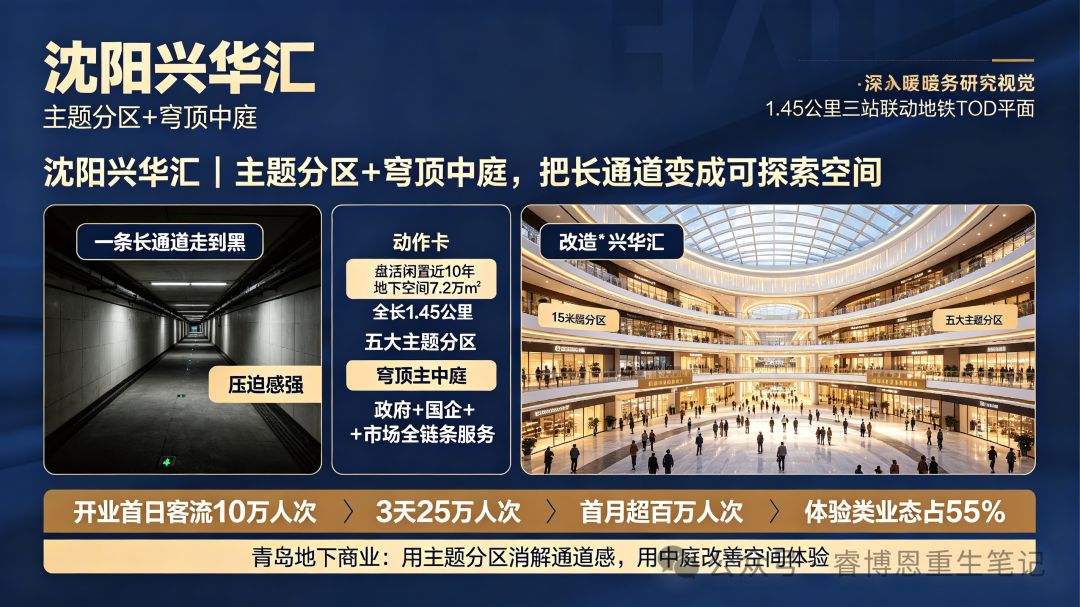
兴华汇的体量和闲置时间,与青岛李村地下空间的处境更为接近。项目盘活7.2万平方米闲置近10年的地下空间,建成东北首座三站联动地铁TOD都市型地下商业综合体,全长1.45公里。核心设计是把长条形空间划分为五大差异化主题分区,避免“一条长通道走到黑”的疲劳感;打造600平方米、15米挑高的穹顶主中庭,用挑高和灯光消解地下空间的压迫感。运营模式上,沈阳地铁集团摒弃了“房东式粗放出租”,转向“政府+国企+市场”全链条服务保障,与专业运营方优势互补。数据:开业首日客流突破10万人次,3天25万人次,开业首月客流超百万人次;首期入驻品牌113家,城市首店15家,体验类业态占55%,带动就业800余人。
案例三:成都天府广场站~“把市井文化搬进枢纽”
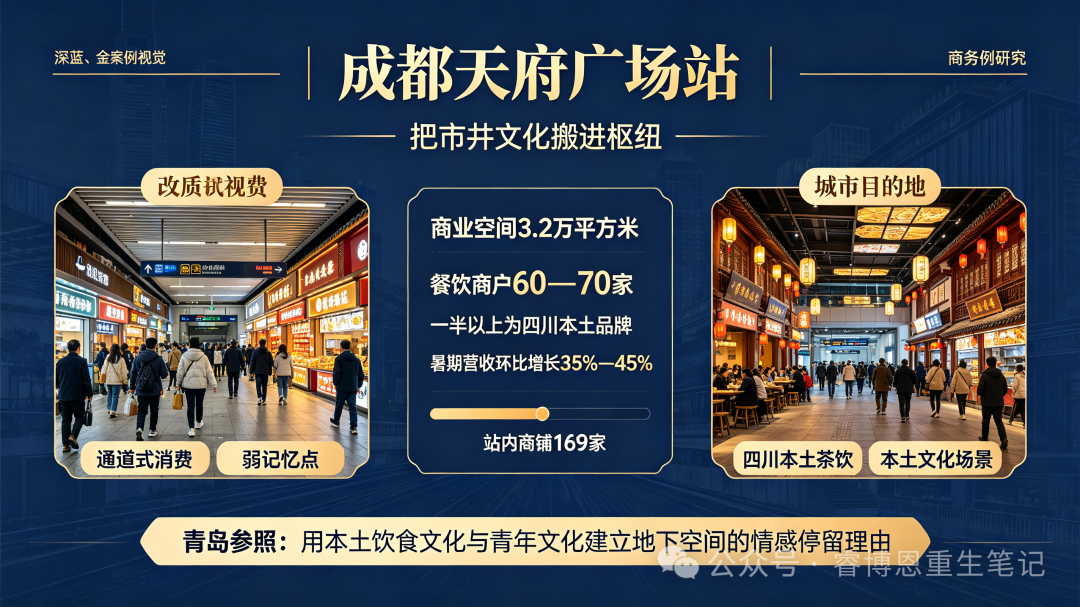
成都的路径与前两者不同:它没有做“主题街区”式的空间改造,而是用本土文化内容重新定义地下空间的功能。天府广场站商业空间3.2万平方米,60—70家餐饮商户中一半以上是四川本土品牌,把成都街头巷尾的烟火气装进地下过渡空间,让外地游客不出地铁站就能感受到城市特色。站内169家商铺暑期营收环比增长35%到45%。睿博恩判断: 三个地下标杆的共同逻辑,是先把“通行的人”转化为“停留的人”,再谈消费。光屿城用“热带雨林+室内游乐场”制造亲子停留理由,兴华汇用“主题分区+穹顶中庭”制造探索停留理由,成都用“本土市井文化”制造情感停留理由。但地下商业盘活最容易被忽略的,是运营模式的切换:光屿城从“长期出租”转向“自主接管、整体策划”,兴华汇从“房东式出租”转向“政府+国企+市场”全链条服务,这两个动作的共同点是运营方从“收租者”变成了“内容组织者” 。如果运营方仍然只关心铺位租出去、租金收回来,地下空间的主题化改造就会变成一次性装修,热度退去后重新回到“通道”状态。青岛李村地下空间(维客星城及地铁连通区域)最现实的切入点,是用青岛本土的饮食文化和青年文化做一个“目的性主题”,先把一部分通行客流转化为停留客流,再逐步扩展业态。但在此之前,需要先回答一个前置问题:谁是那个对“停留理由”负责的运营主体? 如果这个主体缺位,主题化改造就缺乏持续迭代的动力。
资本工具:盘活的“退出闭环”正在成形
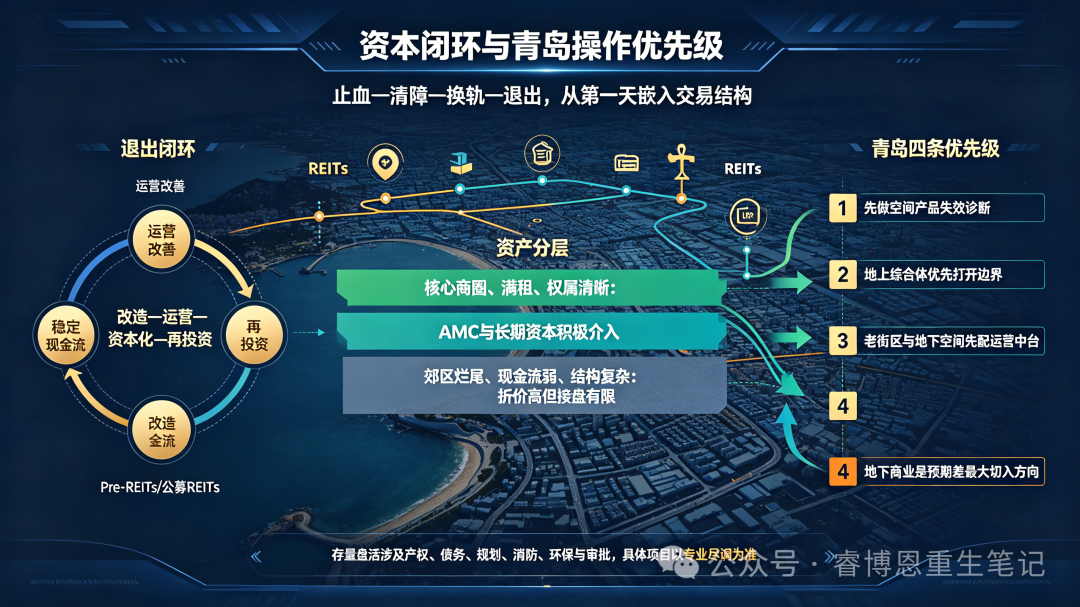
上述运营层面的案例证明了“改造能够带来现金流改善”,但睿博恩作为困境资产处置机构,必须回答一个更前置的问题:改造投入从哪里来,退出通道在哪里。2026年的一个重要变化是,AMC和长期资本正在系统性地进入存量商业盘活领域,且动作高度一致:把有稳定现金流的资产买下来、做运营改善、对接REITs或类REITs退出。2月初成立的86亿元天津兰沁基金,由7家险资抱团出资、联合高和资本操盘,整体并购拿下北京、无锡、武汉三座核心荟聚购物中心;5月成立的29.49亿元苏州安益基金,由太盟投资、广州资产、弘毅投资出资,核心定位是深耕万达存量商业资产,通过资产确权、债务优化、业态迭代完成存量重塑,为后续商业REITs申报储备优质底层标的。资产端的定价分层也在加剧。据千际投行2026年二季度困境商业债权处置月报及四大AMC挂牌数据,一二线核心商圈满租购物中心债权平均折价在15%—25%之间,挂牌后即有多家机构介入尽调;而缺乏稳定现金流的郊区烂尾商业平均折价超50%,即便大幅降价也无人接盘。REITs端,截至2026年5月,国内公募REITs上市产品81只、总市值突破2200亿元;私募REITs(持有型不动产ABS)累计发行49单、规模804.78亿元,已成为Pre-REITs培育和阶段性退出的重要中间通道。睿博恩判断: 这对睿博恩在青岛的商业项目处置具有直接的操作意义。过去,存量商业的盘活高度依赖“改造—运营—出售”的单一路径,退出周期长、买家范围窄。AMC纾困基金和Pre-REITs的成熟,意味着“改造—运营—资本化—再投资”的闭环正在变得可操作。 但资本工具的选择正在变得比过去更“挑剔”:有稳定现金流、权属清晰的核心地段资产,正在成为险资和AMC争抢的标的;而缺乏现金流、债权结构复杂的资产,即便折价再高,也难以进入资本化通道。 睿博恩在介入青岛资产时,可以在改造方案的设计阶段就同步考虑资本化退出的结构:哪些资产适合走“运营改善+Pre-REITs/公募REITs退出”的路径,哪些适合“AMC纾困基金+产业运营方”的组合,哪些需要先通过司法程序完成产权清理再引入资本。顺序仍然是“止血—清障—换轨—退出”,但退出不再是最后一刻才考虑的事,而是从第一天就嵌入交易结构的变量。值得特别注意的是,青岛本地的政策框架已经在为存量盘活提供制度支撑。市国资委印发的《青岛市市属企业存量闲置资产盘活三年攻坚行动方案》,2025—2027年持续深化“退出一批、改造一批、调整一批、招商一批”的“四个一批”策略,坚持“一资一策”。市商务局明确对市南、市北、李沧等中心城区“一区一策”推进存量商业设施盘活,支持探索“原拆原建”等多元更新模式,引入专业运营力量。这意味着睿博恩在青岛的项目,不是在一个缺乏政策共识的环境里做孤立的商业判断,而是可以借助属地政府的“一资一策”框架,把产权清理、规划调整、运营引入等环节放到同一个操作平台上推进。山姆会员店山东首店落地欢乐滨海城的案例已经证明了这条路径的可行性:城投集团与市北区政府通过资产置换,未动用财政资金即引入重大项目,同时换回可立即产生现金流的成熟物业。
睿博恩思考:青岛资产的操作优先级

把上述案例的启示收拢到睿博恩在青岛的实际处置场景,形成四条可操作的判断。第一,先做“空间产品的失效诊断”,而不是“资产评估”。 青岛核心地段4~8万平方米的商业资产,账面价值可能仍然可观,但它的真实价值取决于“空间产品是否还能匹配当下的消费动线”。诊断的核心问题是:这个资产的入口是否在商圈主流动线的覆盖范围内?它的业态组合与周边头部项目是互补还是同质?它的空间形态(封闭盒子/开放街区/地下空间)是否与目标客群的时间分配方式匹配? 扬州银泰在改造前先算的是“周边1公里有多少人、是什么人”,而不是先算“这个楼值多少钱”。这个顺序对睿博恩的尽调同样适用。第二,地上综合体的第一优先级是“打开边界”,但“打开”的尺度和方式取决于资产条件,不能照搬。 银泰在人口密度低的增量区域做大面积空间让渡,新百在核心商圈做全域动线打通,THE BOX在年轻客群聚集区做“牺牲面积换溢价”。三个案例的“打开”方式完全不同,但共同点是在改造预算花出去之前,先调整空间与城市的关系。青岛的盒子式商业,如果沿街面仍然是一堵封闭的墙、入口仍然不清晰、与步行街和地铁的衔接仍然有摩擦,内部装修再精致,流量也进不来。改造预算应该优先投向“让进来变得更容易”的节点,而不是“让里面变得更好看”的界面。 但“打开”不等于“全拆”:对于周边人口密度高的青岛核心地段资产,精准打开一个沿街节点、打通一条与地铁或步行街的接驳路径,可能比大面积做公共空间更符合财务逻辑。第三,老商业街区和地下空间的核心能力是“运营中台”,不是“空间改造”。 罗廊巷的商户协会、光屿城的自主接管、兴华汇的“摒弃房东式出租”,都指向同一个判断:开放街区和地下空间的盘活,成败取决于是否有一个主体对业态错位、内容供给和持续活动负责。 青岛台东和李村的老街资产,以及李村的地下空间,如果睿博恩介入,需要在交易结构里同步考虑运营方的引入或组建,而不是把空间改造完就交给散售或散租。“改造”是一次性投入,“运营”是持续性能力,后者比前者更难复制,也更能决定资产的中长期价值。在尽调阶段,就应该把“运营主体是否到位、运营能力是否匹配”作为比“改造预算是否充足”更前置的筛选条件。第四,地下商业是青岛存量资产中“预期差最大”的一类,但它的盘活前提比地上资产更苛刻。 李村的地铁连通性和客流基数是扎实的物理条件,但维客星城等空间的现状说明 “有连通”不等于“有转化” 。光屿城和兴华汇证明,地下空间的盘活不需要大拆大建,核心是主题化运营+主力店制造停留+运营方从“房东”转向“内容组织者” 。对于睿博恩而言,地下商业资产的处置金额相对可控、改造周期相对较短,且一旦运营模型跑通,现金流的改善会直接体现在资产估值上,这是一个“投入产出比可能优于地上盒子”的切入方向。但地下空间的盘活对运营能力的依赖度高于地上盒子:一个地上盒子可以靠“打开边界+首店矩阵”吸引自然客流,地下空间没有自然客流,必须靠“主题+主力店+持续活动”主动制造停留理由。如果运营能力不匹配,地下空间的改造投入很可能沉没在“通道”里。
⚠️风险提示: 本文基于商务部《零售业创新提升案例集(2026)》、戴德梁行公开市场数据、青岛市国资委及市商务局公开信息、公开媒体报道及睿博恩实地走访整理,数据截至2026年10月。文中涉及的所有商业项目均为行业观察与公司内部案例研究学习,不构成任何投资建议。存量商业资产的盘活涉及产权、债务、规划、消防、环保等多重复杂因素,AMC纾困基金和REITs的参与涉及具体的交易结构和监管审批,具体项目的处置方案需结合专业尽调和属地政策另行论证。青岛核心商圈存在不同统计口径的客流与空置率数据,读者应结合多源信息自行判断。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“睿博恩重生笔记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!