 睿博恩重生笔记
作者:李坤泽
来源:睿博恩重生笔记
他的第一次创业,是接盘一家已经进入破产清算的国有精细化工企业,没有产业资本背书,启动资金靠向家人借钱负债。第二次创业,是从零进入机器视觉赛道,面对外资品牌垄断、竞争对手设局、合伙人带客户出走的连环打击。他没有恒力的船坞,没有比亚迪的晶圆厂,没有方大的现金墙。他唯一能反复使用的激活工具,是一套把技术能力直接嵌入客户工艺流程的“技术营销”方法,以及一种把“烂摊子”重新组织成有效经营系统的能力。这套能力,让他在精细化工领域五年做到细分行业第一,也让他在机器视觉领域经历重挫后重新站起来,最近一年实现超过50%的业绩增长。
第一次重生:接盘破产国企,“技术营销”的原始模型
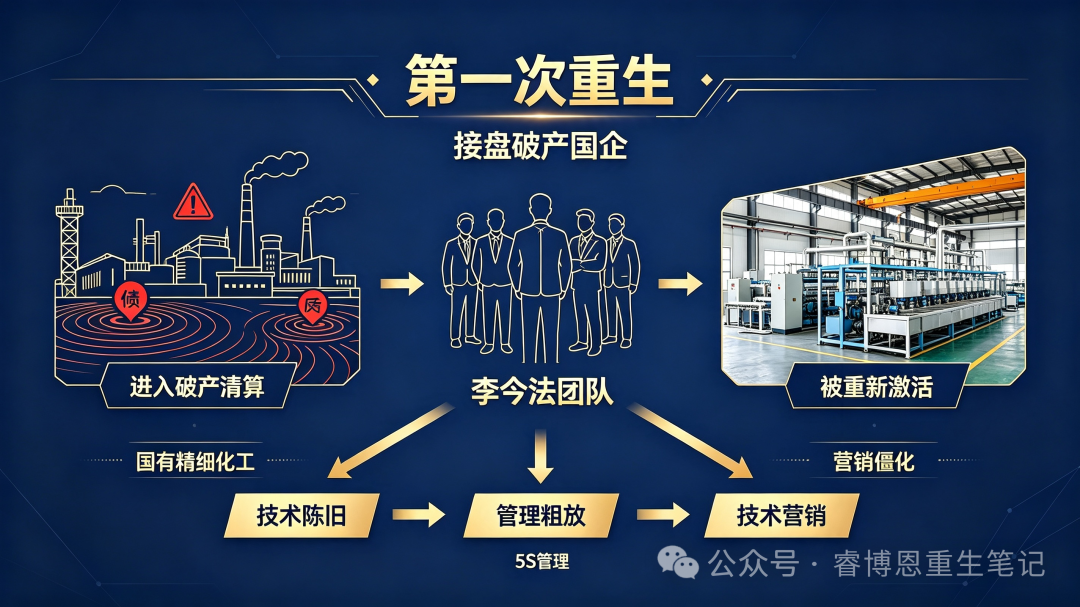
李今法第一次创业的起点,是一个典型的“体制性失血”样本。那是一家国有精细化工企业,他当年正是因为机制僵化、看不到前途才选择离开,后来企业因经营不善进入破产清算。他接盘时的判断很朴素,企业经营不善,不一定只有死路一条。如果经过变革,引入好的机制和管理,完全有可能起死回生。接盘之后,他面对三个层面的“器官衰竭”,技术陈旧、现场管理粗放、营销体系僵化。他的激活动作,恰好对应这三个层面。技术层面,他“五顾茅庐”请到化学研究院的教授团队,带来先进的技术配方和工艺,在客户端建立高度信任。这一步的关键不在于“请到了专家”,而在于把技术能力从“实验室配方”转化为“客户可感知的效果”。管理层面,他把5S管理引入日常运营,改变原来“脏、乱、差”的现场状态。这看起来是一个基础动作,但对于一家刚从破产边缘爬出来的企业而言,现场管理的秩序感本身就是信心的来源。营销层面,他做了一个在当时相当超前的选择,淘汰靠喝酒吹牛维系老客户的旧业务经理,启用技术出身的人进入营销部,推行“技术营销”。
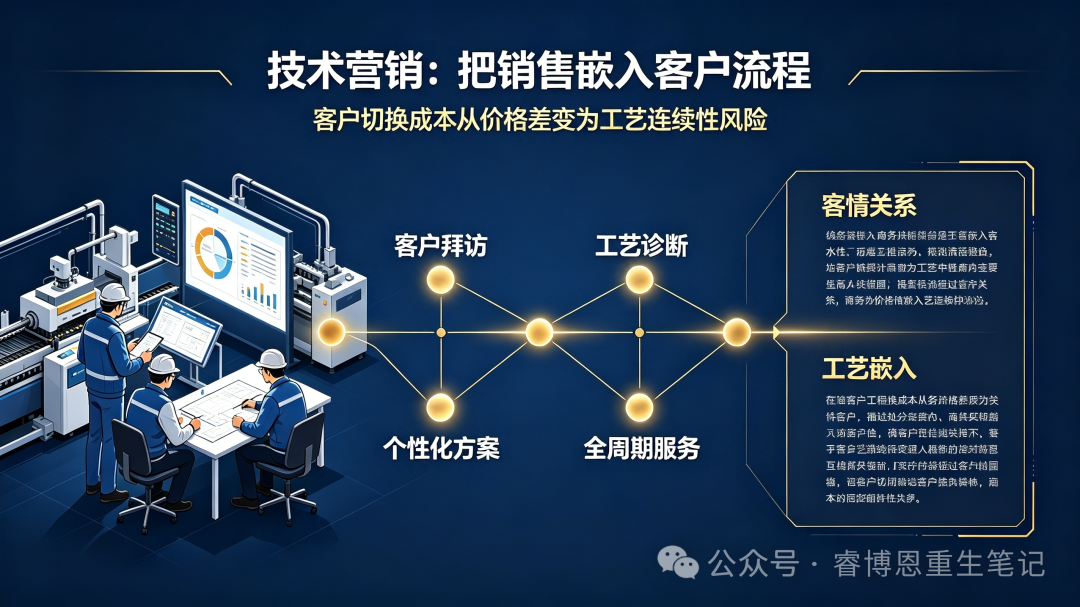
技术营销从拜访客户开始,介入客户工艺流程,帮客户做个性化方案,再到装填、操作、分析、还原、硫化等全周期技术指导和服务,与客户上到高层、下到操作工高度配合。这套方法的实质,是把销售行为从“卖产品”升级为“嵌入客户的生产流程”。当销售人员的价值不再取决于客情关系,而取决于能不能帮客户解决工艺问题,能不能让客户的每一次使用都正常时,客户切换供应商的成本就从一个“价格差”变成了“工艺连续性风险”。五年做到细分行业第一、产品出口朝鲜和越南,是这套逻辑的自然结果。睿博恩判断:李今法第一次创业的激活工具,和方大系的“赛马机制”在功能上是同构的,都是把管理动作下沉到最小可执行单元。区别在于,方大的赛马以“成本对标”为核心,李今法的技术营销以“客户工艺嵌入”为核心。前者适用于成本敏感型的钢铁、炭素行业,后者适用于产品差异化空间大、客户工艺依赖度高的精细化工和专用设备行业。困境资产盘活中,没有一种“万能激活工具”,激活工具的有效性取决于它与资产所在行业的价值驱动因素是否匹配。
第二次重生:机器视觉的“绝境三步走”,验证激活能力的可迁移性
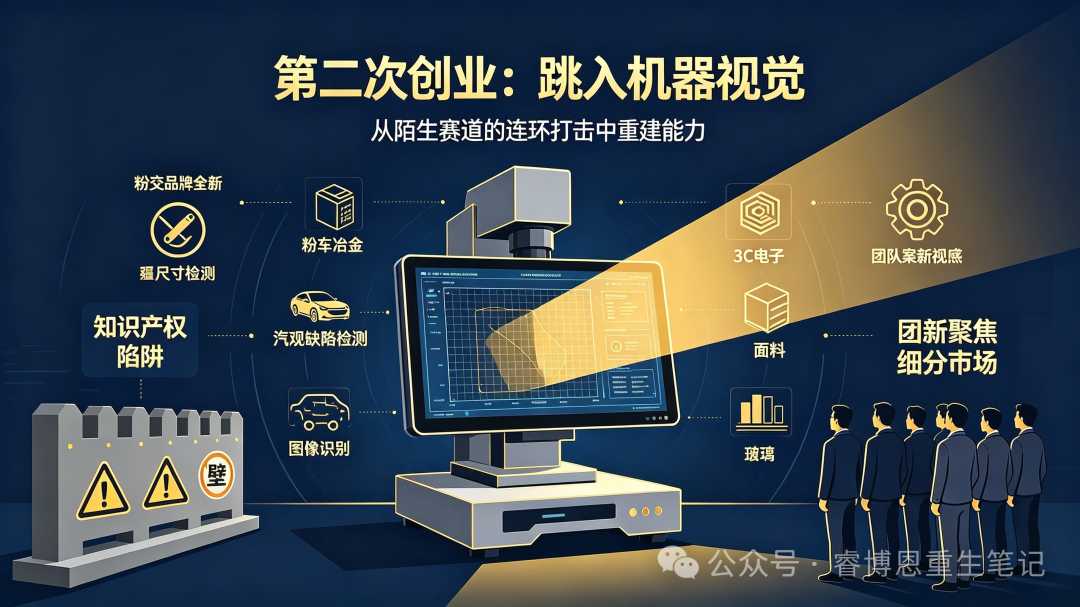
李今法第二次创业的起点,不是“抄底”,而是“跳入”。他从一家自己管理多年的老机械厂退出,该厂营收做到10亿时冲击IPO因历史原因失败,随后与一位在中科院深圳先进技术研究院主持机器视觉应用研究的学生合伙,创办精澄科技,切入一个完全陌生的赛道。这次创业的早期阶段,几乎踩中了所有能踩的坑。外资品牌垄断市场,竞争对手设下知识产权陷阱,负责市场营销的合伙人被对手挖走并带走绝大部分客户。用他自己的话说,“这根稻草,终于把我压垮了”。公司人心浮动、士气低迷,他本人也躺进了病床。但正是在这个谷底,他提炼出一套与第一次创业完全不同的重组逻辑,即“三步走”。第一步,打赢专利官司。聘请专业律师应诉,全面梳理研发设计证据,发现对手做局的破绽,最终破局胜诉。更重要的是,借此规范了公司的研发流程,建立起自己的知识产权保护体系。这一步的本质,不是“打赢一场官司”,而是把一次被动的法律危机,转化为内部流程的制度化升级。第二步,聚焦细分领域。重新整合团队,集中力量在某个特定的垂直细分领域寻求突破,很快做到细分领域TOP3的规模,解决生存问题。这一步的逻辑,与睿博恩在困境资产处置中反复强调的“先止血”一致。在资源极度有限的情况下,不要试图覆盖所有战场,找到那个“能赢的小仗”,用一场胜利稳住团队信心。
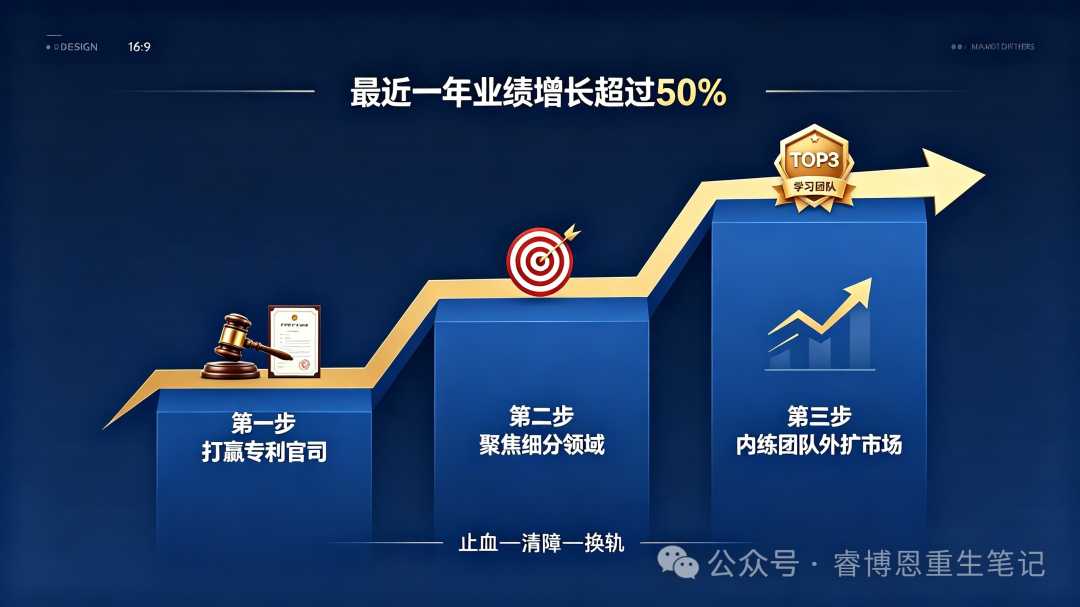
第三步,内练团队、外扩市场。他带着团队主动学习,个人参加华科大新质企业家项目,也带领团队报考华科大EMBA,推动组织系统持续进化。同时集小胜为大胜,把单次胜利变成常胜。最近一年,精澄科技实现了超过50%的业绩增长。公司产品覆盖粉末冶金、汽车零部件、3C电子等行业,提供尺寸检测及外观缺陷检测解决方案,在传统机器视觉技术难以有效检测的面料、皮革、玻璃、薄膜、钢铁等缺陷检测领域形成了差异化能力。睿博恩判断:第二次创业的价值,不在于“又做成了一家公司”,而在于它验证了一个关键命题。李今法的激活能力是可迁移的。在精细化工,他用“技术营销”嵌入客户工艺。在机器视觉,他用“聚焦细分+知识产权制度化+组织学习”重建竞争壁垒。两个行业的技术内容完全不同,但底层动作是同一套,找到那个能让客户“离不开你”的价值锚点,然后用制度和组织把它固化下来。困境资产处置中,最稀缺的往往不是资本,而是这种能在不同资产属性之间迁移的“激活能力”。
睿博恩思考
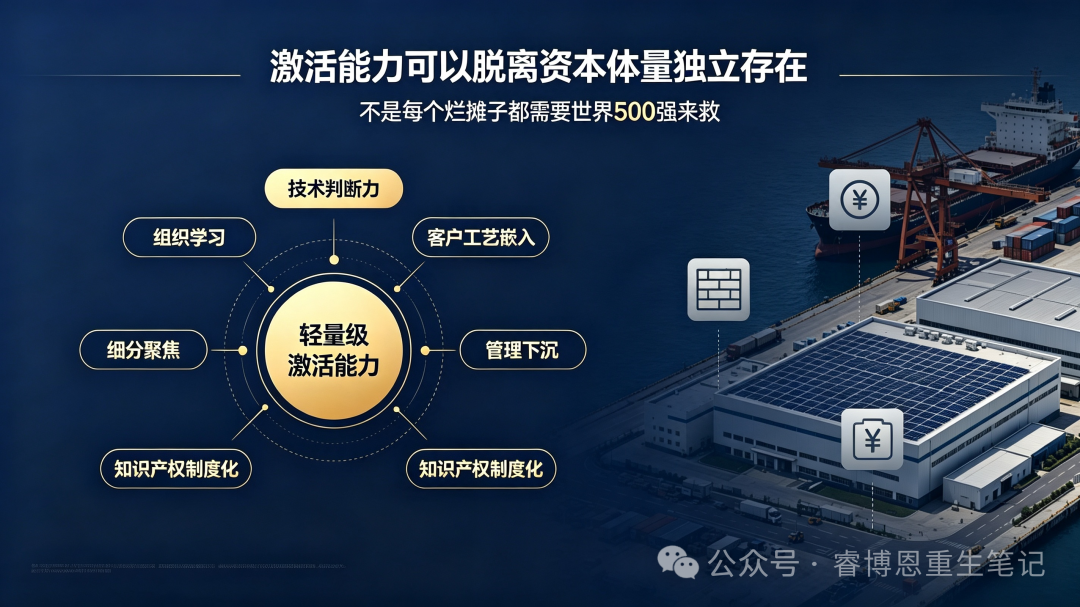
第一,李今法的案例,补上了“产业能力谱系”中一个被忽略的维度,激活能力的“轻量级版本”。恒力、比亚迪、建龙、方大、祝昌华、永荣,这些样本的激活能力都依附于相当体量的产业资本和组织资源。李今法的第一次创业,启动资金靠借钱,团队是几个志同道合的年轻人,接手的是一家破产国企。他证明了一件事,激活能力可以脱离资本体量独立存在。当买方没有船坞、没有晶圆厂、没有现金墙时,“把技术嵌入客户工艺”和“把管理下沉到最小单元”这两件事本身,就足以让一项被旧体制锁住的资产重新产生现金流。这对大量中小型困境资产的处置,具有直接的参照意义,不是每个烂摊子都需要一个世界500强来救。第二,“技术营销”的本质,是困境资产盘活中“客户关系资产”的重新定价。一家陷入困境的企业,最容易被低估的资产往往不是厂房和设备,而是客户关系和使用习惯。但这些资产在传统估值框架里几乎不被计入。李今法的做法,是把客户关系从“销售人员的个人资源”转化为“组织的流程能力”。技术营销让客户依赖的不是某个业务经理的客情,而是一整套嵌入其生产工艺的技术服务体系。当客户切换供应商的成本从“换个人喝酒”变成“重新验证整套工艺参数”时,客户关系就变成了可防御的资产。睿博恩在齐鲁特钢、祥光铜业等案例中看到过类似的逻辑,产业投资人的价值,很大程度上体现在把松散的客户关系重新组织成有粘性的供应链嵌入。第三,知识产权陷阱和合伙人出走,是困境资产盘活中“治理风险”的极端预演。李今法在机器视觉创业中遭遇的两次重击,对手设局、合伙人带客户出走,在困境资产处置的语境里,对应的是隐性负债和关键人风险。一家看似“干净”的资产,可能在知识产权、客户关系、核心团队上埋着看不见的雷。李今法的应对方式提供了一个方法论样本,用法律手段解决显性纠纷,用制度化消化隐性风险,用聚焦细分和团队学习重建组织能力。这三步的顺序,和睿博恩“止血—清障—换轨”的框架是一致的。
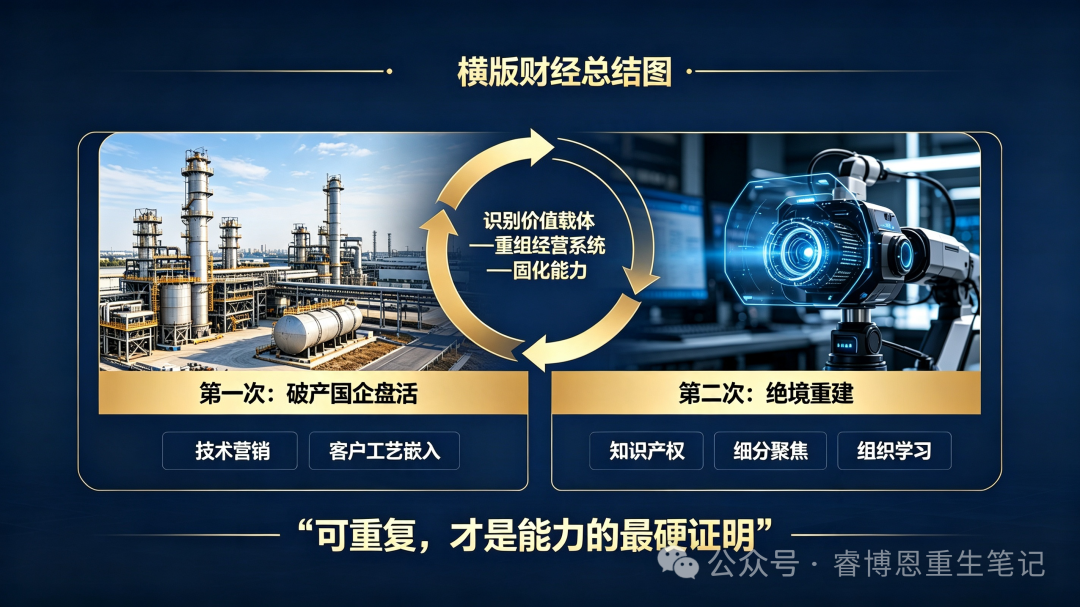
第四,从“连续创业者”的视角看,重生不是一次性事件,而是一种可重复的组织能力。李今法两次创业的行业、资产属性、竞争格局完全不同,但他反复在做同一件事,识别一个被低估或被锁住的价值载体,然后用技术判断力和管理下沉把它重新组织成有效经营系统。第一次是破产国企的产能和客户,第二次是机器视觉的技术积累和细分场景。这种“可重复性”,恰恰是睿博恩在评估重生样本时最看重的品质。一次成功可能是运气,两次成功说明有一套可以脱离具体资产而存在的激活方法论。恒力系把“低价获取+产业激活”重复了三次,建龙把“并购+赛马”重复了十余次,李今法把“技术嵌入+管理下沉”重复了两次。路径不同,但“可重复”本身,就是能力的最硬证明。第五,对困境资产处置行业的参照价值在于,不要只盯着“谁有钱”,要盯着“谁有激活能力”。在不良资产的一级市场,资金方的竞争是充分的。但在“资产到手之后怎么办”这个环节,真正稀缺的是能把一项被旧体制、旧治理或旧周期锁住的资产重新跑起来的人。李今法的案例说明,这种能力不一定附着在最大的产业资本上。一个懂技术、懂客户工艺、懂如何把管理下沉到操作单元的中型团队,可能比一个只会做估值和交易结构的大型机构,更适合接手某些特定类型的困境资产。睿博恩在“涅槃贷3.0”的方法论中强调“剥离有价值的不良资产或业务板块,注入新资金、新资源、新赛道”,李今法的两次创业,本质上都是在做同一件事,只不过他注入的不是外部资金,而是技术判断力和组织能力这两种更稀缺的“新资源”。
⚠️风险提示:本文基于李今法公开专访报道、上海精澄科技有限公司工商公示信息及公开资料整理,数据截至2026年10月。文中涉及的李今法及精澄科技均为案例研究展示,不构成任何投资建议。精澄科技为非上市公司,其营收、利润及客户数据未经审计披露,最近一年“超过50%的业绩增长”为受访者表述,读者应结合多源信息独立判断。机器视觉行业竞争激烈,技术迭代和客户认证周期存在不确定性,历史业绩不代表未来表现。李今法第一次创业所涉破产国企的具体名称、交易对价及后续经营细节在公开报道中未完整披露,本文仅基于可获取的公开信息进行方法论层面的讨论。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“睿博恩重生笔记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!