 投拓狗日记
作者:阳新芽
来源:投拓狗日记(ID:ziguanshidai)
其实,想要做好收并购的测算,就必须厘清下面这些问题:
“真的理解了收并购的交易过程,
分的清项目公司和股东层面、分的清股和债、知道什么是有票成本和溢价……
并且能够把这些概念和测算结合起来”
在承债式收购中,究竟哪部分才是实打实的股权溢价?今天新芽用一个案例,讲解不论在什么类型的收并购中,都可以使用的溢价分析方法。
收并购的发生过程
#假设在某收并购项目中:
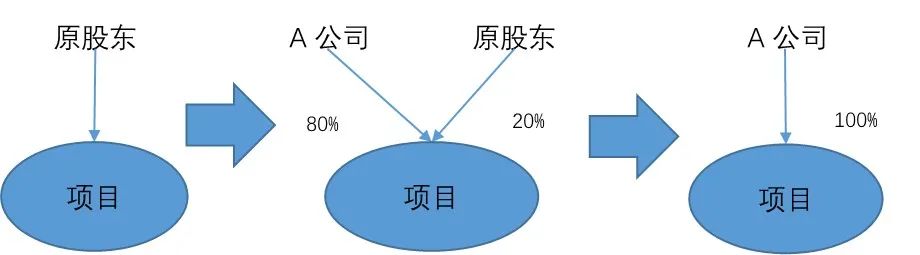
原股东出资2000万成立项目公司,且原股东额外向项目公司提供2亿元借款用于支付新获取地块的土地价款、提供800万元借款用于支付契税。为维持公司正常经营,向银行借款1亿元,应付未付利息1000万元。除此之外无其他业务。
#收购过程:
A公司先增资8000万元进入某项目公司,取得该公司80%股权,后续又通过股转方式取得剩余20%股权,股权转让价格10000万元。具体支付款项见下述明细表:
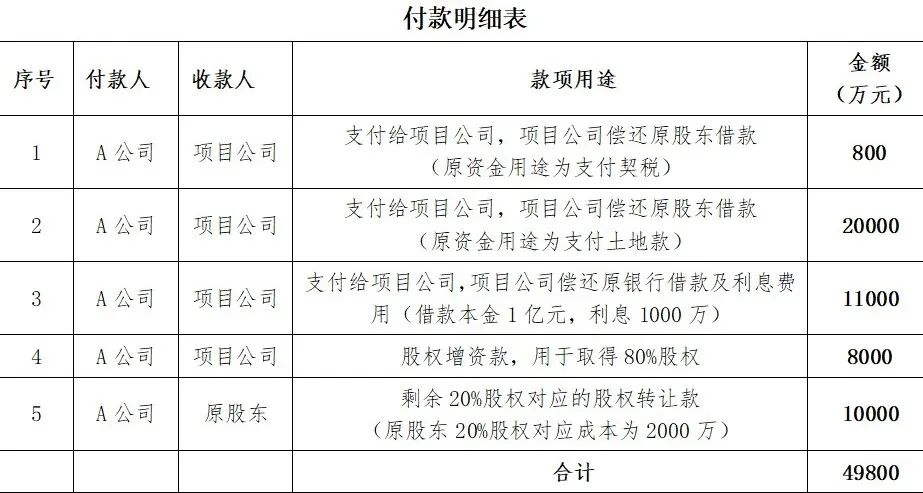
假设利息没有资本化、均按照费用化处理。
该案例为收并购中常见的承债式收购:
1)支付31800万元给项目公司偿还借款;
2)支付原股东18000万元用于收购股权;共支付49800万元。
溢价分析方案一
通过收购时点资产负债表进行分析。
股权收购溢价=股权转让价款-收购时点项目公司净资产
收购时点项目公司资产负债表如下:
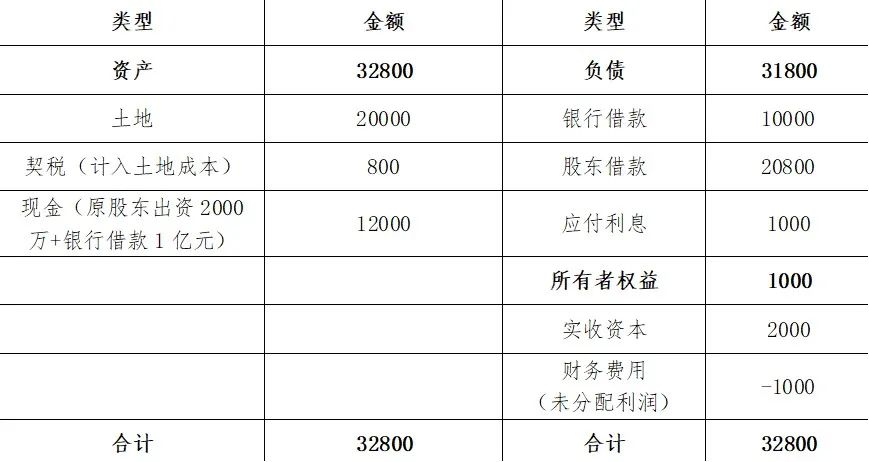
从上述资产负债表可以看出:
收购时点公司净资产为1000万元(所有者权益)
股权收购对价为1亿元(所有支付的款项中需要扣除增资款和承债性支出)
1亿元-1000万元=9000万元溢价
溢价分析方案二
根据支付的收购款项、逐笔款项分析
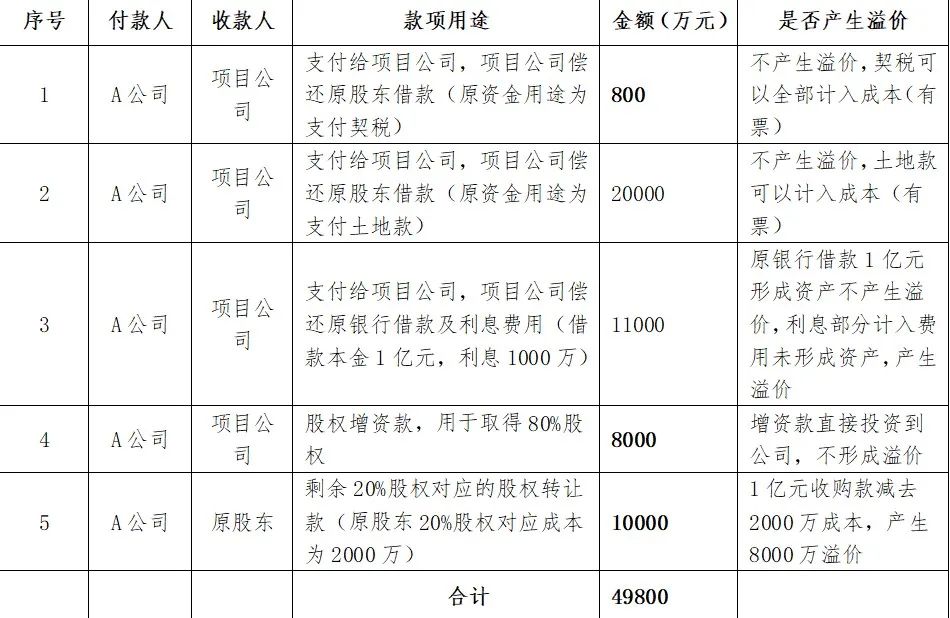
溢价合计1000万+8000万=9000万元
可见,不同的分析思路,结果是一样的。
看似简单,实则需要大家认真去理解!
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“投拓狗日记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 承债式收购中,股权溢价的计算!