 资产界
最及时的信用债违约讯息,最犀利的债务危机剖析
作者:Osyth
来源:资产界
以前催别人还钱的人,开始转头教欠款人怎么对付催收。
01
最懂催收的人,转行教人反催收
催收与反催收,原本分处债务处理的两端。
催收机构受金融机构委托追收逾期欠款,反催收团队则站到负债人一端,帮客户处理延期、减息、停催等问题。
现在,两边的人开始流动。
财联社今年调查中,一名金融机构消保人士提到,此前所在机构呼叫中心裁员后,部分负责催收的员工直接进入反催收团队。
另有受访人士在中部某省会城市发现,催收公司与反催收公司位于同一栋写字楼,人员流动频繁。
公安部此前也披露过类似现象。
2025年12月,公安部经侦局在介绍金融黑灰产案件特点时提到,部分职业律师和催收机构专业人员,因为熟悉法律法规和信贷机构投诉规则,在利益驱使下加入“反催收”等团队。
这批人转行有天然优势。
他们熟悉信贷产品和贷后流程,知道催收如何推进,也知道投诉会进入哪个部门、金融机构如何处理消保问题。
过去这些经验用来催客户还钱,现在可以直接用于处理债务协商和投诉。
收入也是最现实的吸引力。
上述金融机构人士提到,一些人“从催收到反催收,收入翻倍”。
财联社调查中的一家头部“债务优化”公司,40人团队年流水达到2亿元;此前东北被打掉的一个十余人团队,年流水也达到约2000万元。
这门生意能做大,还有一个更大的背景:个人不良贷款正在加快处置。
2026年上半年,金融机构在银登中心挂牌转让的不良贷款本息接近1700亿元,其中个贷约1300亿元。
同期实际转让的不良贷款规模约1011亿元,个贷占比超过八成,个人消费贷占比达到38.9%,信用卡贷款占23.4%。
大量信用卡、消费贷进入不良处置,也对应着一批已经出现还款困难的借款人。
有的人同时背着几张信用卡、消费贷和网贷,收入减少以后,原来的月供已经难以维持。
接下来能不能延期、能不能重新分期、息费如何处理,直接关系到债务会不会继续恶化。
这类需求本身并不违规。
2025年3月,金融监管总局已经提出开展个人消费贷款纾困,银行业金融机构可以根据借款人的信用记录和还款保障情况,对暂时遇到困难的借款人合理调整偿还期限和频次。
但对于不少借款人来说,找哪个部门、符合什么条件、能够谈到什么程度并不清楚。
中间的信息差,就成了“债务优化”公司获客的入口。
02
反催收换壳:讲法律、买流量、公司化
过去的反催收比较直接:找一批逾期客户,电话推销,再替客户投诉、协商退息。
现在,这门生意至少发生了三个变化。
第一个变化,短视频、直播和信息流广告,已经成为新的获客入口。
东莞广东商格律师事务所就是一个典型案例。
公开处罚信息显示,2024年7月至2025年3月底,这家律所围绕债务化解业务签订合同9824份,收取费用约1019万元;同期投流、退款、手续费等成本支出约1015万元,利润只剩约3.8万元。
不到一年收进1000多万元,又几乎全部花了出去。
这类业务越来越像互联网流量生意:平台投广告,负债人留下联系方式,销售负责跟进,成交后再进入后端处理。
第二个变化,“反催收”开始披上法律服务的外衣。
“反催收”这个名字越来越少,取而代之的是“债务优化”“法务咨询”“法律咨询”“债务重组”。
《中国信用卡》2026年第9期提到,一些内容创作者开始以普法形式向负债群体讲名誉权、个人信息保护、信用卡协商和催收规则,再通过销售法律书籍、付费课程和咨询服务变现。
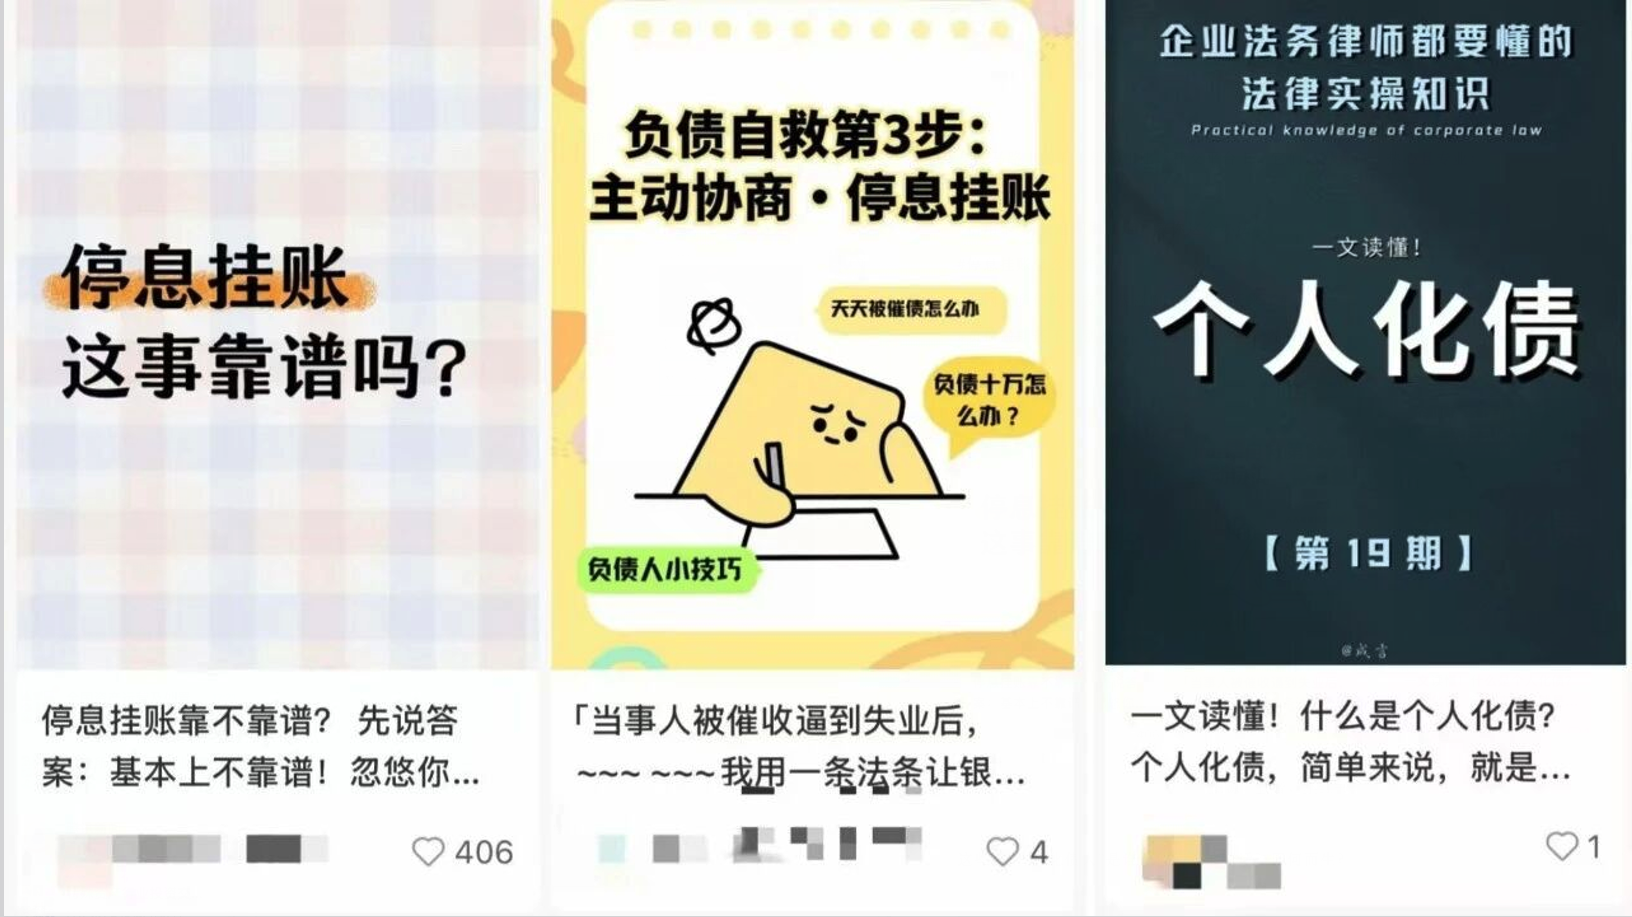
一些团队注册法律咨询公司,还有机构与律师事务所合作。
过去直接卖“停催”“退息”,现在先讲法律,再把流量导向债务协商业务。
其中容易出现的问题,是法条只讲一半。
比如,符合条件的信用卡持卡人可以与银行协商个性化分期,但“可以协商”不等于银行必须同意;违法骚扰、泄露债务信息可能侵权,也不能反过来推导出所有催收都是侵权;“催收非法债务罪”针对的是高利放贷等产生的非法债务,正常信用卡和银行贷款不会因为逾期自动成为非法债务。
法条没有变,使用法条的方式变了。
第三个变化,是从个人中介,做到公司化流水线。
早期可能只是一个人收几千元,帮客户打电话、写投诉材料。
现在一些团队已经分出了投流、销售、客服、“法务”和后端交付。
收费方式也越来越成熟。
财联社调查中,有从业者向一名30万元贷款客户报价,声称可以减免约5.13万元利息,再按照减免金额的34%收取服务费,一单获利超过1.7万元。
客户范围也在扩大。
除了逾期借款人,一些机构开始寻找已经结清贷款的客户,宣传此前支付的部分利息仍可以追回,成功后再按比例分成。
反催收没有消失,只是换了一套更像正规商业服务的外壳。
03
1500多起案件,反催收团队批量被端
今年以来,反催收相关案件开始密集进入公安视野。
9月10日披露的一起案件中,警方捣毁佛山一家以“法务咨询”为掩护的反催收中介公司,抓获20余名涉案人员。
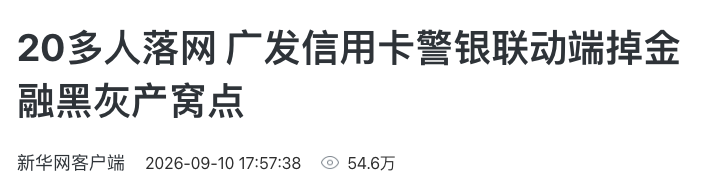
这家公司批量运营“债友圈”“债务规划指南”等账号,宣传“停息挂账”“债务分期”“征信修复”等服务。
客户进入后,中介会要求更换信用卡预留手机号,再由工作人员冒充客户与银行沟通,并使用伪造证明材料。
从短视频获客,到“法务咨询”成交,再到冒充客户、制作材料,这类反催收业务已经形成完整链条。
8月,宁夏又出现一起利用投诉向金融机构索要钱款的案件。
一名多张信用卡长期大额逾期的持卡人,在半年内多次以“暴力催收”“隐私泄露”等理由投诉工商银行、邮储银行、中国银行等多家金融机构。
相关第三方催收公司先后向其支付5.3万元。
8月18日,宁夏吴忠市利通区检察院以涉嫌敲诈勒索罪、信用卡诈骗罪对其批准逮捕。
当地警方称,这是宁夏首例借信访投诉渠道敲诈勒索金融机构案件。
全国范围的集中打击也在继续。
今年4月,公安部经侦局和金融监管总局稽查局部署新一轮金融领域黑灰产违法犯罪集群打击,信用卡不正当“反催收”中介再次被列入重点。
上一轮行动中,2025年6月至11月,全国公安经侦部门共立案查处金融领域黑灰产犯罪案件1500余起,打掉职业化犯罪团伙200余个,涉案金额近300亿元。
信用卡不正当反催收,就是当时重点打击的方向之一。
从今年披露的案件看,反催收的操作已经不止是替客户打电话、写投诉材料。
冒充客户、伪造证明、虚构催收违规事实,再利用投诉机制向金融机构和催收公司施压,已经成为部分案件中的主要手段。
反催收从个人代理做成公司化生意以后,公安和监管部门的打击范围,也开始从单个投诉行为延伸到前端获客、材料制作和后端变现。
*添加主编微信:wjki200921领资料进特殊资产投资处置交流群
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“资产界”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 催收员转行“反催收”,40人年流水2亿!