 观点
作者:观点新媒体
来源:观点(ID:guandianweixin)
替换的载体有四类:新中期票据2.98亿美元、新长期票据3.96亿美元、强制可转换债券12亿美元、新贷款0.93亿美元,合计约19.87亿美元。
观点网 11月6日,宝龙地产(01238.HK)发布公告称,各项重组条件已获达成,重组生效日期落实为当日。
这份公告以计划第5.5条为依据,同时充当重组生效日期的完成通知。
对一家在境外债上与债权人拉锯两年的房企而言,生效日的意义可以压缩成一句话:旧债的责任在这一天终止,新债与股权的账从这一天开始算。
同一天,公司提醒强制可转换债券持有人,自愿转换期已经开始。
旧债清零
公告列出的生效日动作,是一份可以逐条核对的清单。
宝龙地产已就各合资格参与债权人的合资格参与债务支付适用同意费用;新融资文件已由各订约方签署及交付;新全球票据及新全球证书已签署并交付予新共同存管人;相应权益已记入参与债权人指定的结算系统账户;现金代价已支付;新贷款已分配。
与此同时,剩余计划代价的相关部分已转让予持有期受托人,计划项下所有未支付的费用、成本及开支已悉数支付。
与之对应的,是十笔现有票据由现有共同存管人注销及减记,涉及ISIN编号从XS2030333384到XS2648871510的多笔存量债。
宝龙地产为及代表各计划债权人签署解除契据,计划债权人、公司、现有附属公司债务人、受托人及代理之间的原有权利义务随之终止。
换言之,这不是一次展期。展期只是把到期日往后挪,这次把整段债权关系替换掉了。
替换的载体有四类:新中期票据2.98亿美元、新长期票据3.96亿美元、强制可转换债券12亿美元、新贷款0.93亿美元,合计约19.87亿美元。
新票据与强制可转换债券将在新交所上市。
六成是股权
四类工具放在一起看,结构就清楚了,真正的大头是股权。
强制可转换债券本金12亿美元,占全部重组代价的六成;新票据与新贷款合计约7.87亿美元,占四成。
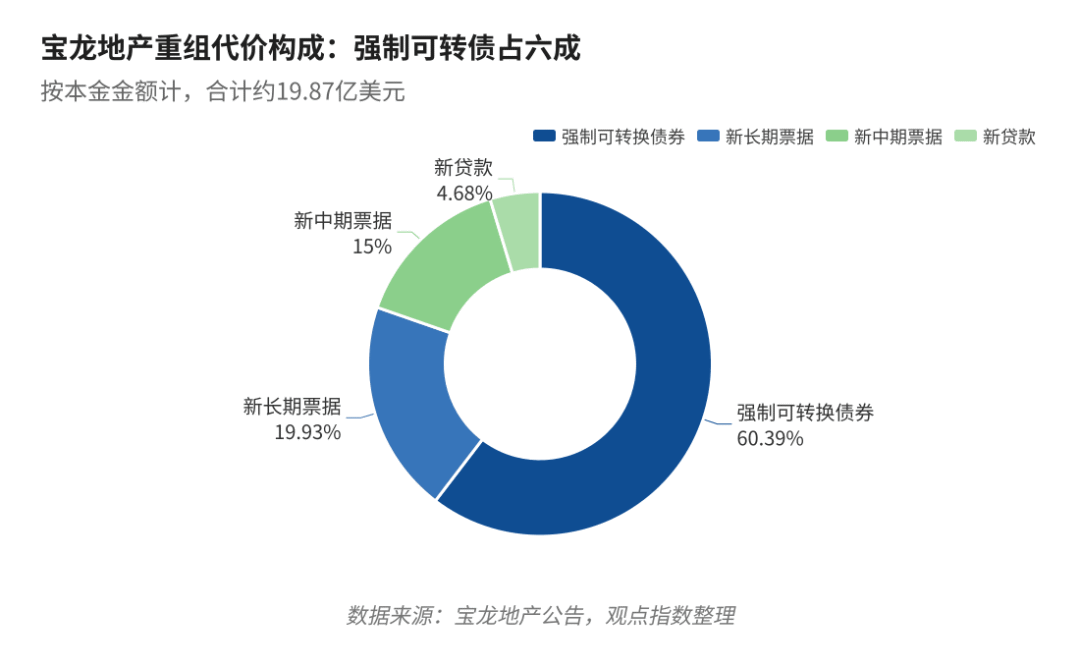
宝龙地产重组代价构成(按本金金额计)
这一版方案的让步幅度,比初版更大。
宝龙地产2024年7月披露的方案中,强制可转换债券本金上限约5.58亿美元,转换价每股3.35港元;最终落地的版本规模翻倍至12亿美元,转换价下调至2.30港元,降幅约三成。
规模变大、价格变低,指向同一个事实,债权人对现金对价的期待已经让位于对回收率的现实计算。
公告给出的初始转换价为每股2.30港元,可按信托契据规定的方式调整。按固定汇率1美元兑7.81港元测算,12亿美元本金全额转换对应约40.75亿股新股。
公司2025年10月的股份变动月报表显示,已发行股份为41.40亿股。两组数字放在一起,若强制可转债全额转股,股本将扩张至约82亿股,接近翻倍。
摊薄不会一次性到位,公告列明的自愿转换期分四段:原发行日期起至其后七个营业日;原发行日期后三个月当日起七个营业日;此后每三个月一段;以及到期日前20个营业日当日的七个营业日。
未在到期日前转换的部分,将于到期日强制转换为股份,到期日预计为2028年5月6日。
问题在于价格,2.30港元的转换价,与宝龙地产股份近一年的成交区间相比存在明显溢价,公开行情显示其52周价格区间约为0.29港元至1.27港元。
这意味着,在自愿转换窗口内,债券持有人主动转股的动机有限,真正的转股压力会集中到2028年的强制转换上。
对债权人而言,回收的不确定性从“公司还不还得起钱”,变成了“到时候股价在什么位置”。
那么,境外重组完成了,后续经营才是关键。
2026年中期业绩显示,宝龙地产上半年合约销售额约34.2亿元,合约销售面积约33.22万平方米;期内收入约81.84亿元,同比下降38.2%;公司拥有人应占亏损约5.92亿元,同比收窄77.7%。
亏损收窄更多来自减值计提基数的变化,而非销售回暖。合约销售额同比仍下降8.14%,收入降幅接近四成,结算规模仍在收缩。
重组改善的是资产负债表上的负债端,不改善存货的周转速度。
从生效日到持有期分派日之间仍有一段时间距离,宝龙地产需要同时处理剩余计划代价分派、销售维稳与股价维持三件事。
前两件可以靠执行,第三件不由公司决定。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“观点”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!