 观点
作者:观点新媒体
来源:观点(ID:guandianweixin)
前两轮用时间换空间,这一轮用资产换注销。路径变化本身,说明展期能腾出的空间已经用得差不多。
观点网 11月2日,荣盛发展一纸公告,把两笔美元债的清偿方式从还钱改成了换资产。
公告显示,荣盛发展拟由境外全资子公司荣昌达发展(BVI)有限公司作为发行人,以纯交换要约(Pure Exchange Offer)方式,用现金加境外房地产项目权益,回购并注销持有人有效投标且被接受的美元债券。
对应化解的规模是约人民币30亿元等值的债券本金,以及这部分本金对应的利息2.9946亿元。
公告同时划了两条界线,不以新发行债券置换旧债,不设75%以上持有人同意的门槛。
截至2026年9月29日,两笔标的债券未偿本金约8.45亿美元,应付未付利息约0.89亿美元。
这一次要处理的,大致是其中一半。
对价拆解
两笔债券分别为Notes A与Notes B,存续本金2.31亿美元和6.15亿美元,票息均为9.5%,原本分别于2023年、2024年到期,经2023年同意征求后统一展期至2028年3月29日。
本次拟化解的30亿元等值本金,约占8.45亿美元存续本金的一半。另一半按原条款留存,到期日不变。
对价由两块构成,一是固定现金池3500万至3600万元,折美元支付,由所有被接受债券按投标金额比例分配;二是拟在英属维尔京群岛(BVI)设立单位信托,发行合计1000万份信托份额,底层资产是捷克项目公司的全部股权。
按公告口径粗算,债权端是本金30亿元加对应利息2.99亿元,合计约33亿元;对价端是现金池上限0.36亿元,加项目公司股东全部权益评估值1.82亿元,合计约2.18亿元。
两者相除,账面覆盖率约6.6%。每100元债权,对应现金加资产约6.6元。
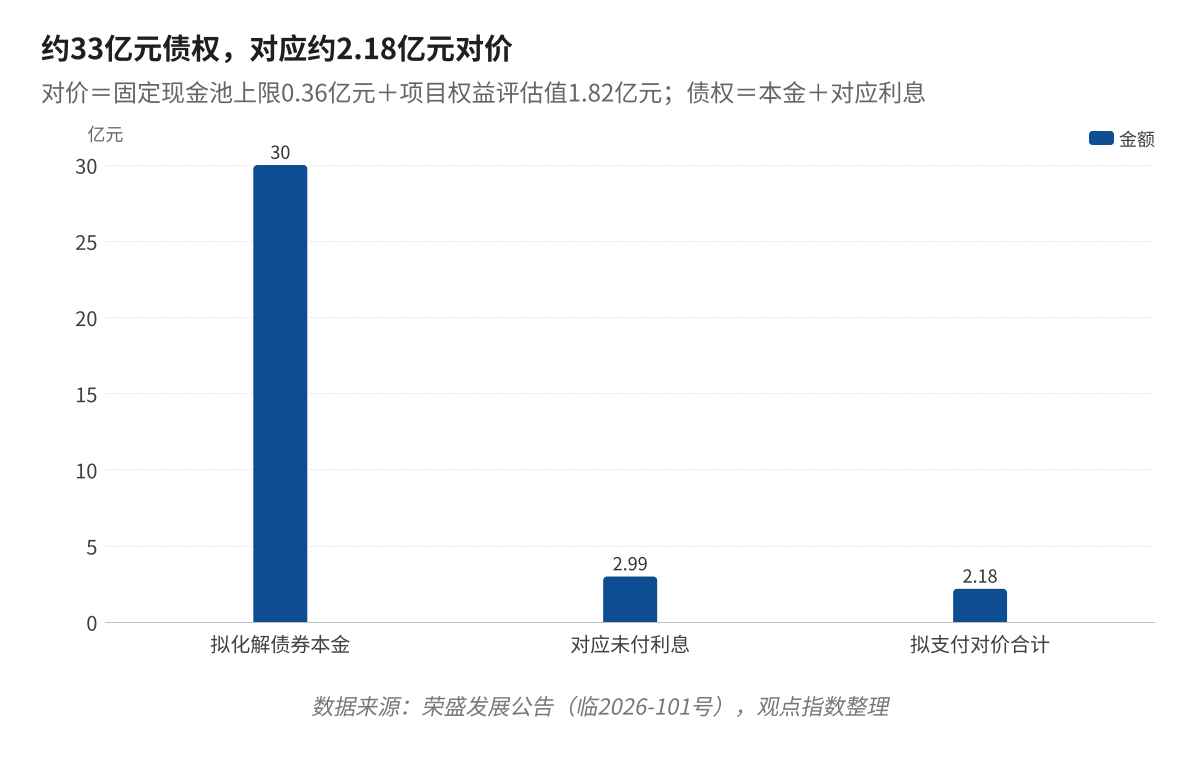
拟化解债权与拟支付对价的账面口径对比(单位:亿元)。数据来源:荣盛发展公告(临2026-101号),观点指数整理
这个数字要加三个注脚。
其一,3600万元是现金池上限。若有效投标超过公司拟接受规模,按比例缩减分配,单个持有人实际获配比例可能低于账面。
其二,1.82亿元是评估值,不是变现价。评估基准日为2026年6月30日,采用资产基础法。资产基础法算的是资产负债表上的净资产重估,既不代表市场愿意出多少价,也不含处置所需时间。
其三,还有一笔钱不在这2.18亿元里。公司承诺在交割日前,向持有项目权益的BVI控股公司注入等值1500万至1600万元的美元现金,用于支付项目公司既有负债及信托、控股公司、项目公司的运营费用。公告明确,这笔钱不直接向交换持有人分配。
两笔现金相加,公司实际要拿出约5000万至5200万元。
为什么是捷克项目?
标的资产是荣盛发展子公司持有的捷克共和国南摩拉维亚州Pasohlávky一房地产项目公司全部股权。
公告对项目现状的表述是处于建设前阶段,不产生经营性现金流;公司及发行人不再继续开发该项目,拟由受托人聘任的外部处置管理人负责市场推广并出售,可以卖不动产,也可以卖项目公司或控股公司股权。
一个不产生现金流的海外项目,被装进信托、切成1000万份,分给愿意投标的债券持有人。
交易完成后,被接受的债券由境外清算机构回收注销,抵消荣盛发展层面相应债务;持有人完成必要的信托登记,即成为信托单位持有人,凭份额取得该项目权益。
这里的关系变化值得留意,持有人从债权人变成境外项目的受益人。前者对应还本付息的刚性义务,后者对应资产变现后的分配。
公告还显示,信托资产由受托人及其委托的管理人负责变现和清算,信托份额不构成发行人的刚性兑付义务,其价值取决于项目未来变现。
项目本身带有瑕疵,存在2019年土地购买协议项下的开发义务、第三方先买权及回购权等权利限制,具体以交换要约备忘录及评估报告披露为准。
对持有人而言,两重不确定性叠加,资产当前没有现金流,处置要靠外部管理人找到买家;处置之前,还要先处理开发义务和优先购买权。
对价成色几何?答案不在1.82亿元的评估值里,而在那份尚未出现的出售协议价格里。
此前不久,荣盛发展境内也在走同一条路。
10月19日,荣盛发展公告拟对四只境内债券实施重组,发行本金总额40亿元、尚未偿还本金余额38.516亿元、利息约12亿元,方式为部分本金以物抵债、利息豁免;抵债资产是廊坊花语城项目车位,账面价值4704.88万元、评估值3889.83万元,评估减值815.05万元。
境外用现金加信托份额,境内用现金加车位。两次方案相隔不到一个月,共同点是都不以现金为主,都要求债权人让渡一部分权利。
公司披露,2026年上半年完成金融债务展期4.59亿元、化解本金1.55亿元、经营债务化解7.06亿元;2026年以来累计化解金融债务37.71亿元、经营债务17.8亿元。
第三次选择
这已经是同一笔债的第三次处理。
2021年12月,荣盛发展就两笔2022年到期的美元债发起交换要约及同意征求,合计7.877亿美元,最低接受金额为存续本金的85%。
2022年,置换后的新券发行,即今天的Notes A与Notes B,票息9.5%。
2023年9月,公司再就这两笔债券发起同意征求,方案包括到期日延长4.5年、增加本金分期支付条款、提高票面利率、每年至少现金付息1.0%。展期后的到期日,就是2028年3月29日。
2026年11月,第三轮动作不再是展期,而是一次性回购注销其中一半。
前两轮用时间换空间,这一轮用资产换注销。路径变化本身,说明展期能腾出的空间已经用得差不多。
机制上,这次也有明显不同。境外债重组通常以75%以上持有人加入重组支持协议作为推进条件,本次不设这一门槛:有效投标在公司拟接受规模范围内按比例获配,投标超过规模可按比例缩减,投标不足则按实际有效投标接受,未获交换的债券仍按原条款留存。
门槛降低,方案不必等多数人点头就能推进,但结果也不再由公司单方面决定。
对持有人来说,固定现金池是一个多投稀释的结构:池子总额不变,参与投标的债权越多,单位债权分到的现金越少。这会直接影响投标意愿与最终投标比例。
还有一项容易忽略的条款,Exchange Claim Amount以未偿本金(含截至2026年9月29日依契约有效资本化的PIK利息)及截至该日(不含当日)的应计未付利息为基数;自2026年9月29日起至投票完成或交割日之间的应计未付利息不予支付,由参与交换的持有人豁免。
若按公司力争的2026年12月31日前交割测算,持有人额外让渡的利息接近一个季度,这部分不计入前述6.6%。
时间表压得很紧,公司拟推出交换要约文件,首期投票期约3周,必要时可延长,力争年底前完成资产及负债交割。
程序上,交易已获第八届董事会第二十九次会议审议通过,尚需股东会审议批准、境外债券持有人有效投标并被接受、并完成交割后方可生效。交换要约相关文件尚在编制中,具体安排尚未最终确定。
对荣盛发展而言,这一步能解决什么、不能解决什么,界限比较清楚。
能解决的是约一半境外债本金的刚性兑付压力,债务在上市公司层面消灭,有息负债规模相应下降,2028年3月的到期压力减半。
不能解决的是另一半,剩余本金仍按原条款留存,到期日仍是2028年3月29日;信托份额的价值,取决于一个没有现金流、带权利限制的捷克项目能否卖出、卖多少、什么时候卖。
更现实的是代价结构,这次重组要付出约5000万元以上现金,加上一块评估值1.82亿元的境外资产,换来约33亿元债权的注销。
11月2日的公告只是起点,股东会能否通过、持有人是否愿意投标、年底前能否交割,三道关口都过了,方案才算成立。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“观点”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!