 债市邦
作者:阿邦0504
来源:债市邦
文/债市邦
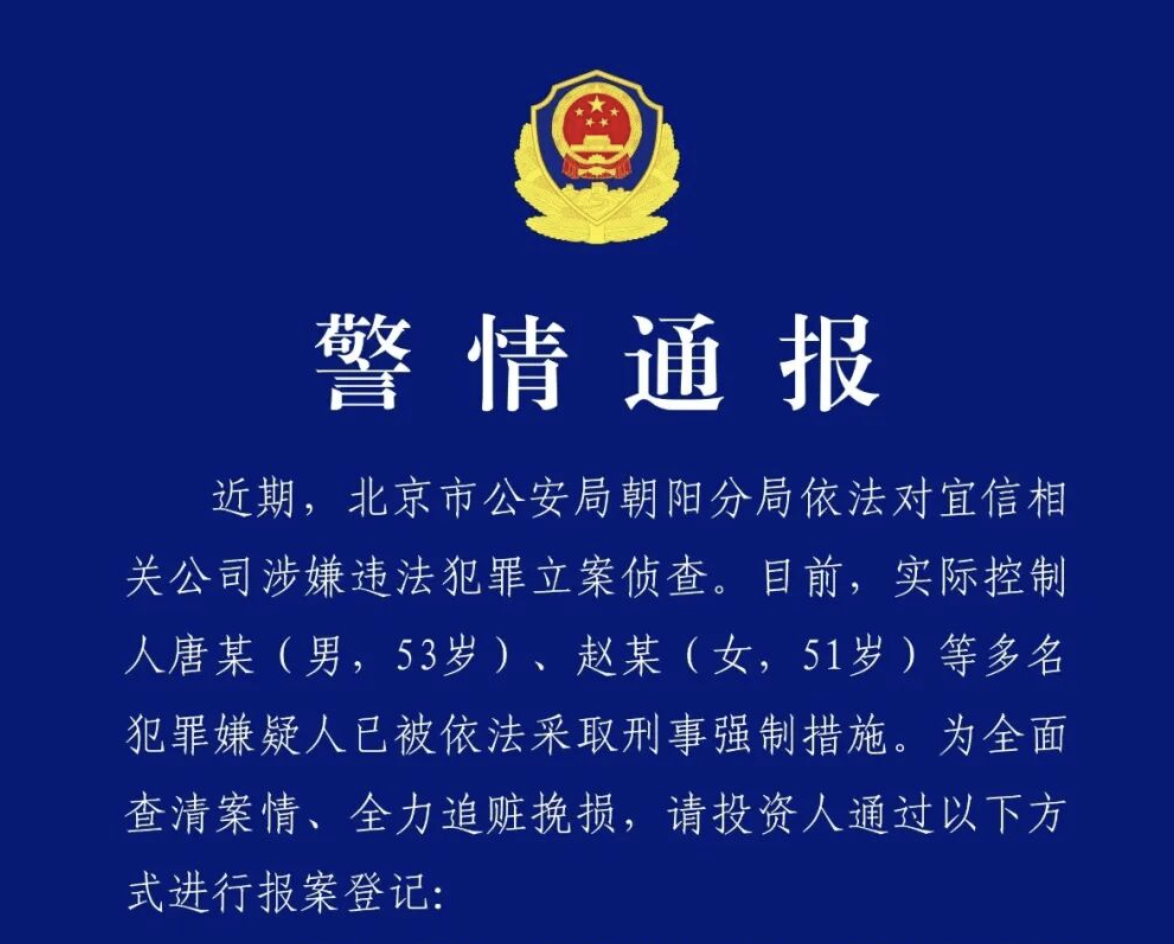
今天看到唐宁出事的新闻,虽然不意外,毕竟宜信的债权类产品的“良性退出“进展缓慢,已经是实质性违约了,网上一搜关键词“宜信”,出来的都是维权的新闻。
说起来,我和宜信还真有过一段不短的交集。
2012年,在基金公司实习干基子通道业务的时候,第一次接触宜信的产品。
产品月利率1%,每个月定时支付利息,相当于年化单利12%。
而那时候银行理财收益率大概5%,货币基金也就4%左右。宜信产品确实很有吸引力。
而且持有体验相当不错。
没有净值波动,不用操心市场涨跌,每个月到了约定日期,收益准时到账。比当时的银行理财还省心,就这样投了好几年。
其实2018年前后,P2P行业已经开始大面积暴雷,包括猫笔刀这样的大V也折进去不少。
但那时候总觉得,小平台倒了也就倒了,宜信和陆金所这样的龙头,应该还是能坚持住的。
直到2020年,看到整个行业大势已去才彻底退出,再也没有回来过。
现在回头看,多少有些后怕。
当年最看好的这两家龙头,最后也走出了截然不同的结局。
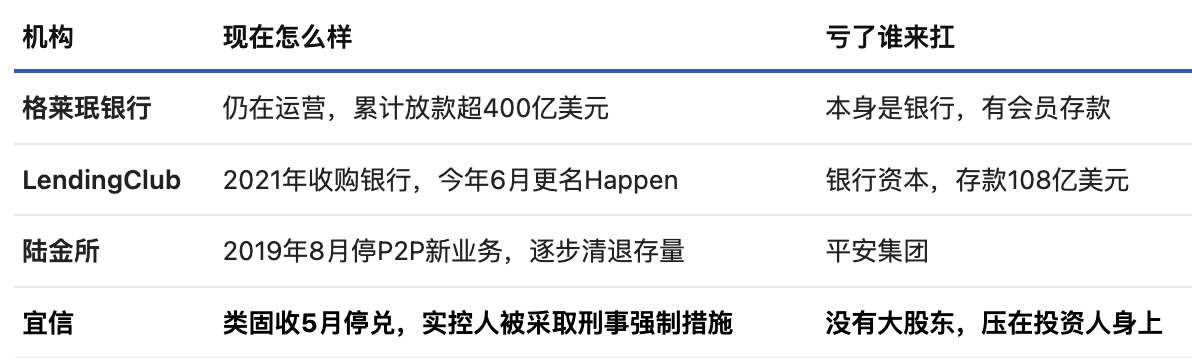
陆金所背靠平安集团,2021年前后基本完成P2P存量业务清零,投资者保住了本金,实现了相对平稳的清退。
宜信就没这么幸运了。
没有平安这样的大型金融集团撑腰,宜信虽然比绝大多数P2P平台多撑了几年,但最终还是陷入了严重的兑付危机。
金融行业所谓的头部效应,有时候拼的并不只是经营能力,更是谁在背后撑着。
如今P2P早已成为历史,但原本属于它们的客户并没有消失。
那么,接过这门生意的消费金融公司,会不会成为下一轮出清的主角?
一、P2P倒下了,但小额信贷这门生意没有消失
2020年11月,原银保监会宣布,全国实际运营的P2P网贷机构从高峰时期约5000家压降至零。
一个曾经被视为金融创新典范的行业,就这样全军覆没。
其实P2P最大的问题,并不是给普通人放贷,而是把高风险的信用资产,包装成了低风险的固定收益理财。
出借人拿着稳定收益,以为买的是理财产品,实际上承担的却是陌生人的信用风险。
等到经济环境变化、借款人集中违约,风险才一次性暴露。
那从全球范围来看,是否也出现了P2P清零的情况呢?
唐宁当年学习的尤努斯,其创办的格莱珉银行至今仍在运营。美国P2P鼻祖LendingClub也转型成了银行,套上了资本充足率的监管枷锁。
P2P退出以后,大量融资需求转向持牌消费金融公司、小贷公司和互联网助贷平台。
而最近几年,银行也开始加入这场争夺。
二、银行下沉,不只是因为利差薄,更是一项必须完成的ZZ任务
银行为什么开始抢小微和消费信贷?
一个重要原因,是自己也没多少利差可赚了。
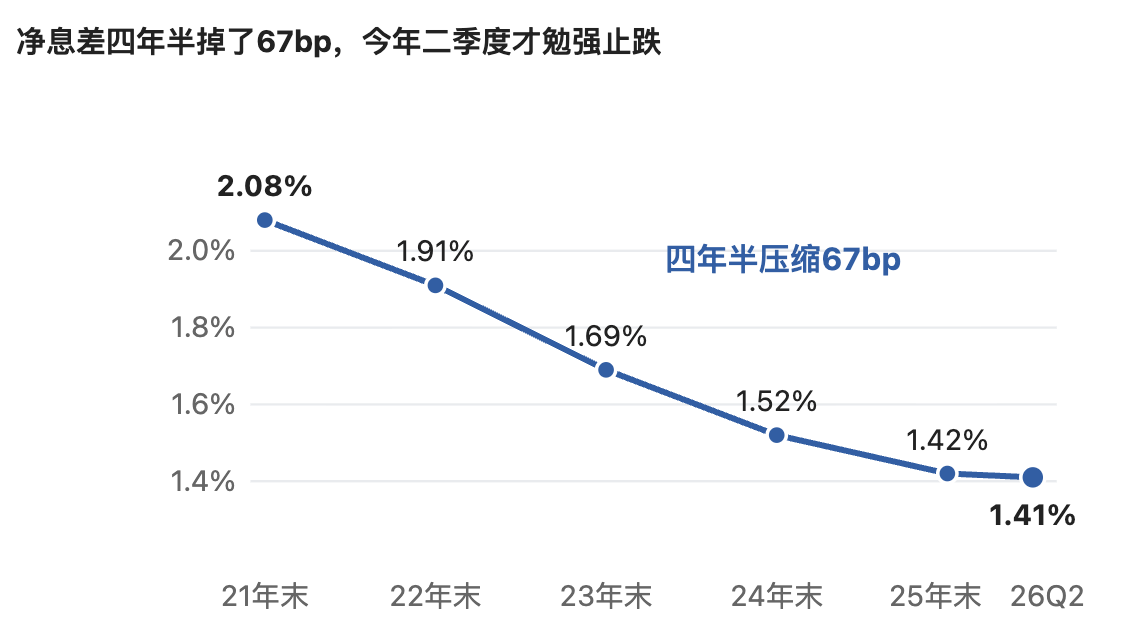
2026年二季度,商业银行净息差只有1.41%,相比2021年末的2.08%,压缩了67个基点。
地产城投两大融资吞金兽信贷需求收缩,优质企业融资成本不断下降。银行手里有大量资金,却越来越难找到收益率合适的资产,只能不断下沉。
但除了经济账,还有一本zz账。
科技金融、普惠金融已经成为银行必须落实的重点任务。
对于行长们而言,这已经不完全是一道商业选择题。
即使部分小微贷款不怎么赚钱,甚至经济账算不过来,捏着鼻子也得做。
毕竟,贷款赚多赚少是一回事,自己的发展前途是和zz账挂钩的。
有些业务即使利润不高,也得投。因为当期的考核指标看得见,未来的信用风险可能几年后才暴露。
政策和利差的双重推动,让银行不断向下沉市场扩张。
银行有便宜的资金,还有庞大的客户基础。
以前是银行把不愿意做的客户留给消费金融公司,现在是银行主动抢客户,把其中相对优质的客户重新筛选了一遍。
这才是消费金融行业最大的麻烦。
三、银行抢客户,jg压利率,消费金融的账越来越难算
信贷市场有个特殊的地方。
普通商品降价,可以靠扩大销量赚钱。但贷款不行,因为除了资金成本,还要考虑坏账。
过去银行不愿意做的客户,消费金融公司可以通过较高利率覆盖信用风险。
现在银行下沉,把相对优质的客户抢走,剩余客户的平均风险可能更高,而放出去债权的利率却在指导下一路往下走。
jg通过窗口指导,要求把个人贷款综合融资成本压到20%以内。
过去一笔高息消费贷款,养活了资金方、流量平台、助贷机构和担保公司,现在整条产业链的利润都得重新分配。
我们简单算笔账。
假设一家消费金融公司有100亿元平均贷款余额,综合收益率20%,资金成本4%,信用损失6%,获客及运营成本5%。
一年还能赚5亿元。
但如果收益率下降到16%,信用损失率上升到8%,其他条件不变,就会从盈利5亿元变成亏损1亿元。
消费金融最怕的,不是利率下降,而是利率下降的同时,信用风险还在上升。
继续放贷,可能越做越亏;主动缩表,收入和利润又会快速下滑。
这就是消费金融今天面临的困局。
今年以来,部分消费金融机构按照监管窗口指导,将新发贷款利率向20%调整。
几家头部消费金融公司的财报,已经反映出经营压力。
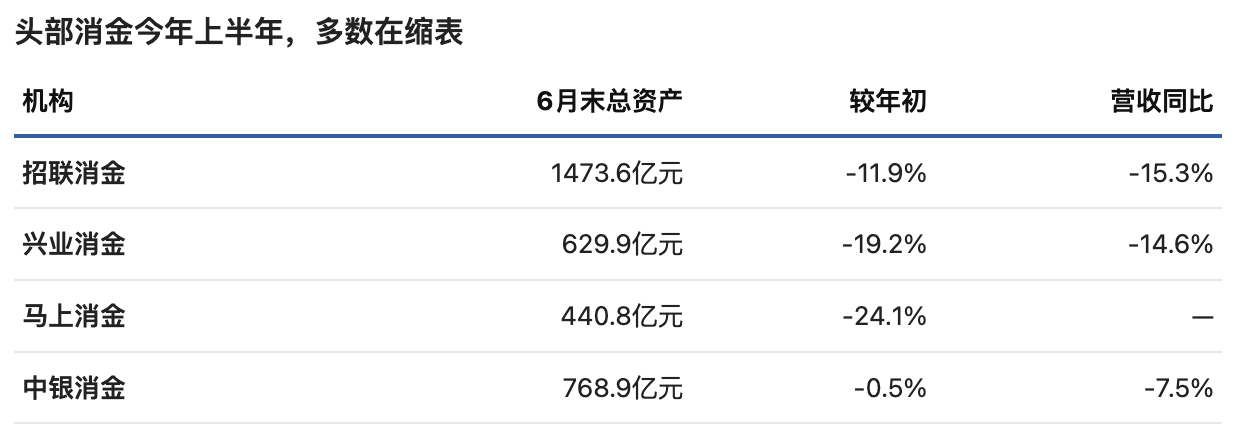
招联消费金融营业收入同比下降15.33%,总资产半年减少近200亿元。
兴业消费金融营业收入、净利润双双下降。
马上消费金融总资产较年初缩水超过24%。
行业里虽然仍有增长的公司,但过去依靠不断扩张贷款规模赚钱的模式,显然越来越难走通。
四、消费金融会成为下一个P2P吗?
我的判断是,会有一轮残酷的洗牌,但未必会重演P2P集体归零的结局。
毕竟持牌消费金融公司有资本金、有拨备,受到审慎监管,资金主要来自股东和金融机构。
即使经营出现问题,更可能表现为持续缩表、利润下滑、股东增资以及兼并重组。
但这不代表问题不严重。
银行有低成本资金,大型互联网平台掌握流量和场景。
夹在中间的消费金融公司,如果没有自己的获客和风控优势,很容易沦为提供资金、承担风险的通道。
赚的钱越来越少,坏账却要自己扛。
这样的生意,恐怕撑不了太久。
更让我担心的,其实还不是消费金融公司。
如果银行为了完成普惠金融和科创贷款指标不断下沉,那么今天消费金融面临的信用风险,未来会不会转移到银行自己的资产负债表上?
毕竟,银行资金成本低,不代表借款人的信用风险低。
有些科技企业拥有很好的技术,但现金流不稳定,本来更适合股权融资。
有些小微企业经营困难,问题并不是贷款利率太高,而是生意本身不赚钱。
还有一些消费者,本来收入就不足以覆盖支出,增加贷款额度也解决不了根本问题。
但在信贷投放指标的推动下,金融机构很容易把扩大贷款规模当成完成任务。
贷款放出去了,报表上的普惠金融规模增长了,政策任务也完成了。
几年以后坏账暴露,又是另一回事。
回到2012年买宜信产品的经历。
当年每个月拿着1%的收益,确实觉得这是一门好生意。
现在才明白,那12%的收益并不是什么金融创新创造出来的免费午餐。背后是借款人的融资成本,也是信用风险的价格。
只不过行业上行的时候,大家都在赚钱,很少有人去想,风险最终由谁承担。
P2P时代,最大的幻觉是技术可以替代风险管理。
消费金融时代,新的幻觉可能是,只要资金足够便宜、贷款利率足够低,再加上政策支持,就能把所有融资需求变成好生意。
但金融行业从来没有这样的好事。
过去二十年,P2P倒下了,消费金融起来了,如今银行又开始全面下沉。
参与者换了一批又一批,贷款利率也越来越低。
但金融风险不会因为P2P清零而消失,也不会因为换成银行牌照、完成政策考核就自动消失。
它只是换了一个地方,等待下一次信用周期的检验。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“债市邦”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: P2P全军覆没后,消费金融会是下一个吗?