 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
华发综合持续亏损,经营活动净现金流大幅下降,短期债务占比上升,或有负债风险进一步提升。
01列入负面观察名单
11月12日,联合资信公告称,维持珠海华发综合发展有限公司(以下简称“华发综合”)主体长期信用等级为AAA,维持“22华综01”等7只债券的信用等级为AAA,并将公司主体及上述债项列入负面观察名单。
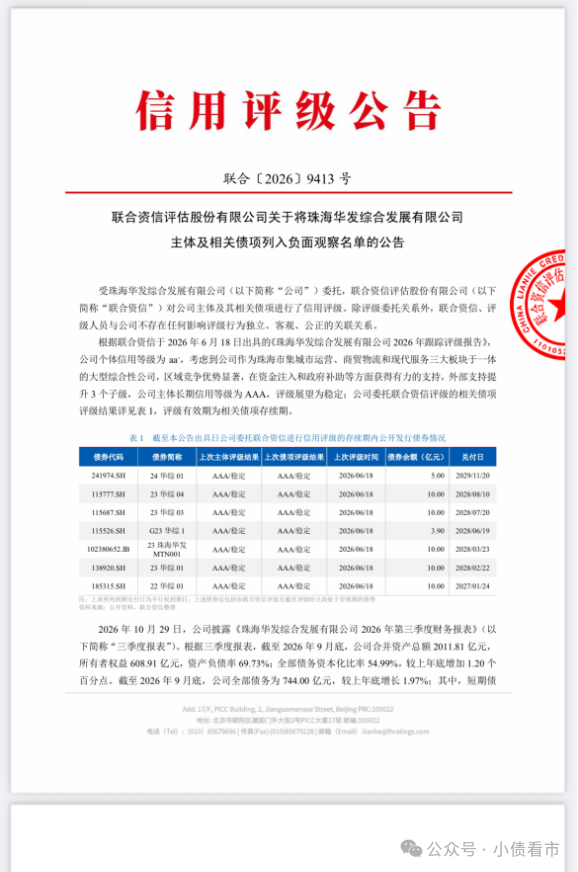
列入负面观察名单公告
公告显示,华发综合持续亏损,经营活动净现金流大幅下降,短期债务占比上升,或有负债风险进一步提升。
另外,华发综合的控股股东华发集团负面舆情等因素或将对公司再融资能力产生负面影响。
华发综合控股股东及主要被担保方华发集团资产变现及短期偿债面临压力,债务接续及集中兑付压力大。
近期,有关华发集团的负面舆情引发市场关注,债券二级市场价格波动,其再融资能力承压。
截至2026年6月底,华发综合对外担保余额为309.37亿元,其中对华发集团的担保余额为279.47亿元,占当期末净资产的49.44%。
受华发集团负面事项影响,华发综合面临的或有负债风险进一步提升。
02财务分析
据公开资料,华发综合是珠海市集城市运营、商贸物流和现代服务三大板块于一体的大型综合性公司,在珠海市竞争优势显著,在资金注入和政府补助等方面持续获得有力支持。
从股权结构看,华发综合的控股股东为华发集团,持股比例为80.83%,公司实际控制人为珠海市国资委。
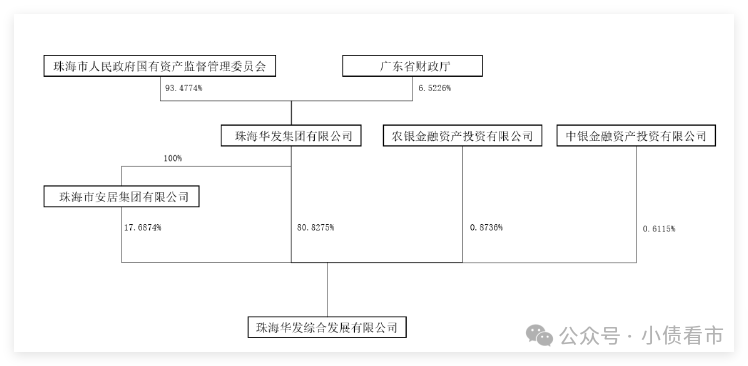
股权结构
2025年,受在建经营性项目大幅计提跌价准备影响,华发综合经营情况出现亏损,盈利指标表现差。
2026年1-9月,华发综合实现营业总收入335.12亿元,同比下降43.60%;实现利润总额-13.63亿元,同比下降183.67%。
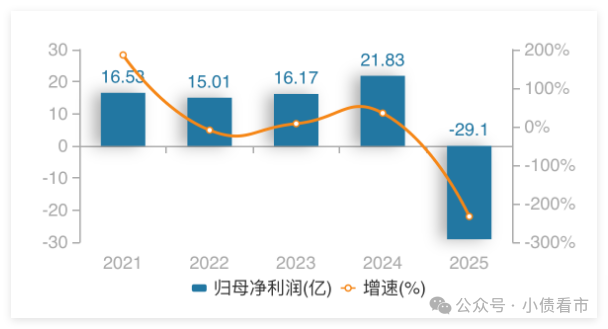
归母净利润
同期,华发综合经营活动产生的现金流量净额为-12.47亿元,同比减少100.72亿元。
截至2025年底,华发综合土地一级开发和经营性项目建设尚需投资848.01亿元,未来尚需投资规模大。
截至2026年9月底,华发综合合并资产总额2011.81亿元,总负债有1402.9亿元,所有者权益608.91亿元,资产负债率69.73%。
华发综合全部债务资本化比率54.99%,较上年底增加1.20个百分点。
《小债看市》分析债务结构发现,华发综合主要由流动负债为主,占总债务的79%。
截至2026年9月底,华发综合流动负债有1107.6亿元,主要为短期借款,公司一年内到期的短债债务合计有468.48亿元。
相较于短债压力,华发综合的流动性紧张,其账上货币资金有156.33亿元,无法覆盖短债,公司存在较大短期偿债压力。
在备用资金方面,截至2025年末,华发综合银行授信有924.95亿元,未使用授信额度为386.69亿元,公司财务弹性较好。
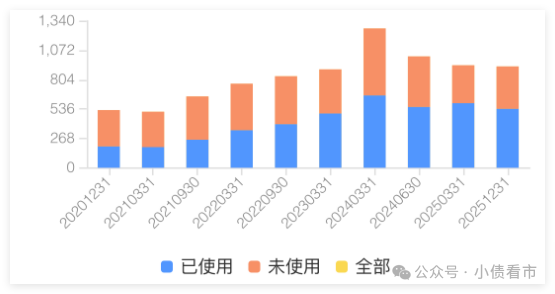
银行授信
在负债方面,华发综合还有295.3亿非流动负债,主要为长期借款,其长期有息负债合计有188.76亿元。
整体来看,华发综合全部债务为657.24亿元,主要为短期有息债务,带息债务比为47%。
从融资渠道看,华发综合银行融资占比57.53%,债券融资9.43%,非标融资占9.35%,资产证券化和华发财司等其他方式融资占23.69%,融资渠道多元化。
资产质量方面,华发综合资产中项目开发形成的存货和长期股权投资规模占比较高,分别为763.7亿和511.67亿元,公司资产流动性一般。
总得来看,华发综合业绩持续亏损,盈利指标表现差;流动性紧张,短债偿债压力大;存货和长期股权投资规模大,资产质量一般。
03区域环境
珠海市是中国五个经济特区之一,享有独特的政策优势,经济实力持续增强。
产业方面,近年来珠海市形成了新一代信息技术、新能源、集成电路、生物医药与健康、智能家电、高端装备制造和精细化工产业七大支柱产业。
近年来,珠海市地区生产总值持续增长,2025年GDP在广东省排名第六。
珠海市一般公共预算收入持续增长,税收收入占一般公共预算收入比重较高,收入质量较好;政府性基金收入波动下降。
截至2025年底,珠海市全市地方政府债务余额1727.09亿元,其中一般债务余额338.25亿元,专项债务余额1398.84亿元。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!