 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
中国玻璃正寻求重组融资安排及其他可行方案,并评估此次违约事件对集团财务状况及营运的影响。
01违约
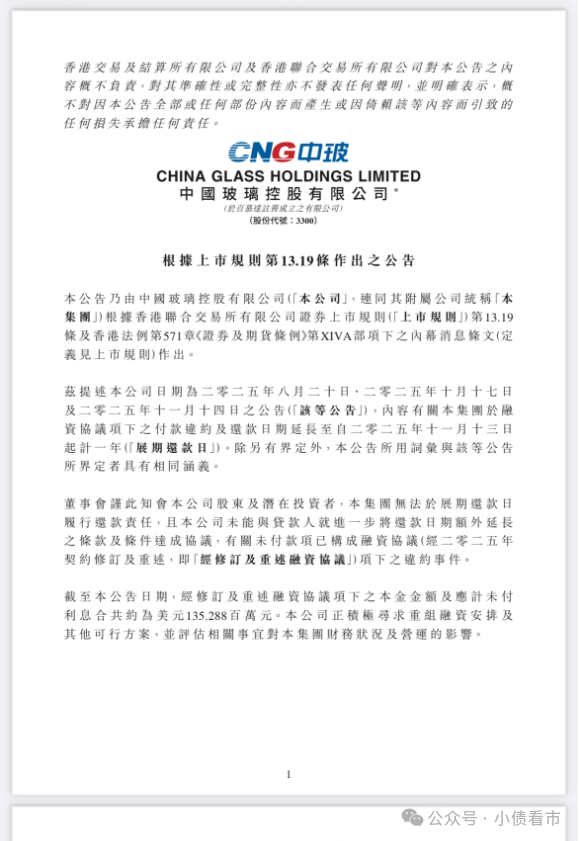
11月13日晚,中国玻璃(03300.HK)公告称,集团未能在一笔银团贷款展期后的还款日履行偿还责任,且未能与贷款人就再次延长还款期限达成协议,相关未付款项已构成融资协议项下的违约事件。
银团贷款违约公告
公告显示,该融资协议项下尚未偿还的本金及累计未付利息合计约1.35288亿美元,这份融资协议曾于2025年通过契约修订及重述。
中国玻璃称,正积极寻求重组融资安排及其他可行方案,并评估此次违约事件对集团财务状况及营运的影响。
近年来,由于房地产相关行业持续低迷,中国玻璃应收账款及现金流受到不利影响,业绩持续亏损,流动性紧张。
2025年8月,中国玻璃1.4亿美元贷款发生违约事件,爆发债务危机。
违约后,联合国际将中国玻璃列入评级负面观察名单,公司融资渠道恶化,融资灵活性降低,高额的短期还款负担对公司流动性构成压力。
02财务分析
据官网介绍,中国玻璃成立于2004年,2005年在香港联交所主板上市,公司股东包括凯盛科技、弘毅投资等。
中国玻璃现拥有十二大生产基地和一个研发中心,员工近5000人。
从股权结构看,中国玻璃的第一大股东是中国建材集团,弘毅投资为第二大股东,股权相对分散,公司无实控人。
中玻产品种类丰富,其中在线镀膜玻璃占有国内大部分市场份额,产品出口至全球九十多个国家和地区,被广泛应用于国内外各大标志性建筑物。
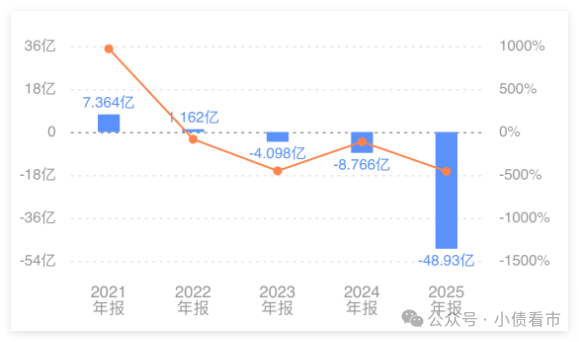
近年来,由于房地产相关行业持续低迷,中国玻璃业绩持续亏损,2023年-2025年分别亏损4.1亿、8.77亿以及48.93亿元。
2026年上半年,中国玻璃实现收入为12.47亿元,同比减少约42%;取得溢利5104.8万元,实现扭亏为盈。
归母净利润
中国玻璃收入减少主要由于玻璃产品的销量降低49%,2026年上半年扭亏为盈主要源于:
(1)集团持续优化业务结构,海外业务运营维持良好态势,盈利水平保持稳定;同时针对国内亏损业务实施有序关停,大幅减少经营损失;
(2)集团加快冗余资产处置与债务风险化解工作,稳步处置终止经营业务资产,加快资金回笼,盘活存量资产,为集团带来其他收益。
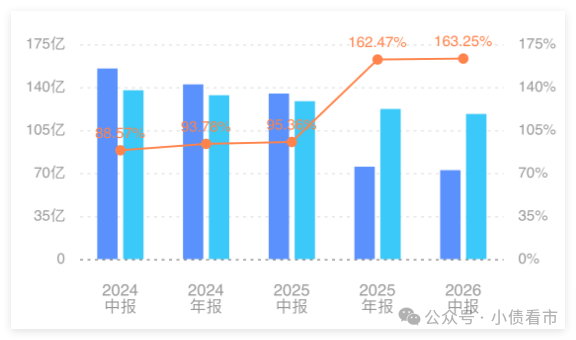
截至2026年6月末,中国玻璃总资产有72.38亿元,总负债118.15亿元,净资产有-45.78亿元,公司资产负债率达163.25%。
自2025年起,由于业绩持续亏损,中国玻璃已经资不抵债。
财务杠杆水平
《小债看市》分析债务结构发现,中国玻璃主要以流动负债为主,占总债务的99.7%,期限结构很差。
截至相同报告期,中国玻璃流动负债有117.82亿元,主要为非持续经营负债,其一年内到期的短期债务合计有19.02亿元。
相较于短债压力,中国玻璃的流动性紧张,其账上现金及现金等价物有2.52亿元,与短债间形成较大资金缺口,公司偿债压力较大。
此外,中国玻璃还有非流动负债3353万元,主要为递延所得税负债。
整体来看,中国玻璃刚性债务均为短期有息负债,带息债务比为16%。
从融资渠道看,作为上市公司,中国玻璃主要通过股权融资,此外其还通过租赁等方式融资。
目前,中国玻璃偿债主要通过债务重组、资产处置以及股东资金支持。
值得注意的是,2024年以来中国玻璃的筹资性现金流净额均为净流出状态,公司面临一定再融资压力。
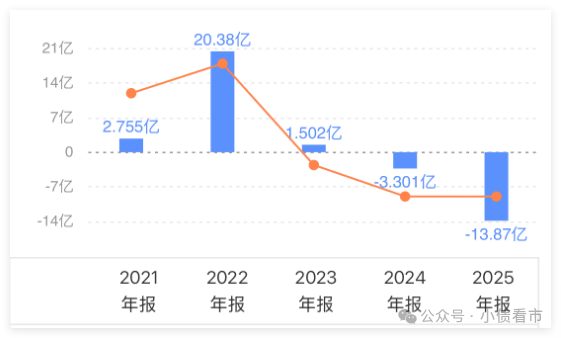
筹资性现金流
资产质量方面,中国玻璃其他应收款还有1.03亿元,存货规模2.98亿元,对资金形成占用,还存在一定跌价风险。
总得来看,中国玻璃业绩持续亏损,对债务和利息的保障能力恶化;资产负债表高风险,资不抵债;流动性紧张,短期偿债压力大。
03“玻璃大王”
中国玻璃的前身是江苏玻璃厂。
1968年,江苏玻璃厂建成江苏省第一条平板玻璃生产线;1998年江苏玻璃厂改制为江苏玻璃集团有限公司。
2001年,江苏玻璃集团有限公司发起组建江苏苏华达新材料有限公司。
2004年,联想控股旗下弘毅投资收购重组江苏苏华达新材料有限公司,成立中国玻璃控股有限公司。
次年,中国玻璃在香港联交所主板上市。
上市后,中国玻璃先后收购陕西蓝星玻璃、北京秦昌玻璃、威海蓝星玻璃等公司,成为旗下子公司。
2014年,中国建材集团入主中国玻璃,成为公司股东,两年后增持股份,成为公司第一大股东。
近年来,随着房地产行业深度调整,中国玻璃经营陷入困境。
2025年起,中国玻璃将大批浮法生产线列为持有待售,总资产由142亿缩至72亿,巨亏致净资产转负,偿债依赖大股东支持与待售资产处置。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!