 克而瑞地产研究
作者:克而瑞研究中心
来源:克而瑞地产研究
摘要
2026年10月5日,雅居乐披露境外债务重组重大进展:51.83亿美元境外债拟以91.99亿新股置换,相关持有人合计预计取得重组后约64.6%股权,陈卓林家族拟让渡上市公司控制权。这是大湾区出险民营房企迄今力度最大的境外债转股,也是其中推进控股权让渡的代表性样本,显示部分出险房企的处置逻辑正从“展期降息”转向“交出控股权换生存”。
同批出险房企中,碧桂园、旭辉以“削债+展期+部分转股”稳盘,融创、世茂以全额强制债转股保留主要股东(融创另设股权稳定计划),宝龙、龙光、花样年以强制可换股(MCB)与分层转股化解,正荣、富力、金科以展期与司法重整换时间,雅居乐则拟走向债权人控股。路径差异不在方案设计,而在于三张牌——销售造血、资产变现、股东增信:大致呈现如下规律,三项条件具备两项及以上偏向原股东主导型重组,仅占一项偏向强制转股,三项均显著弱化则容易走向出让控制权。
行业层面,截至2025年末已有21家出险房企重组/重整获批、累计化债约1.2万亿元。2026年以来的边际变化是,出让控制权式重组开始取代单纯展期成为新选项。但化债只重置资产负债表的一端,不修复经营现金流——境外谈成只是上半场,关键仍在境内项目层面的债务协调与资产盘活。
01
标志性样本
雅居乐拟让渡控制权,大比例股权置换债务
(一)交易全貌:一笔囊括全品类外债的股权置换
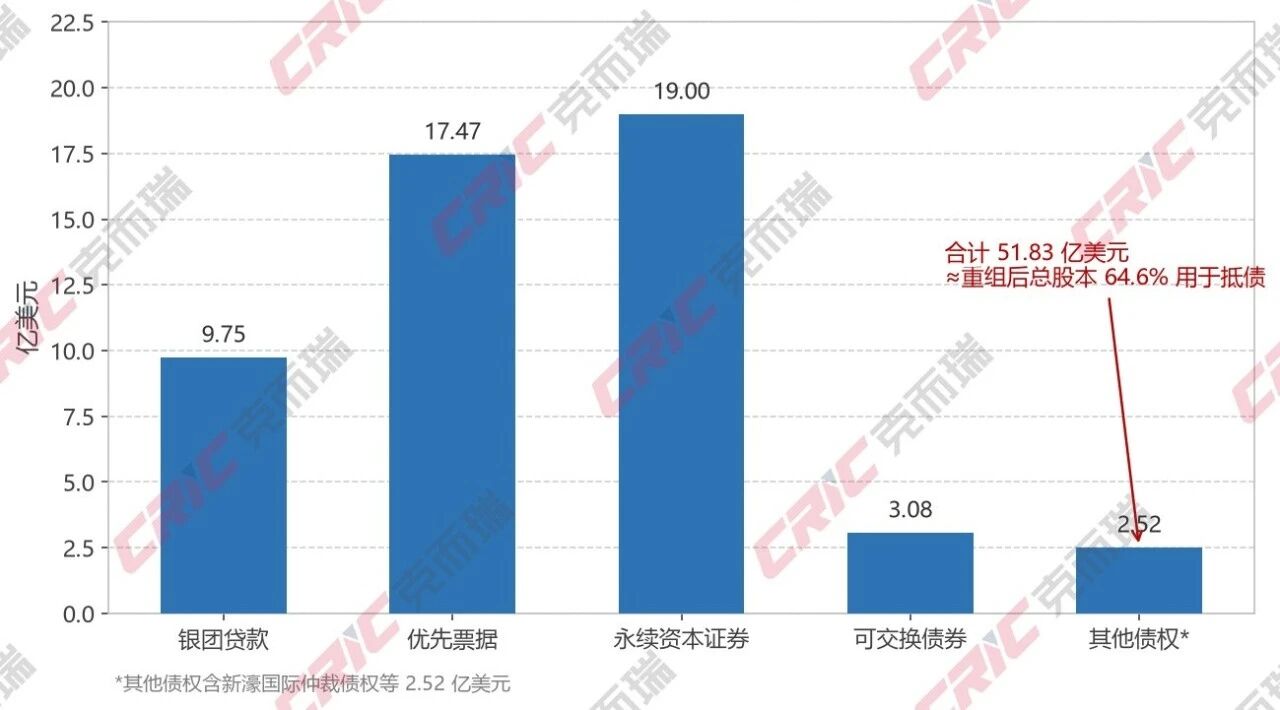
本次重组属于跨境债务出清与股权重置的组合交易,涉及境外金融工具总规模51.83亿美元(含永久资本证券),覆盖雅居乐已披露的主要境外存量金融工具(是否覆盖全部境外负债,以公司公告及重组文件为准),五大债务品类一次性打包:银团贷款9.75亿美元、优先票据17.47亿美元、永久资本证券19亿美元、可交换债券3.08亿美元,其余含新濠国际仲裁债权等2.52亿美元。永久资本证券与优先票据合计占比逾七成,是本次置换的主体(图1);分项相加与合计的0.01亿美元差异为四舍五入所致。
图1 雅居乐境外债重组打包范围:五大品类合集51.83亿美元
数据来源:克而瑞研究中心整理,据企业公告
方案核心:拟发行约91.99亿股新股,占重组完成后总股本64.6%,全部交付境外债权人。债权人可直接领取新股,也可选择最高356.49亿港元的重组对价可交换债券(期限一年、零息、到期强制转股)。若方案落地,无论选择哪种路径,境外债相关持有人预计合计持股超六成,公司控制权面临让渡;原实控人家族股权将被大幅稀释,治理安排变化以正式披露为准。
注:永久资本证券在发行人报表中通常列于权益工具。本次置换在法律形式上为权益工具持有人的股权置换,与优先票据等金融负债转股在会计效果上存在差异;文中“境外金融工具”为统称,不改变债权人拟取得控股权益的交易实质。
时间表:商业条款文本谈判基本落地,预计六周内推出具备框架效力的重组支持协议(RSA)。方案预留弹性——最多可新增纳入10亿美元额外债务,也可视谈判剔除个别债项。
(二)谈判对手:境外银团主导,全球资本抱团
银团贷款组别的谈判主要由境外银团协调委员会牵头,其持有61.5%的银团贷款本金;但银团贷款9.75亿美元仅占境外债总规模约18.8%,整体方案仍需优先票据、永久资本证券等持有人支持;恒生银行任银团代理行,汇丰、法国兴业、建银亚洲等中外资银行参与。剩余债权由海外机构投资者群体持有,覆盖优先票据、永久资本证券、可交换债全部品类。债权结构决定了谈判逻辑:大型国际机构愿意放弃现金回款,换取控股权益,着眼于接管平台后存量资产的长周期盘活与未来资产回收价值。
(三)底层逻辑:以控股权换“活下去”
雅居乐选择出让控制权,目标解决三大难题:其一,终止境外诉讼与清盘风险——上述境外金融工具偿付压力爆发后,公司持续面临香港清盘呈请、跨境资产冻结、境外司法诉讼,重组落地后,拟置换纳入重组范围的境外金融工具,并争取中止相关诉讼/清盘程序,但不等于清零全部境外负债、担保及或有负债(永久资本证券按权益工具置换处理);其二,压降利息负担——优先票据等付息债务转股后,财务利息支出相应减少;其三,保住上市主体与经营底盘——保留上市公司主体、开发资质与存量资产运营价值。若方案落地,代价是家族让出数十年积累的控制权。
(四)风险:条款谈妥,不等于落地
当前仅达成商业共识,尚未签署具法律约束力的正式协议。后续需多组债权人分类表决、香港法院聆讯审批、多法域合规审查,任一环节遇阻都可能修改、延期甚至终止。债权人内部利益分化——银团、优先票据持有人、永久资本证券投资人对股权价值判断分歧,少数债权人可在聆讯阶段提出异议。更关键的是境内资产鸿沟:本次重组解决的是境外层面上市公司股权与外债,而雅居乐核心土地、项目、现金流全部在内地;境外新控股股东想盘活境内底层资产,仍要面对内地资产处置、债权与司法层面的复杂博弈。
02
路径分化
原股东主导、强转、展期抵债、让权四派同台
(一)原股东主导派:削债但不交控制权
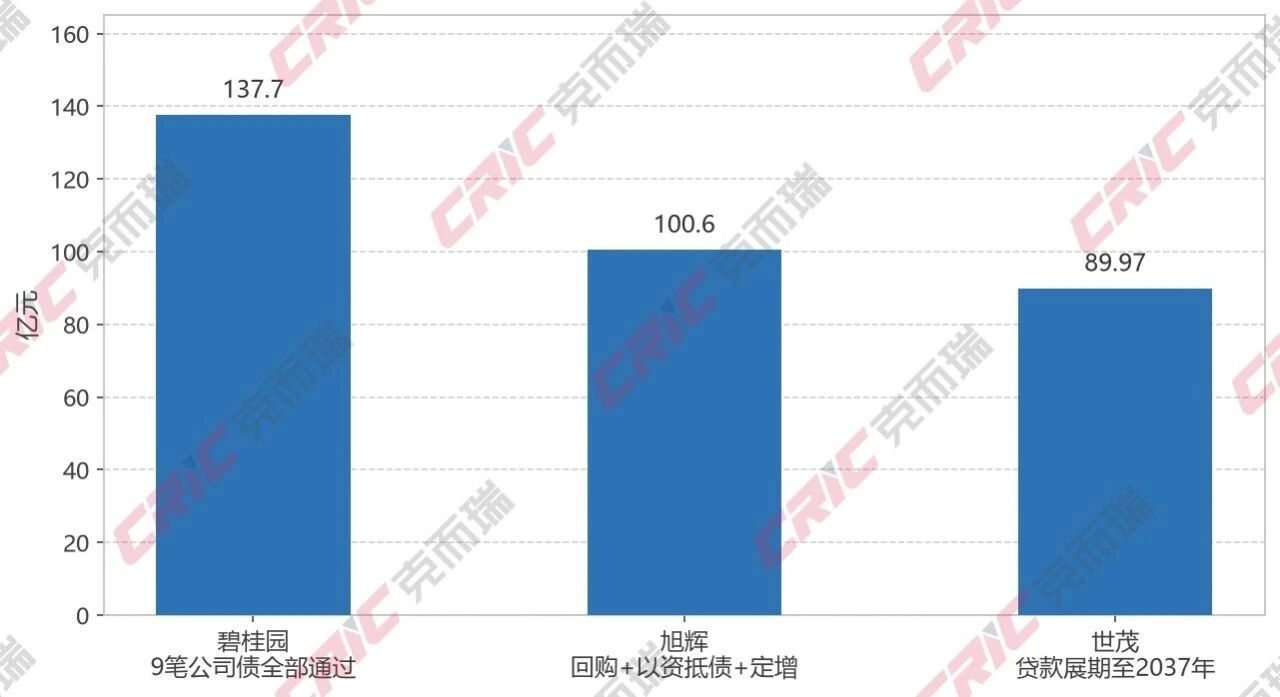
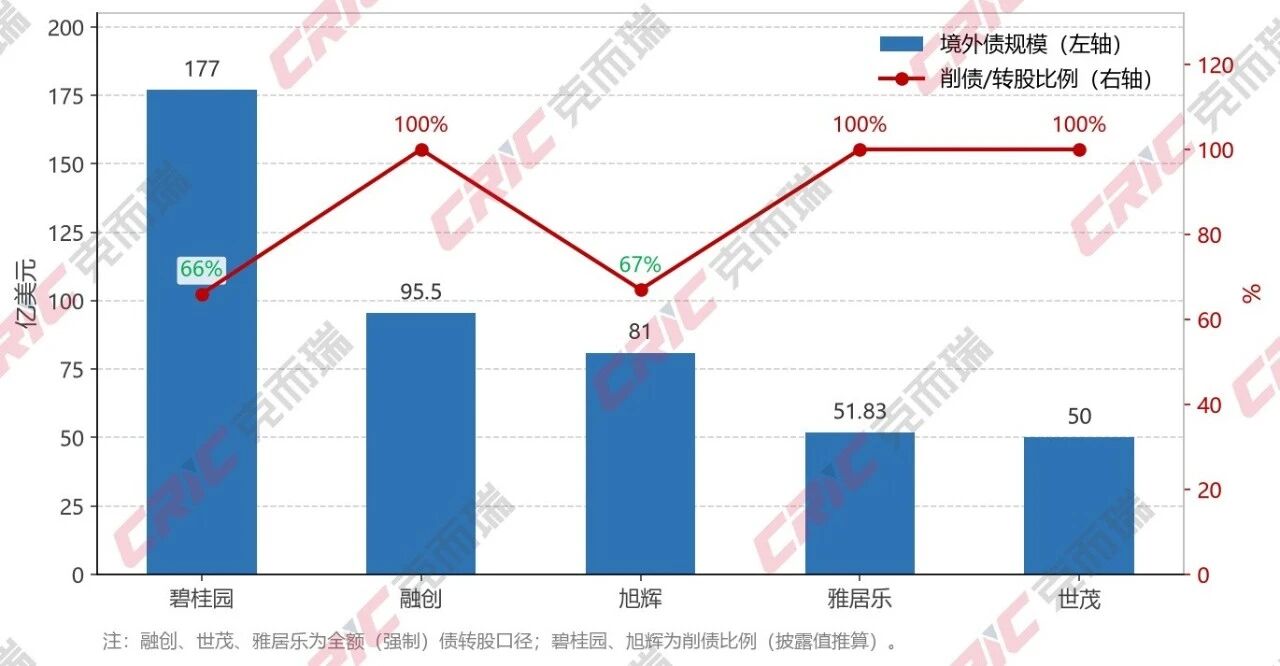
碧桂园、旭辉为代表。碧桂园177亿美元境外债2025年12月生效,预计削债约117亿美元(约840亿元),新工具成本1%—2.5%、最长11.5年;境内9笔约137.7亿元公司债全部通过,整体降债超900亿元;控股股东杨惠妍家族以11.48亿美元股东贷款转股份并持续提供无息支持,重组后原股东仍居主导。
旭辉81亿美元境外债同期生效,削债约380亿元、化债比例约67%,未来三年无现金偿付境外本息;境内100.6亿元债通过现金回购、以资抵债,有息负债从842亿元压到500亿元左右。两家共同点是控制权未发生实质转移:碧桂园重组后杨惠妍家族仍居主导;旭辉据公开披露由林氏家族力求保留股东地位,是否仍为第一大股东需以最新公告核实。债权人主要以财务投资人身份进入,原股东控制权在股权比例上被稀释。
原股东主导派的境外削债与境内化债同步推进,境内处置规模均已过百亿量级;图中一并列出世茂作横向对照:
图2 典型房企境内债务处置规模与方式(亿元)
数据来源:克而瑞研究中心整理,据企业公告及公开报道
以上三条可以对应第三章提出的三张核心谈判筹码:销售盘还在对应销售造血,大股东肯转股对应股东增信,削债不超过原股东承受线,本质是依托可处置资产(资产变现)综合博弈得出的谈判结果。三条同时成立才守得住控制权,缺项越多,越要靠让渡股权换取债权人让步。
(二)强转派:债务转换力度较大,但留主要股东
融创、世茂、宝龙、龙光、花样年为代表。融创二次境外重组约95.5亿美元全额强制可换股,设6.8港元、3.85港元两档强制可换股债券(MCB),2025年10月债权人投票赞成率98.5%、11月获法院批准;同时设“股权结构稳定计划”——债权人每认购100美元新MCB,按公告安排对应配置23美元等值受限权益(具体授予条件与权益限制以公告为准),孙宏斌获配受限股、6年内投票权受限但不出局。宝龙以12亿美元强制可换债为核心、出售部分宝龙商业股权,不弃上市公司控制权。龙光境外重组削债约70%,用现金+票据+强制可换股,原经营主体保留,2026年推进生效。花样年用长短票据+对价股+强可换,分层退出。这一派的底线一致:主要股东不换人,但控制权弱化程度不同。
世茂是本次新纳入的样本——据公开披露,其境外债中约50亿美元强制可换股债已全部转股(注:50亿美元为强制可换股债口径,不等同于世茂境外债总规模,总规模需以公告核实),境内89.97亿元贷款展期、最长至2037年;许氏家族仍为第一大股东,持股稀释至30%—32%区间(2026年5月公告口径约30.19%),控制权显著弱化但未移交控股权,弱化程度介于融创与雅居乐之间。融创以股权稳定计划把主要股东锁在桌边,世茂以家族仍居第一大股东维持主要股东地位,其控制权是否发生实质变化,仍需结合投票权与董事会安排判断,宝龙、龙光、花样年则通过资产处置与分层转股换取债权人让步。
(三)展期/重整派:以时间换空间,内部程序差异大
这一派内部程序差异较大:以正荣、富力、金科为代表,正荣、富力以庭外展期为主,金科走司法重整,不宜完全并列。正荣境内用“少量现金+项目销售款抵扣+新债展期”,本金削减有限;富力把应收账款信托纳入工具箱;金科走司法重整,以现金+股票+信托受益权组合清偿,小额全额、大额折价转股或信托清偿。这类更依赖项目回款和法院程序,不追求境外快速清零。
(四)让权派:雅居乐——三方面均面临约束,选择大比例股权置换
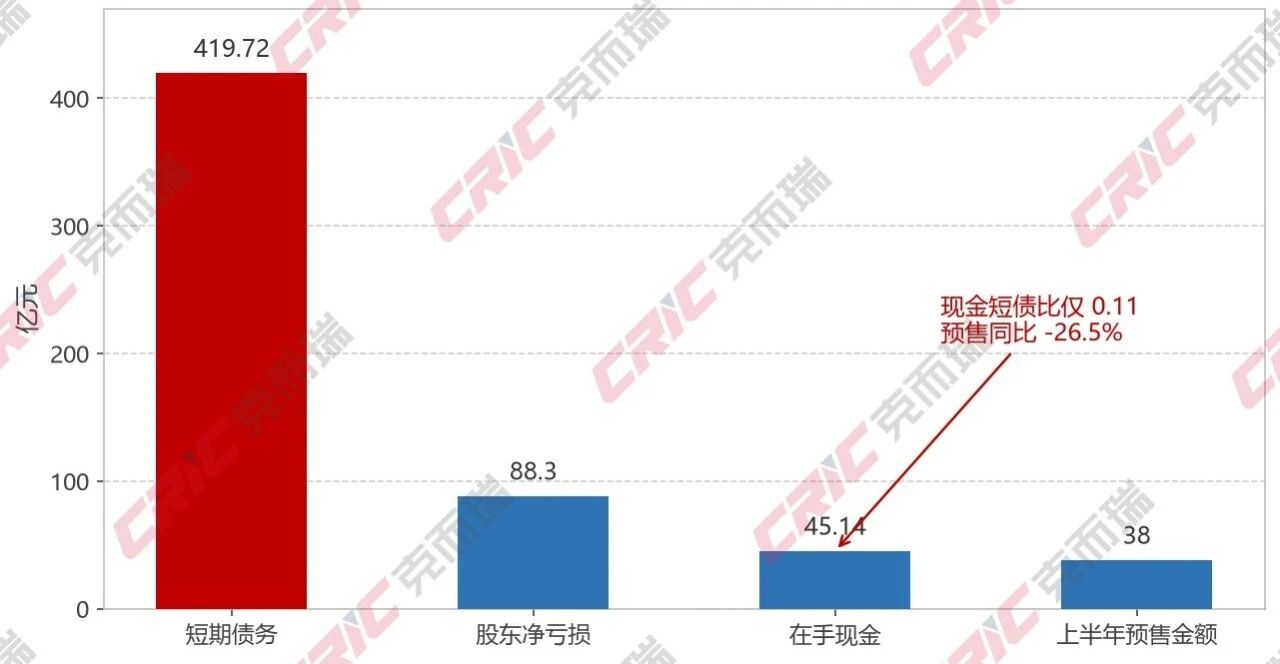
雅居乐2026年上半年预售仅38亿元、同比降26.5%,股东应占亏损88.3亿元,短期债务419.72亿元,现金及银行结余45.14亿元(其中受限及定期存款约12.2亿元,可自由动用现金及现金等价物约32.94亿元)。按含受限现金口径,现金短债比约0.11;按可动用现金口径约0.08。在销售回款承压、短期偿债压力较大、股东支持及资产处置空间受限的背景下,雅居乐拟议方案选择以大比例股权置换相关境外金融工具,反映出原股东在债务重组中面临较大的权益让渡压力。谈判筹码从“展期多少年”变成“给多少股权”。控制权让渡的实质是董事会席位与投票权安排,持股比例只是结果——据媒体估算,家族持股将降至两成以下,与相关持有人合计持股64.6%相对应;正式结果以公司公告为准。
(五)方案与力度总览
从境外债规模与处置力度看(图3),雅居乐、融创、世茂走的是全额(或拟全额)债转股路径,碧桂园、旭辉以削债为主;雅居乐的特殊性不在力度而在归宿——同等力度的转股中,融创通过股权稳定计划保留主要股东,雅居乐则拟让出控制权。
图3 典型出险房企境外债规模与处置力度对比
数据来源:克而瑞研究中心整理,据企业公告及公开报道
表1 典型出险房企境外债重组方案要点
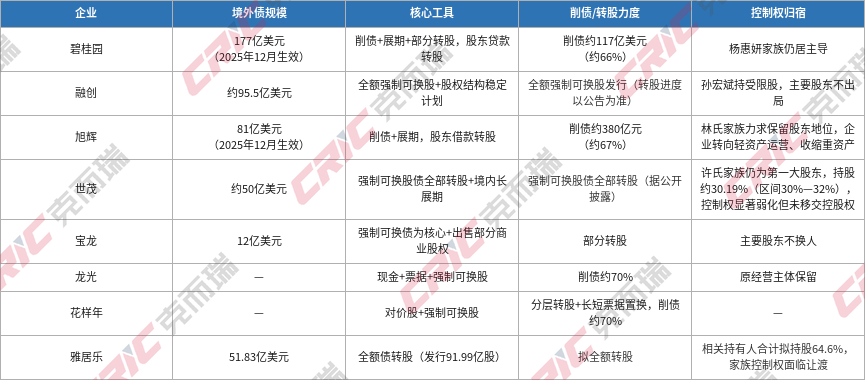
注:世茂持股比例按2026年5月公告口径约30.19%(区间30%—32%);雅居乐家族持股降至约两成以下(媒体估算口径,正式结果以公司后续公告为准)。
数据来源:克而瑞研究中心整理,据企业公告及公开报道;“—”为公开信息未披露规模口径
表2 出险房企化债路径四派对比
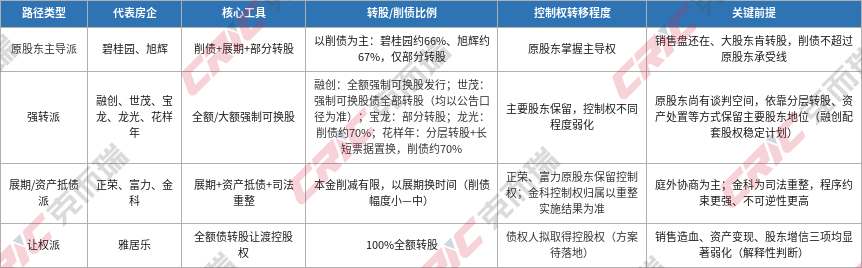
注:金科司法重整与正荣、富力庭外展期程序性质不同,不宜完全并列。世茂虽100%全额转股,但原家族仍维持第一大股东地位、未移交控股权,控制权弱化程度介于融创与雅居乐之间,故归入强转派。
数据来源:克而瑞研究中心整理
03
决定路径的三张牌
销售造血、资产变现、股东增信
化债路径由三件事决定——销售造血、资产变现、股东增信。在本报告样本中,三项全具备者更可能守住控制权;具备两项者偏向原股东主导型重组,但需付出削债幅度或时间成本;仅具备一项者偏向强制转股;三项均显著弱化者更容易走向让权。这是解释性排序,不是严格充要分类;工具组合、债权人结构、股东谈判能力及司法程序仍会改变控制权归宿。碧桂园有杨惠妍家族注资与全国销售底盘,旭辉有林氏转股与境内组合偿债,两家都占两项以上,故能维持原股东主导地位。世茂虽已全额转股,但销售与资产变现均走弱,主要靠境内长展期腾挪,控制权显著稀释但未移交,处于强转与让权之间的区间。
雅居乐三方面均显著承压。2026年上半年预售仅38亿元、同比降26.5%,股东应占亏损88.3亿元,短期债务419.72亿元,现金及银行结余45.14亿元(其中受限及定期存款约12.2亿元,实际可自由动用的现金及现金等价物仅32.94亿元),账面现金短债比仅0.11(图4),销售回款、股东注资与资产变现三方面均受限。谈判筹码自然从“展期多少年”变成“给多少股权”。
图4 雅居乐2026年上半年偿债与经营压力(亿元)
数据来源:克而瑞研究中心整理,据企业公告
04
行业信号
从债务爆雷到残值分配与资本重构
行业层面,截至2025年末已有21家出险房企重组/重整获批、累计化债约1.2万亿元;进入2026年以来,以雅居乐为代表的让权式重组在样本中开始出现,成为展期之外的新选项,但尚不能判断其已成为行业普遍趋势。重组只重置资产负债表,不自动修复经营。旭辉重组后仍因伦敦资产出售不顺触发后续现金兑付款重新谈判,说明“削债成功”和“经营翻身”是两件事。
这也是跨境债务重组逻辑的缩影:境外债权人不再只盯短期现金兑付,转而接受“控股股权+长期资产变现”。 香港协议安排(SoA)等跨境重组工具,已成为部分中资房企处理大额美元债的常见工具之一。部分出险房企正从债务爆雷阶段转入残值分配与资本重构阶段——部分原股东权益显著稀释,境外金融债权人可能由债权持有人转变为重要股东,企业股权结构及治理安排面临调整。但接盘资本的耐心与境内现金流的恢复速度之间存在时间错配,重组方案中的现金支付节点、可交换债到期安排及资产出售进度,可能成为二次违约或二次谈判的触发点。
05
后续跟踪
境外落地只是起点
雅居乐化债即便方案落地,仍需签重组支持协议、走英国重组计划及香港两项计划、经债权人表决和法院程序。落地之后,真正的考验转移至境内:保交楼回款能否回升、非核心资产是否继续折价、债权人进董事会后是否重构文旅与重资产盘子。
表3 雅居乐化债后续关键观察点
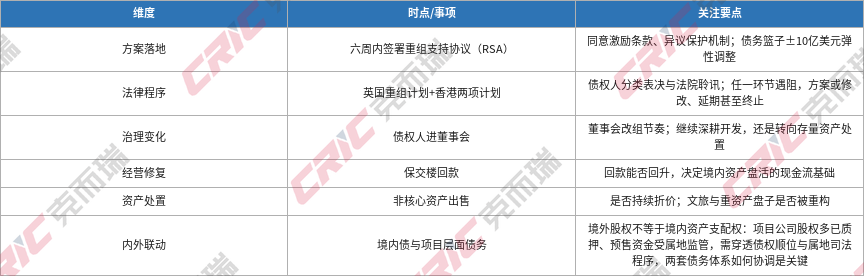
数据来源:克而瑞研究中心整理
06
结论
自救要抢在违约前。等现金枯竭再谈,筹码已不在自己手里。稳盘是争时间,强转是分股权,让权是分残值。雅居乐拟以大比例股权抵债,反映出控制权调整的现实可能性:当自身现金流不足以兑付外债、股东增信和资产变现均受限时,创始家族可能面临控制权让渡。香港跨境重组工具、债转股、债权人入主可能更常见,但是否成为新常态仍需更多样本验证,而境外重组只是上半场,关键在于项目层面债务协调与境内资产盘活的实际进展——拿到上市公司股权,不等于能支配项目现金流。
数据来源与声明
1 本报告案例与数据基于企业公告、债权人会议结果及公开报道整理,信息截至2026年10月;境外债务金额为公告口径(亿美元),境内为人民币亿元。
2 削债/转股比例按披露值或据披露数据推算,雅居乐方案中各分项之和与合计可能存在±0.1的显示差异。
3 雅居乐重组截至2026年10月5日仅为商业条款共识,尚需重组支持协议签署、债权人分类表决与法院程序,最终方案存在调整可能。
4 本内容仅供参考,不构成投资建议。各企业削债/转股比例的统计口径、汇率与生效日期以各自公告为准;融创“100%转股”指强制可换股工具的全额发行安排,实际转股进度以公告核实为准。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“克而瑞地产研究”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!