 睿博恩重生笔记
作者:李坤泽
来源:睿博恩重生笔记
2026年9月7日,ST麦趣(002719)发布公告称,公司于近日收到债权人广州市铭慧机械股份有限公司向昌吉回族自治州中级人民法院申请对公司进行破产清算。
这已经是这家设备供应商在过去九个月里第三次提交破产清算申请。2026年1月首次申请,2月被法院裁定不予受理;7月再次提交,8月以双方协商债务和解为由撤回;9月第三次出手。催命的债务本金是495.49万元。不到500万的设备尾款,一家上市公司,三次被申请破产清算。这笔账,算的不是钱,是信号。
三次申请,三次波折
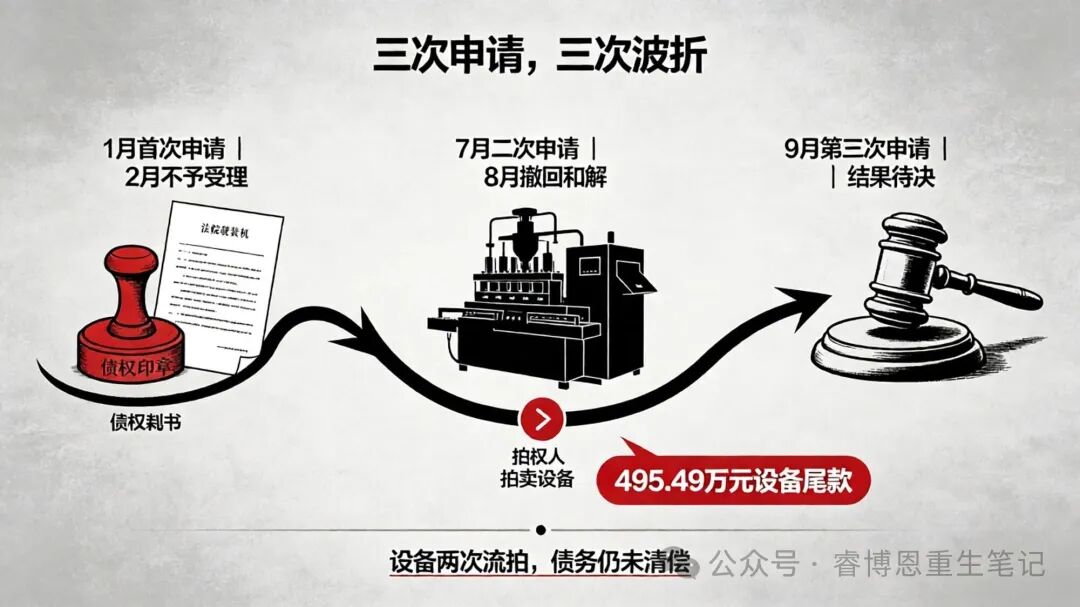
铭慧机械是ST麦趣的核心设备供应商,为其提供无菌纸包装柔性灌装机等生产设备。公司尚欠付对方货款495.49万元。由于债务纠纷,昌吉市人民法院已对公司名下的R砖无菌灌装机、T砖无菌灌装机、椭圆杯环标成型灌装封切机、锥形环标成型灌装封切机进行了两次拍卖,两次均流拍。设备卖不掉,债务还不上,债权人只能反复申请破产清算。但三次申请的结果各不相同:第一次(2026年1月) :铭慧机械向昌吉州中院申请破产清算。2月6日,法院出具《民事裁定书》(2026)新23破申1号,认为“现有证据不足以证明麦趣尔股份公司存在法定破产原因”,裁定不予受理。第二次(2026年7月) :铭慧机械再次申请。8月7日,公司公告称,申请人已提交《撤回破产清算申请书》,撤回原因为“被申请人正在积极与申请人沟通债务和解事项,申请人自愿撤回”。第三次(2026年9月) :铭慧机械再度申请。截至公告披露日,公司尚未收到昌吉州中院的任何法律文书材料。公司在公告中表示:“目前生产经营活动正常,未达到《中华人民共和国企业破产法》所规定的‘资产不足以清偿全部债务’或‘明显缺乏清偿能力’的破产清算法定条件。”但法院是否受理,不取决于公司的表态。根据《深圳证券交易所股票上市规则(2026年修订)》第9.4.1条第九项的规定,如果法院依法受理公司破产清算申请,公司股票可能被实施退市风险警示。
495万背后的真实困局
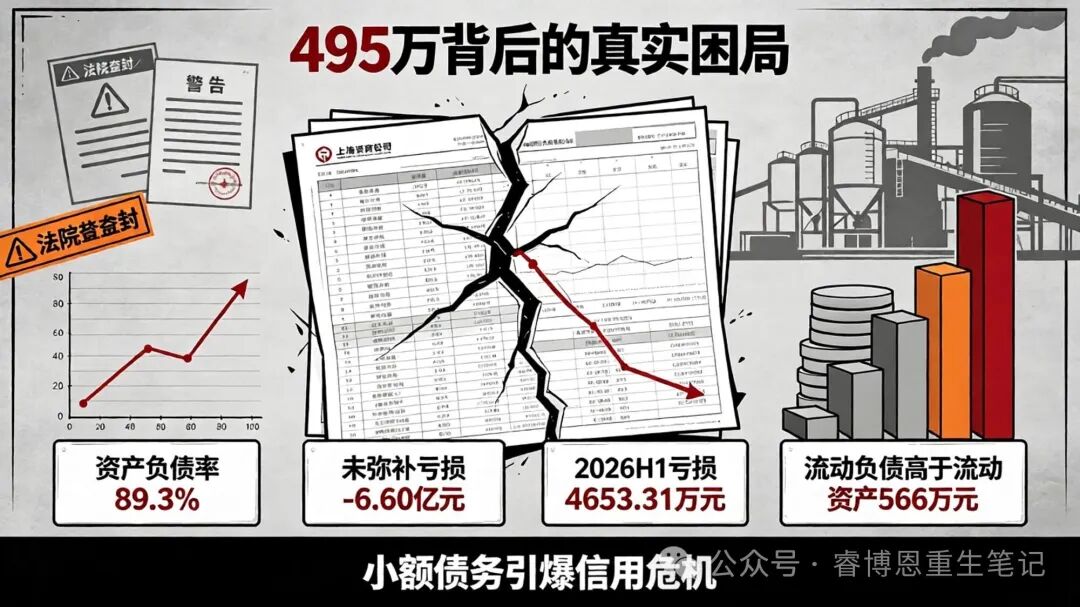
如果只看495万的设备尾款,会误以为这是一起普通的商业纠纷。但把财务数据摊开,真相比表面严重得多。经营层面:收入腰斩,亏损加速。2025年,公司营收6.35亿元,较2022年的9.89亿元缩水36%。2026年上半年,营收2.41亿元,同比下降18.24%;归母净利润亏损4653.31万元,而去年同期是盈利154.66万元,同比下降3108.66%。负债层面:资不抵债的临界点。截至2026年一季度末,负债总额8.38亿元,资产负债率高达89.3%。流动负债高于流动资产566万元,意味着公司的流动资产已经无法覆盖短期债务。股东权益层面:未弥补亏损触目惊心。截至2025年12月31日,公司合并报表未分配利润为-6.60亿元,实收股本1.74亿元,未弥补亏损金额达到实收股本总额的三倍以上。治理层面:信披违规被警示。2026年8月28日,公司收到新疆证监局出具的警示函。公告显示,ST麦趣存在三项违规:未及时披露重大诉讼案件(涉案金额2644万元)、未及时审议及披露关联方借款(1300万元)、未及时披露被列为失信被执行人事项。一笔495万的欠款,引爆的是一家资产负债率89.3%、未弥补亏损6.6亿、连续多年被列为失信被执行人的上市公司的信用危机。
丙二醇的“致命拐点”
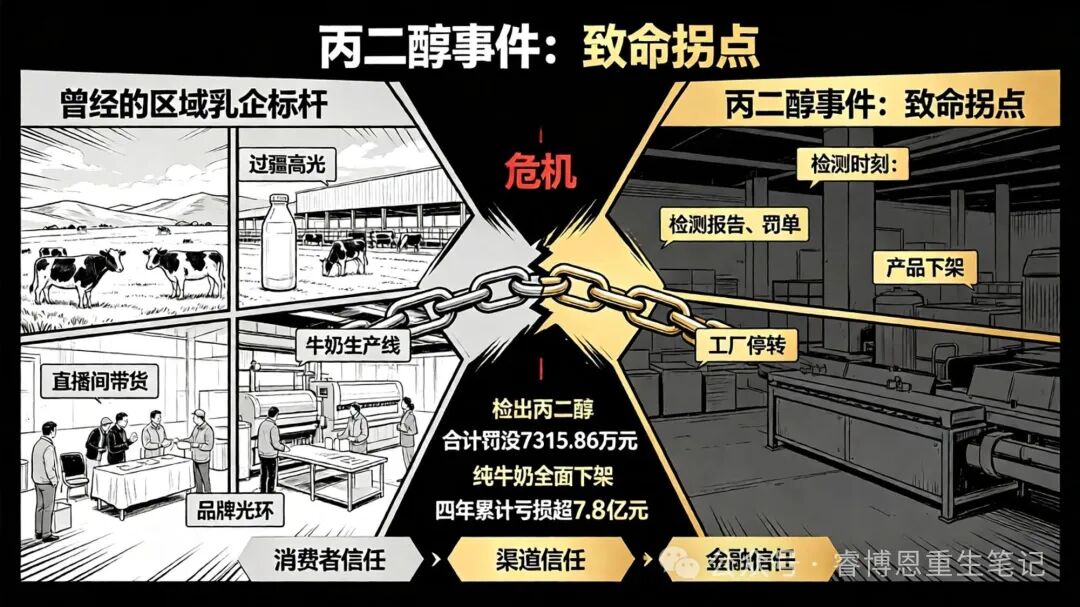
麦趣尔的困境,根子上是2022年那场“丙二醇事件”。2022年6月,有媒体向第三方检测机构送检了多款纯牛奶,结果显示麦趣尔两批次纯牛奶检出丙二醇,检出量分别为0.318g/kg和0.321g/kg。丙二醇属于低毒类添加剂,不得在纯牛奶中使用。事件引爆后,麦趣尔被市场监管部门没收违法所得并处罚款合计7315.86万元。公司纯牛奶产品全面下架,品牌信誉遭受毁灭性打击。2022年至2024年,公司连续三年亏损:2022年亏损3.45亿元,2023年亏损1.69亿元,2024年亏损2.40亿元。2025年继续亏损,四年累计亏损超过7.8亿元。麦趣尔创始人李玉瑚,1938年出生于山东枣庄,幼年随家人逃荒至新疆。他从砍树换盘缠起家,用半个世纪打造了新疆本土乳企的标杆。麦趣尔曾凭借“国饼十佳”与“黄金奶源”横扫大西北,一度是李佳琦等头部主播带货的“中产牛乳”。但一场食品安全事件,让所有积累归零。
清算还是重整:两条路的博弈
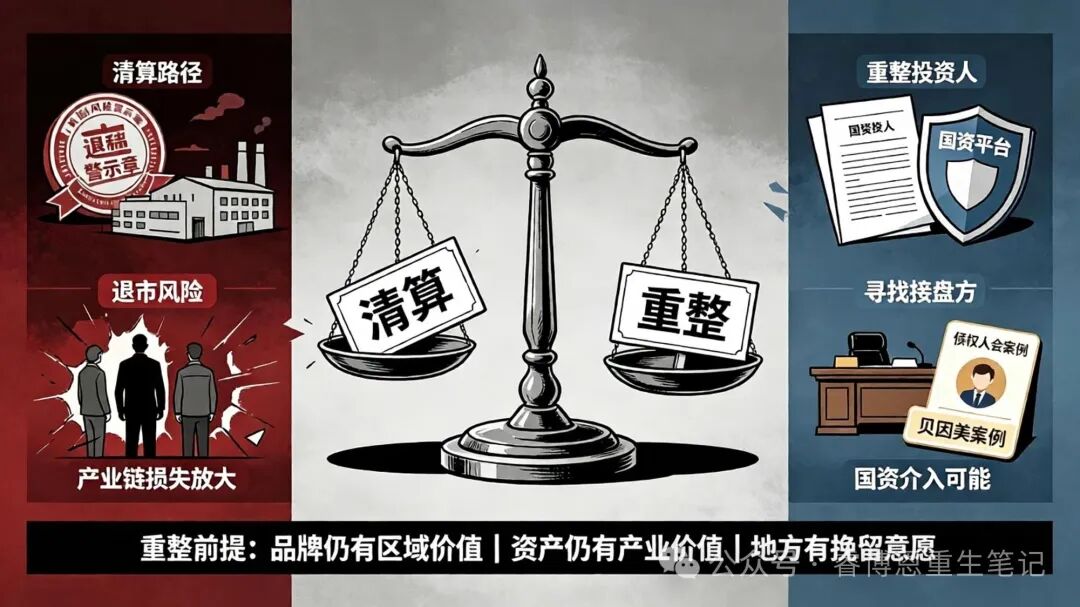
当前的僵局在于:债权人想通过破产清算拿回欠款,公司想保住上市地位,而地方政府的角色尚不清晰。走清算,代价极大。如果法院受理破产清算,公司股票将被实施退市风险警示。更关键的是,麦趣尔作为新疆本土的乳企品牌,其产业链涉及上游牧场、下游经销商、数百名员工。一旦清算这些利益相关方的损失远超495万。走重整,挑战同样巨大。重整的前提是找到愿意接盘的投资人。但麦趣尔目前的资产状况:资产负债率89.3%、流动负债高于流动资产、核心设备两次流拍,对投资人的吸引力非常有限。国资入局,是可能的第三条路。参考贝因美的案例:2026年3月,贝因美控股股东小贝大美控股与金华臻合签署《重整投资协议》,金华臻合支付8.56亿元重整投资款,取得小贝大美控股全部股权,公司实际控制人变更为金华市国资委。贝因美控股股东持有的股份98.85%处于质押或冻结状态,与麦趣尔的处境高度相似。但贝因美与麦趣尔有一个关键区别:贝因美2025年前三季度仍实现了1.06亿元的归母净利润,经营基本盘尚在。而麦趣尔2026年上半年亏损4653万元,亏损仍在扩大。对于麦趣尔而言,国资入局的前提是:品牌仍有区域价值、牧场资产仍有产业价值、地方政府有挽留意愿。 三者缺一不可。
睿博恩的思考
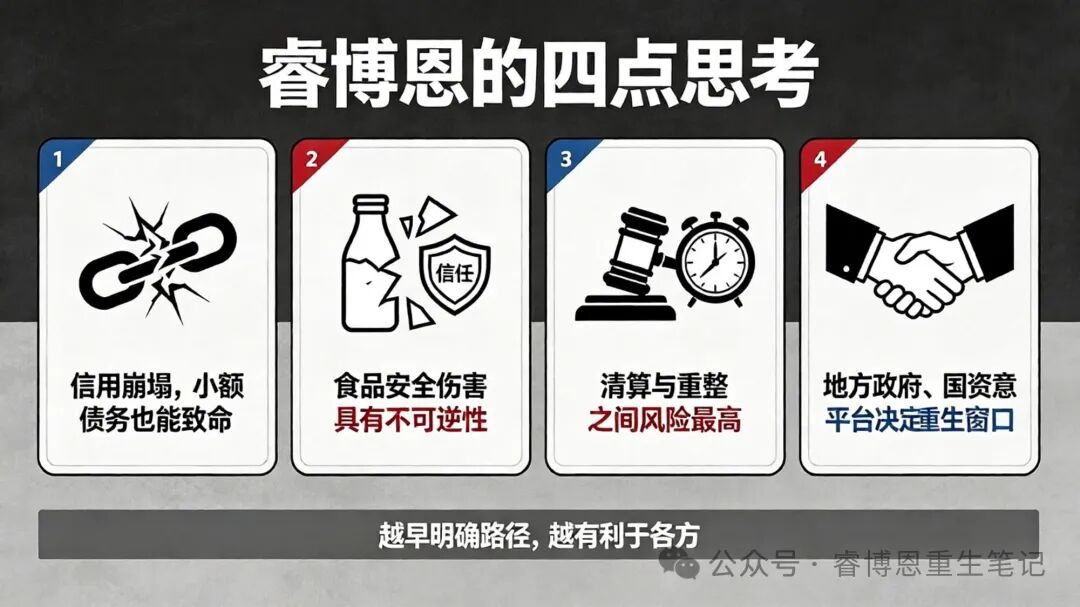
第一,495万的债务能撬动“大清算”,说明公司的信用已经脆弱到极点。正常经营的企业,一笔不到500万的货款纠纷,可以通过协商分期、资产抵债等方式解决。但当公司被列为失信被执行人、账户被冻结、核心资产多次流拍时,债权人对“协商解决”的信心归零,只能通过破产程序寻求强制清偿。信用一旦崩塌,小额债务也会变成致命一击。第二,食品安全事件对品牌的杀伤力是不可逆的。丙二醇事件已经过去四年,但麦趣尔的营收仍在萎缩、亏损仍在扩大。乳制品行业的核心竞争力是“信任”:消费者对品牌的信任、渠道商对产品的信任、银行对企业的信任。一次食品安全事件摧毁的是三层信任的叠加。重建信任的时间成本,远超罚款的金额。第三,破产清算与重整之间的“灰色地带”,是困境企业最危险的时期。法院尚未受理清算申请,公司仍在正常经营,但债权人的耐心正在耗尽。这种“悬而不决”的状态,对企业、债权人、员工、地方政府都不是好事。越早明确路径:是引入战投重整,还是接受清算?对各方越有利。第四,地方国资的介入意愿,是这类区域性品牌能否重生的关键变量。麦趣尔是新疆本土乳企的代表品牌,牧场资产、区域渠道、品牌认知仍有残余价值。如果地方政府愿意牵头协调债权人、引入国资平台,重整仍有希望。但时间窗口正在收窄。
睿博恩观点提炼
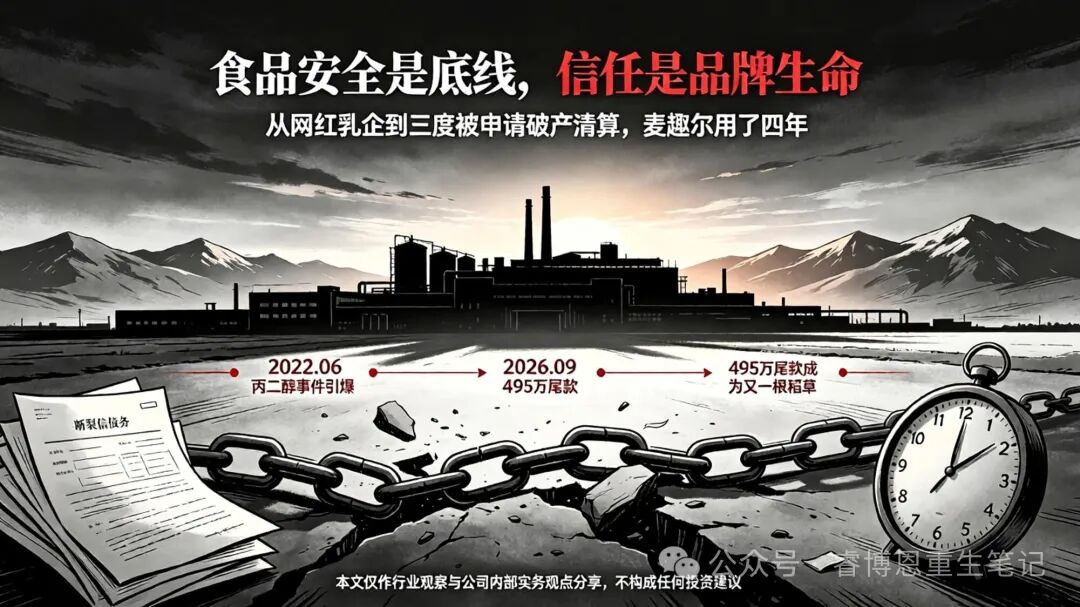
从“网红乳企”到三度被申请破产清算,麦趣尔用了四年。2022年6月,丙二醇事件引爆。2026年9月,495万的设备尾款成为压垮骆驼的又一根稻草。三次申请,三次波折。法院是否会第三次说“不”,取决于债权人的决心、公司的资产状况,以及地方政府的态度。但无论结果如何,麦趣尔的故事已经写下了清晰的警示:食品安全是乳企的底线,信任是品牌的生命。一旦底线失守、信任崩塌,再辉煌的品牌也会在几年之内走向清算的边缘。
⚠️风险提示: 本文基于公开信息及中证指数公司数据整理,数据截至2026年9月。文中涉及的个股均为指数成分股展示,文中分析仅作行业观察与公司内部实务观点分享,不构成任何投资建议。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“睿博恩重生笔记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 麦趣尔清算:一家乳企的三进三出