 睿博恩重生笔记
作者:李坤泽
来源:睿博恩重生笔记
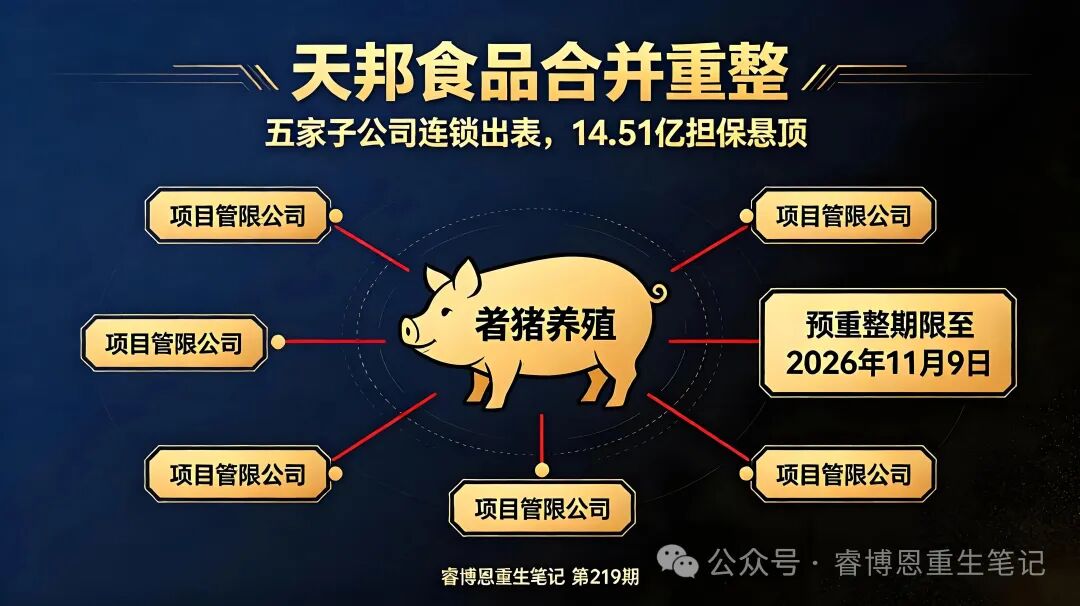
母公司天邦食品自身的预重整,也已延期四次,最新期限延至2026年11月9日。一边是子公司批量出表,一边是母公司预重整悬而未决:天邦食品正经历着一场建筑行业式的“连锁崩塌”。
12.96亿工程款点燃五颗雷
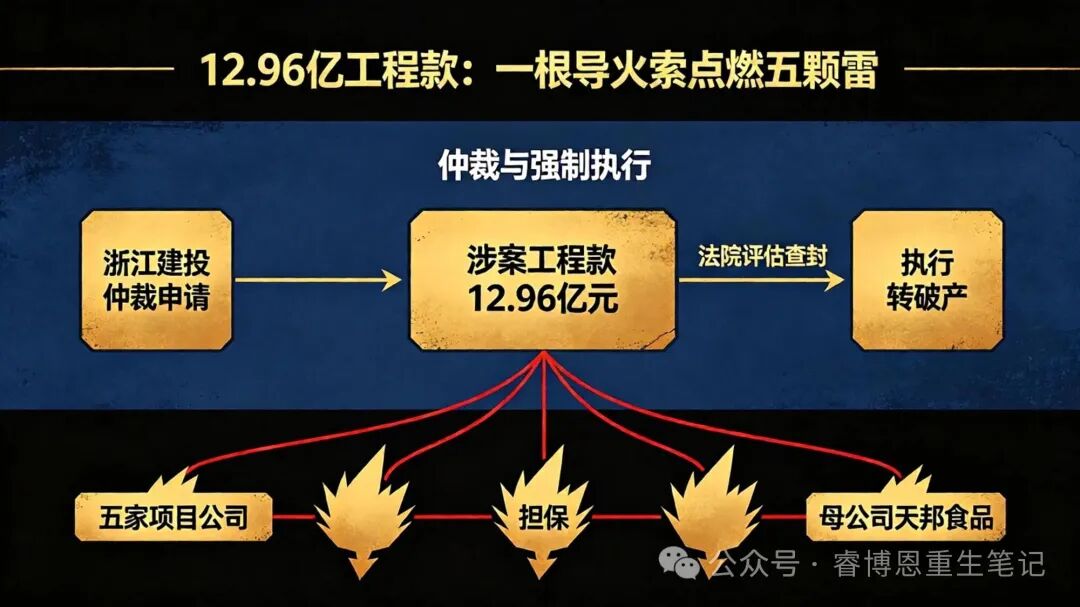
这场危机的起点,是一笔持续两年多的工程款纠纷。2024年,浙江省建设投资集团因建设工程施工合同纠纷,对天邦食品旗下五家项目公司及母公司天邦食品提出仲裁申请,涉案工程款12.96亿元,外加资金占用费、违约金、仲裁费等。仲裁裁决生效后,浙江建投申请强制执行。法院对五家子公司的猪场资产及股权进行了评估和查封。2024年12月,五家项目公司申请“执行转破产”,司法程序正式启动。这五家子公司并非天邦食品的核心资产。它们是天邦食品在扩张期通过“公司+农户”模式设立的养殖项目公司,主要承担生猪养殖职能。但正是这些“边缘子公司”的债务违约,通过担保链条,将风险传导至上市公司主体。
五家子公司的“岔路口”
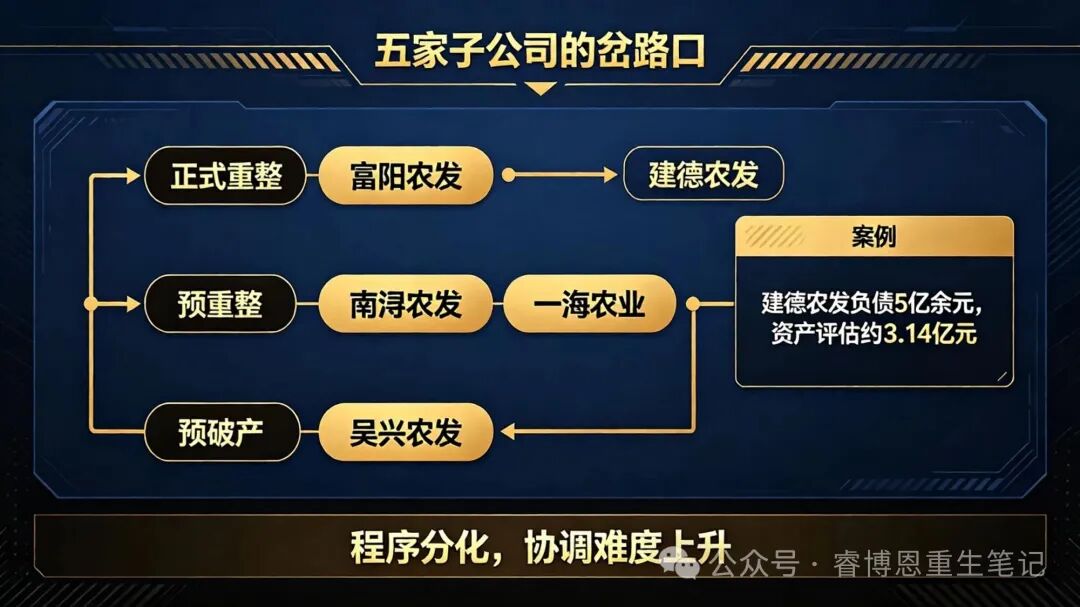
截至2026年9月,五家子公司的司法程序已分化为三个方向:正式重整(两家): 富阳农发于2026年1月进入正式重整,建德农发于2026年8月被法院受理重整。两家公司均由法院指定的管理人接管,自接管之日起不再纳入天邦食品合并报表。预重整(两家): 南浔农发和一海农业目前处于预重整阶段,主要工作是摸清资产债务、评估重整价值、寻找潜在投资人。预破产(一家): 吴兴农发刚启动预破产机制。值得注意的是,吴兴农发面临的债务问题不止浙江建投一案,青岛大牧人机械与吴兴农发之间的建设工程分包合同纠纷,也导致了此次预破产程序的启动。最终需要处理的债务规模仍有待摸清。从财务数据看,这些子公司的资产已经无法覆盖债务。以建德农发为例,截至2026年6月,其负债达5亿余元,而整体资产评估价值约3.14亿元,已明显缺乏清偿能力。
14.51亿担保的“达摩克利斯之剑”
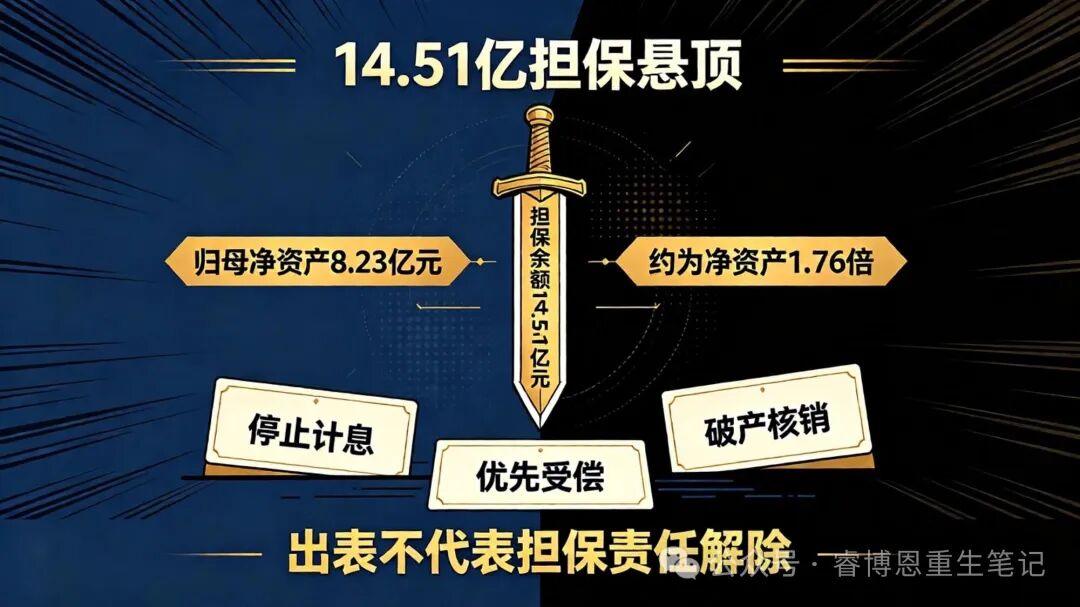
子公司出表,并不意味着天邦食品的责任就此终结。截至2026年6月末,天邦食品为浙江建投与上述五家子公司工程项目提供的担保余额合计14.51亿元。这笔担保的规模有多重?天邦食品2026年6月末归属于上市公司股东的净资产为8.23亿元,14.51亿元的担保余额约为同期归母净资产的1.76倍。更需要关注的是,天邦食品在2026年半年报中披露,公司仍在为这些已经出表的子公司提供担保。从会计角度看,子公司出表后,天邦食品对它们的担保将从“对合并范围内公司的担保”变为“对合并范围外公司的担保”。但法律上的连带清偿责任并未因此解除。不过市场分析也指出,14.51亿的账面担保余额,最终实际需要天邦食品全额兑付的概率较低。核心原因在于:子公司进入破产程序后,账面上的担保余额会被“停止计息、优先受偿、破产核销”三条规则层层削减。天邦食品最终实际承担的担保债务规模,大概率低于14.51亿元。
母公司自身的困局:四年亏损、债务逾期、预重整四度延期
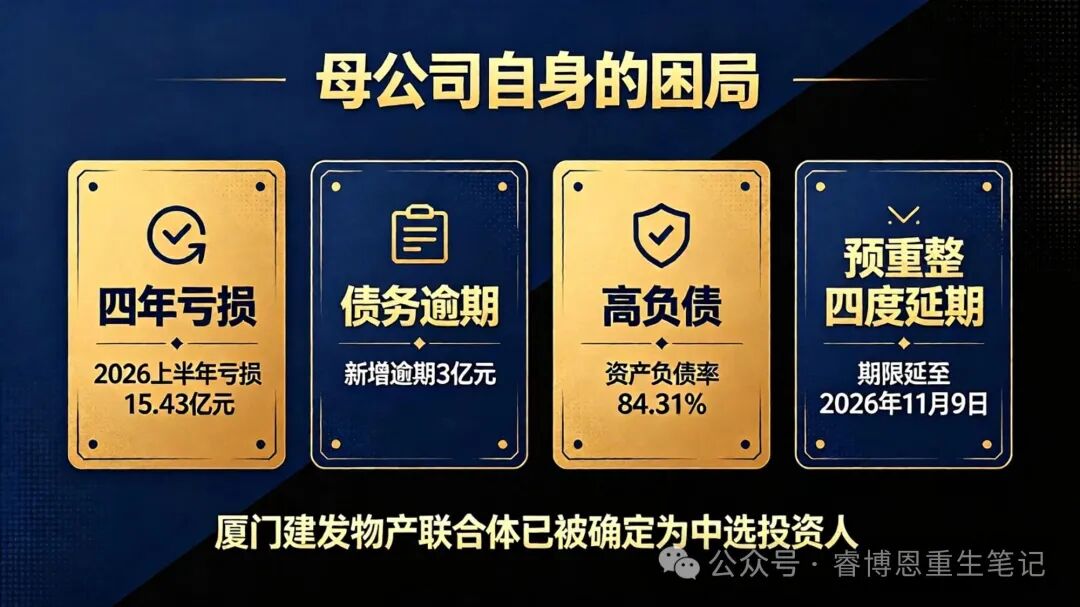
天邦食品的困境,远不止子公司层面的债务纠纷。经营层面,2025年公司营收86.89亿元,同比下降9.9%;归母净利润亏损13.09亿元,上年同期盈利14.59亿元。进入2026年,亏损急剧扩大:上半年营收36.56亿元,同比下降22.09%;归母净利润亏损15.43亿元,扣非净利润亏损16.72亿元。仅上半年,亏损就超过了2025年全年。债务层面,截至2026年4月27日,公司及控股子公司累计新增债务逾期金额3亿元,占2025年度经审计净资产的12.68%。公司2026年一季报显示,资产负债率已达84.31%,较上年同期上升12.52个百分点。预重整层面,天邦食品自2024年3月公告拟申请重整,至今已逾两年,其间经历了四次预重整延期,最新期限延至2026年11月9日。重整投资人的招募工作已完成,厦门建发物产联合体被确定为中选投资人,产业投资人和11家财务投资人均已签署重整投资协议。但重整方案何时能够正式落地仍是未知数。
五、猪周期的“至暗时刻”
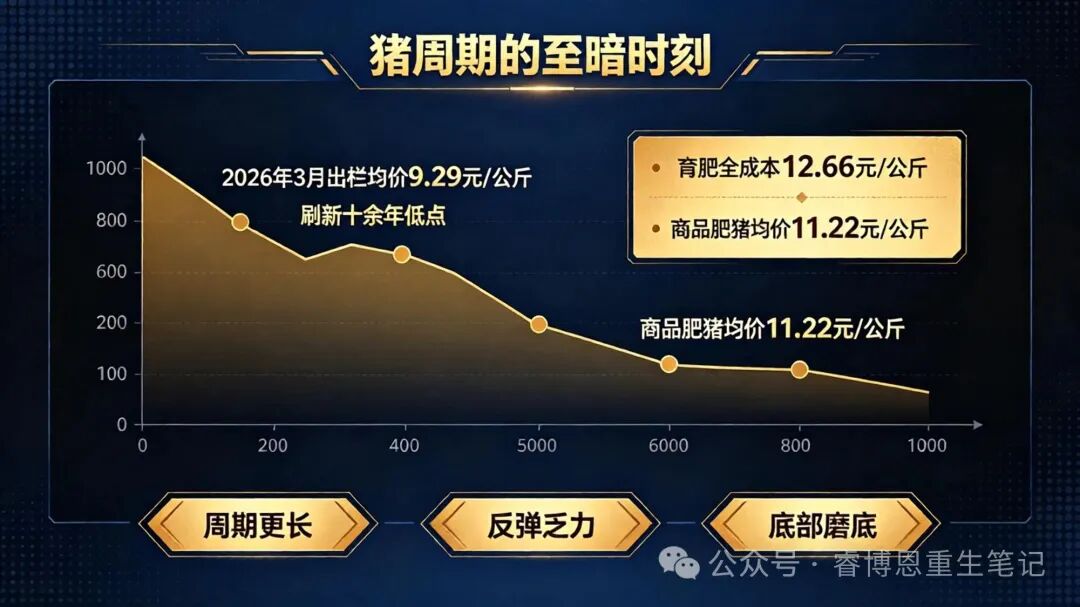
天邦食品的困境,根子上是猪周期的问题。2026年3月,全国生猪出栏均价跌至9.29元/公斤,较上年同期下跌超36%,创近十余年来的低点。生猪期货主力合约价格下探至9370元/吨,刷新上市以来新低。天邦食品董事长张邦辉在致股东信中坦言:“当前猪价调整的背景与以往任何一轮周期都不同。”他指出,生猪养殖规模化率已稳定在70%以上,行业PSY从2018年的16头提升至26头以上,导致供给端变化更加复杂。本轮周期呈现出 “周期更长、反弹乏力、底部磨底” 的特征。天邦食品在2025年出栏666.35万头,同比增长11.21%,但销售均价仅14.65元/公斤,同比下降17.85%。2026年一季度,育肥全成本降至12.66元/公斤,但商品肥猪均价仅11.22元/公斤,成本高于售价,每卖一头猪都在亏钱。
睿博恩的思考
第一,“母公司担保、子公司出险”是集团型企业最大的隐性风险。天邦食品的案例揭示了一个被低估的风险传导路径:子公司作为独立法人进入破产程序后,母公司的担保责任并不因此解除。14.51亿元的担保余额,在子公司出表后反而更加“裸露”,失去了对子公司的控制权,却仍然承担着对子公司的债务担保责任。这是集团型企业在扩张期“母公司担保、子公司融资”模式的必然代价。
第二,子公司“连锁重整”对管理人的协调能力提出极高要求。五家子公司分属不同法院管辖、处于不同司法阶段(正式重整、预重整、预破产),天邦食品需要在多个司法程序中同步推进债务处置。同时,由于部分子公司已出表,上市公司的信息披露边界、合并报表范围、担保责任认定都变得极其复杂。这种“多线作战”的局面,比单一主体的重整难度大得多。
第三,猪周期的“超长磨底”正在考验所有猪企的资产负债表。本轮周期与以往最大的不同在于:产能去化缓慢。养殖企业不愿主动下调产能,导致供给端持续过剩,价格反弹乏力。天邦食品84.31%的资产负债率,意味着在猪价反弹之前,每一分利息都在吞噬现金流。第四,重整投资人已到位,但落地仍需时间。厦门建发物产联合体作为产业投资人入局,为天邦食品带来了外部资源和信用背书。但重整方案的最终落地,取决于债权人会议的表决和法院的批准。预重整四次延期说明,各方利益诉求的协调难度极大。
睿博恩观点提炼
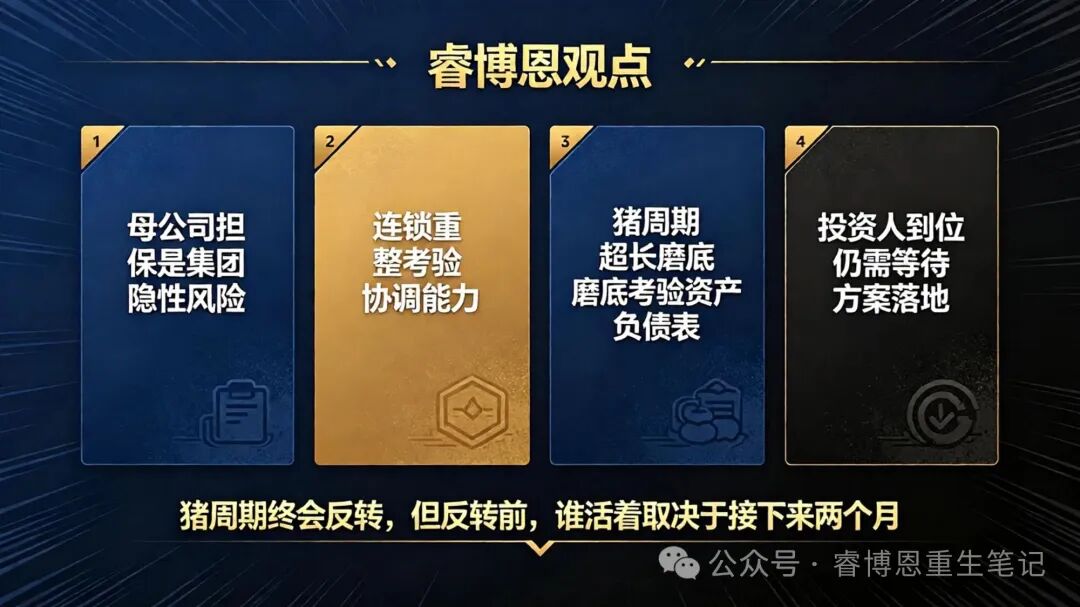
从2024年3月公告拟申请重整,到2026年9月五家子公司全部进入破产程序,天邦食品在两年多的时间里,走完了一家猪企从承压到出险的完整路径。14.51亿担保悬顶、84.31%的资产负债率、上半年15.43亿亏损、猪价跌破10元/公斤,四重压力叠加,天邦食品正站在悬崖边上。预重整的窗口期还剩不到两个月。债权人在等方案,投资人在等估值,员工在等一个明确的未来。而天邦食品需要的,不仅是债务的重整,更是资产负债表的重塑和盈利模式的重构。猪周期终会反转,但反转之前,谁活着,谁倒下,取决于接下来这两个月。
⚠️风险提示: 本文基于公开信息及中证指数公司数据整理,数据截至2026年9月。文中涉及的个股均为指数成分股展示,文中分析仅作行业观察与公司内部实务观点分享,不构成任何投资建议。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“睿博恩重生笔记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!