 睿博恩重生笔记
作者:李坤泽
来源:睿博恩重生笔记
上一期我们拆解了商管行业的模式分化与财务逻辑,核心判断是:商业资产的价值正在从“地段定价”切换到“运营定价”。 这一期顺着这个判断往前走一步,聚焦商管行业当前最热、也最危险的一个细分赛道:非标商业。
2025年,重点城市非标商业客流量增速达18.7%,35岁以下客群占比72%,京沪杭蓉处于发展第一梯队。头部商管纷纷把“非标”写进产品线:华润的天地系列、大悦城的AFTER PARK、百联的ZX矩阵。但与此同时,2026年二季度对长三角14个开业1年以上的非标项目摸底调研显示,周末有效客流同比下滑普遍在12%—22%之间,“首发即巅峰,三月后查无此人”已经成为固定剧本。主理人三年存活率不到15%,多个明星非标项目出现主理人密集退铺。
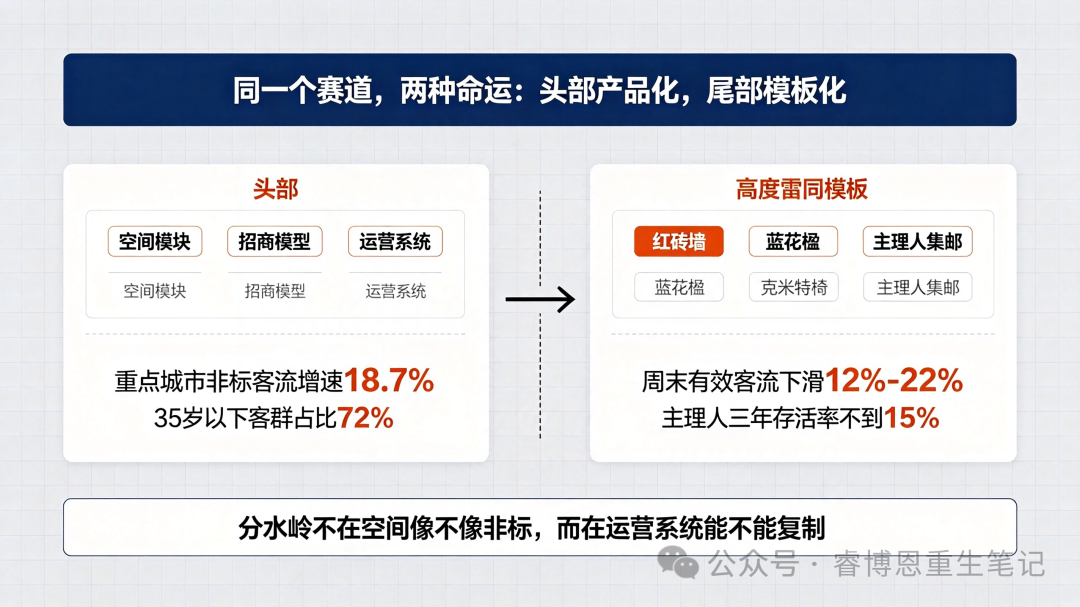
同一个赛道,头部在把非标“产品化”,尾部在把非标“垃圾化”。睿博恩的判断是:非标商业的分水岭,不在“空间做得多不像标准商场”,而在“运营能力能不能被系统化地复制和验证”。 没有产品化能力的非标,只是一次性的装修投入;有产品化能力的非标,才是可以被定价、被复制、被资本化退出的资产。
头部的产品化实验:非标从灵感变成产品线
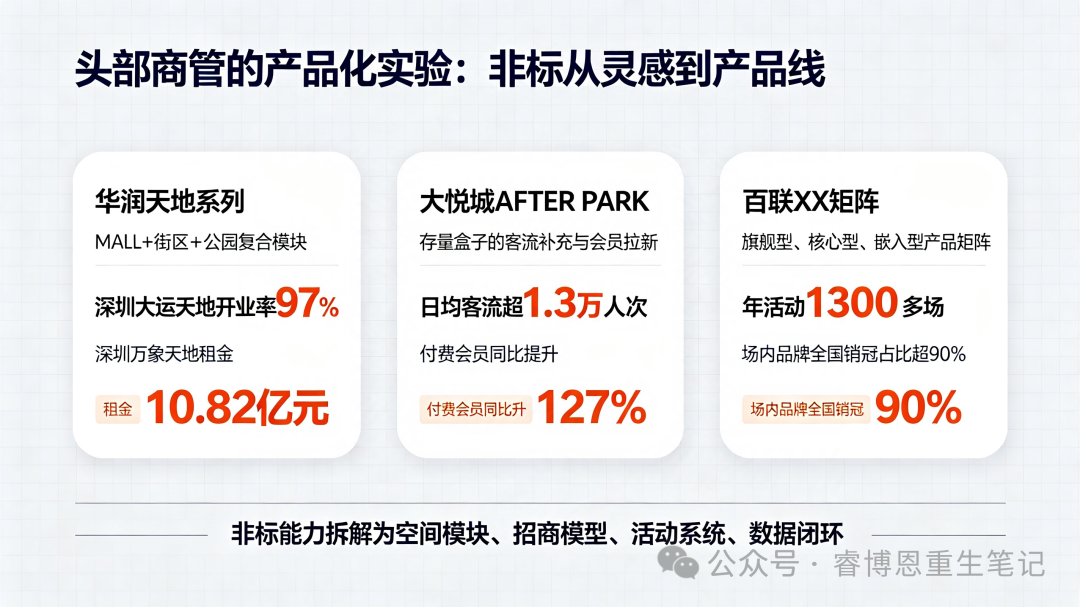
非标商业早期最容易被误读的一点,是把它等同于“主理人+红砖墙+策展”。但2026年头部商管的动作,指向的是相反的方向:把非标拆解成可复制的产品模块,用产品线的逻辑去管理非标的“非标准化”。华润的天地系列,是最接近“产品化”的样本。 天地系列被明确定位为华润万象生活带有“非标”属性的产品线,核心形态是“MALL+开放式街区+生态公园”的复合结构。深圳大运天地开业率达到97%,开业首日零售额1166万元;合肥瑶海天地由1956年的老电机厂改造而来,首日客流突破20万。武汉光谷万象天地的规划更为系统:总商业面积17万平方米,包含盒子购物中心、开放式街区和生态公园,规划引入400余家品牌,其中30%为全新概念店、70%为区域首店、100%为新品首发店。更关键的是财务验证:华润万象生活2025年在营135座购物中心,平均出租率97.2%,NOI Margin 65.7%,深圳万象天地2025年租金收入10.82亿元,正式进入“10亿俱乐部”。天地系列的非标属性没有被“标准化”消解,而是被装进了一套可复制的空间模块和招商模型里。大悦城的路径,是把“非标”嵌入存量资产的调改节奏。 北京朝阳大悦城AFTER PARK,2.1万平方米的户外城市公园,开园以来媒体曝光突破5000万,日均客流超1.3万人次,国庆期间客流同比增长10%,店庆档期全场销售1亿元,付费会员数量同比提升127%。西单大悦城通过连廊改造串联商圈场景,2026年前三季度客流同比增长7%,2层客流环比增长近40%。大悦城上半年的平均出租率93%受部分项目调改升级影响有所波动,但AFTER PARK的数据说明,非标空间对存量盒子的“客流补充”和“会员拉新”是有真实财务贡献的,问题在于这种贡献能否在调改完成后沉淀为持续的租金增长。百联ZX的路径,是“非标”走向“产品矩阵”的最激进版本。 百联ZX创趣场由南京路上的华联商厦改造而来,2023年开业时首店比例超过七成,90后00后消费占比超过80%。2023—2024年实现7亿元销售额、2000万+客流;2025年客流超1000万、销售额超5亿元。2026年上半年销售额2亿多元,同比保持两位数增长。更值得拆解的是产品化动作:百联已经构建起“旗舰型、核心型、嵌入型”次元商业产品矩阵,ZX创趣场的模式正在被跨区域复制——五角场ZX造趣场单日最高客流超过5.3万人次,ZX LAB从社区商业体焕新而来。ZX创趣场2023年开业首年举办约450场活动,2025年活动数高达1300多场,场内品牌全国销冠占比超90%。睿博恩判断: 头部商管的非标实验,揭示了一个反直觉的事实:非标商业的可持续性,恰恰来自“产品化”。 天地系列的非标不是“每个项目长得不一样”,而是“MALL+街区+公园”的模块组合可以被不同城市、不同地块复用;ZX矩阵的非标不是“每个项目招不同的主理人”,而是“次元商业”的产品逻辑可以被旗舰型、核心型、嵌入型三种体量分别适配。非标的价值不在“非标”本身,而在“非标背后的运营系统能不能被拆解、被训练、被复制”。 这对睿博恩在青岛的资产处置有直接含义:选择商管合作方时,不能只看它有没有做过“网红非标项目”,要看它有没有把非标能力产品化、标准化、可迁移化的记录。
尾部的“垃圾化”:伪非标的三重陷阱
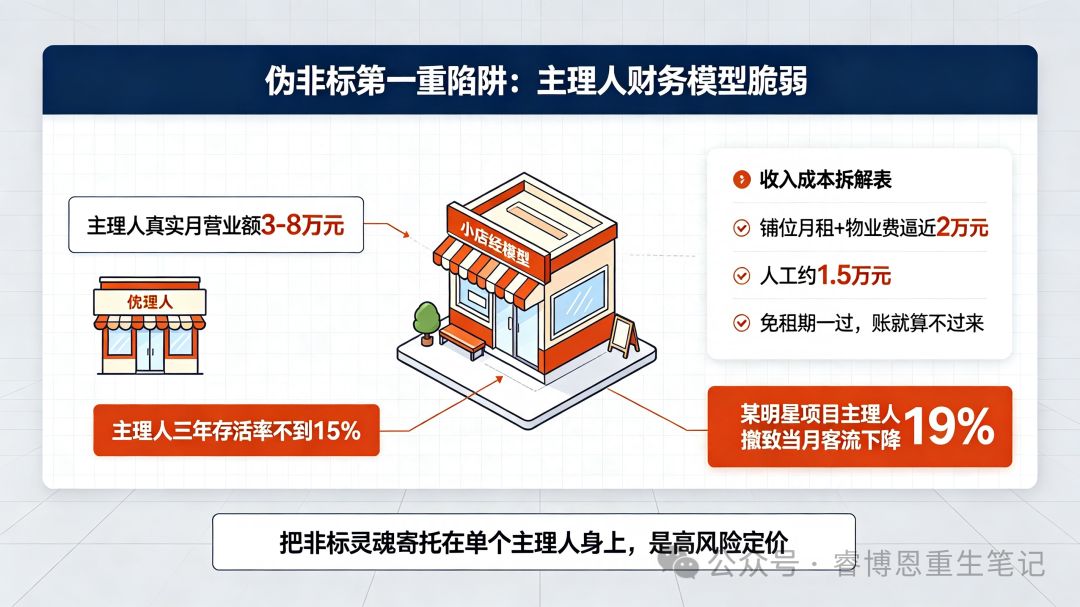
头部在做产品化,尾部在做“模板化”。2024—2026三年间,全国以“非标”“策展型”定位的商业体至少新增了180个,但真正建立起差异化辨识度的不超过15%。剩下的165个,是同一套模板的重复:红砖墙、旧厂房桁架刷清漆、入口一棵蓝花楹或朴树、几把克米特椅,招商团队从上海安福路、成都Regular源野“集邮”主理人品牌,招不到的就用买手集合店、手冲咖啡馆、vintage杂货铺填上,配上“在地生活方式”的文案强行上架。用一套高度模板化的“反标准化”语言,做着最深度的雷同。第一重陷阱:主理人的财务模型天然脆弱。 非标商业的灵魂被寄望于“主理人品牌”,但主理人正在成为链条里最脆弱的一环。一个被资本催熟的非标项目开业前,招商团队给出装补、长免租期、保底客流承诺,主理人被捧得越高,落差越大。开业第三个月客流腰斩,一杯48元的手冲在二线城市日销不到30杯,服装买手店周中营业额挂零。主理人的真实月营业额普遍在3—8万元,而铺位月租算上物业费逼近2万元,人工再加1.5万元,免租期一过,账就算不过来。2025年末至2026年中,多个明星非标项目出现主理人密集退铺。更极端的信号是:主理人三年存活率不到15%。 某著名非标商场曾发生主理人撤离致当月客流下降19%。
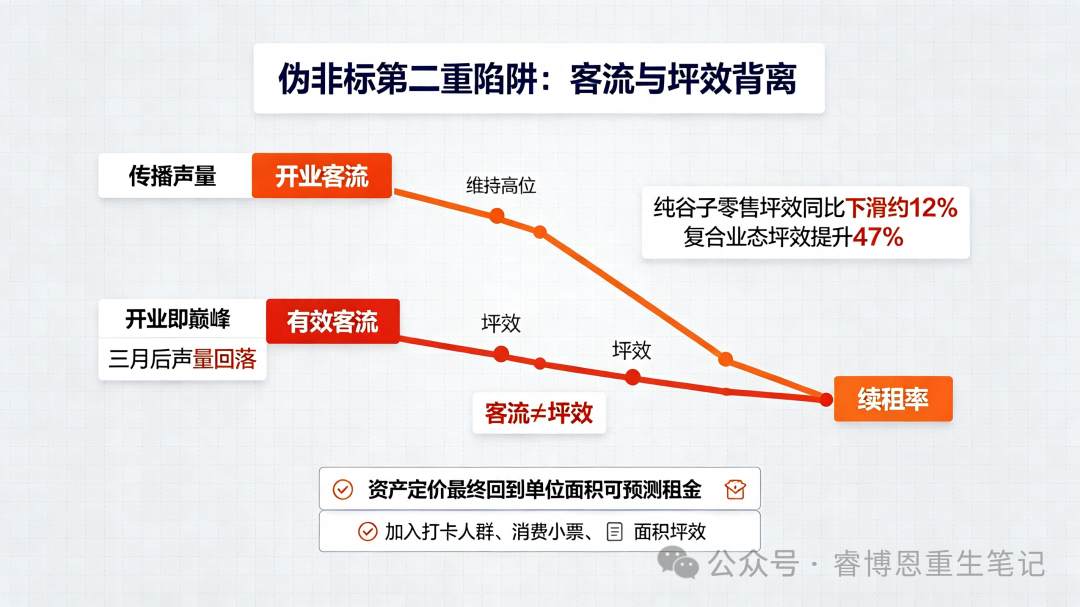
第二重陷阱:客流与坪效的背离。 非标项目擅长制造“开业即巅峰”的客流数据,但有效客流(产生消费的客流)的衰减速度远快于传播声量。ZX创趣场的数据提供了一个正面参照:一年客流超1000万、销售额近5亿,但租金不认客流,只认坪效——攀岩馆要的面积和层高,付得起保底租金,付不起品牌店的价。纯谷子零售业态坪效同比下滑约12%,而“谷子+咖啡+展览+社交”的复合业态坪效提升47%。非标空间可以靠内容和活动把人拉来,但资产的定价最终要回到“单位面积能产生多少可预测的租金”上来。
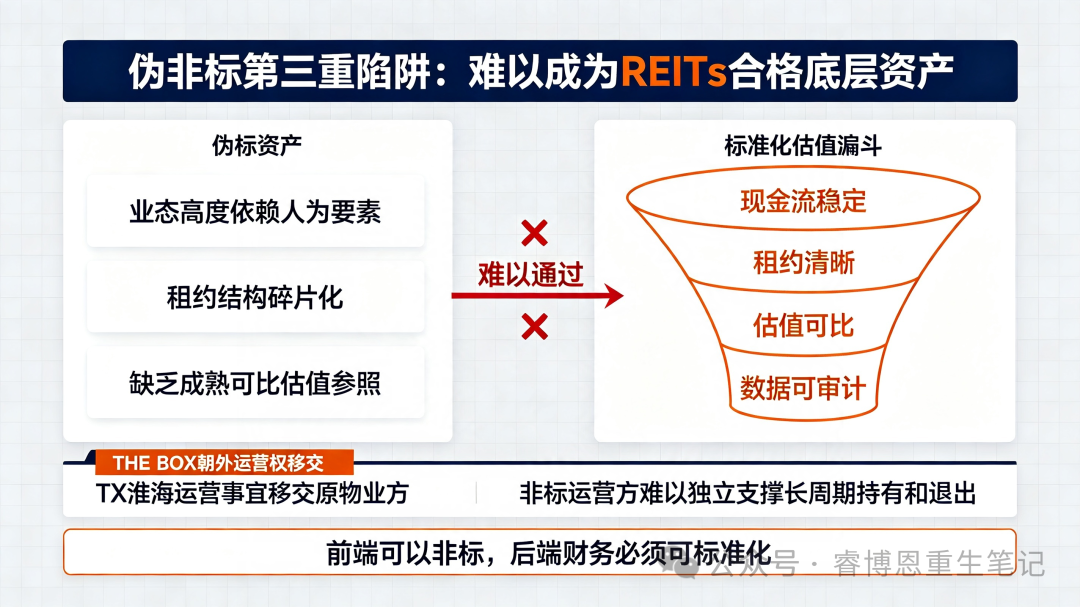
第三重陷阱,也是最致命的:非标资产很难成为REITs的合格底层资产。 消费基础设施REITs的估值逻辑是标准化的:现金流稳定、租约结构清晰、可比的估值参照。而非标商业的业态生态高度依赖人为要素,缺乏成熟可比估值参照,租约结构碎片化,这会进一步抬高审核与定价难度。过去半年,一批商业不动产REITs在申报过程中主动调降了资产估值,原因之一就是运营指标的重估——现金流稳定性支撑不了原来的增长预期。非标可以制造“体验溢价”,但很难制造“估值锚”。 盈展系的运营权移交——THE BOX朝外的运营权正在由盈展系公司向相关产权管理方移交,TX淮海运营事宜早前已移交至原物业方百联集团,本质上也是同一个问题的暴露:非标运营方在重资产现金流压力下,难以独立支撑长周期的资产持有和退出。睿博恩判断: “伪非标”批量制造的不是商业资产,是未来十年最难退出的资产。它们的共同特征是:空间形态有辨识度,但运营系统没有可复制性;客流数据在开业期好看,但坪效和续租率撑不住;主理人品牌占比高,但主理人的财务模型本身就是脆弱的。对于睿博恩而言,这类资产在尽调阶段就需要被识别出来:如果一个非标项目的核心竞争力是“空间长得像非标”,而不是“运营系统能把非标变成可预测的现金流”,它的价值上限就是一个一次性的网红打卡地,而不是一个可以被资本化定价的存量资产。
睿博恩思考:非标资产的“能力分层”与青岛的筛选逻辑
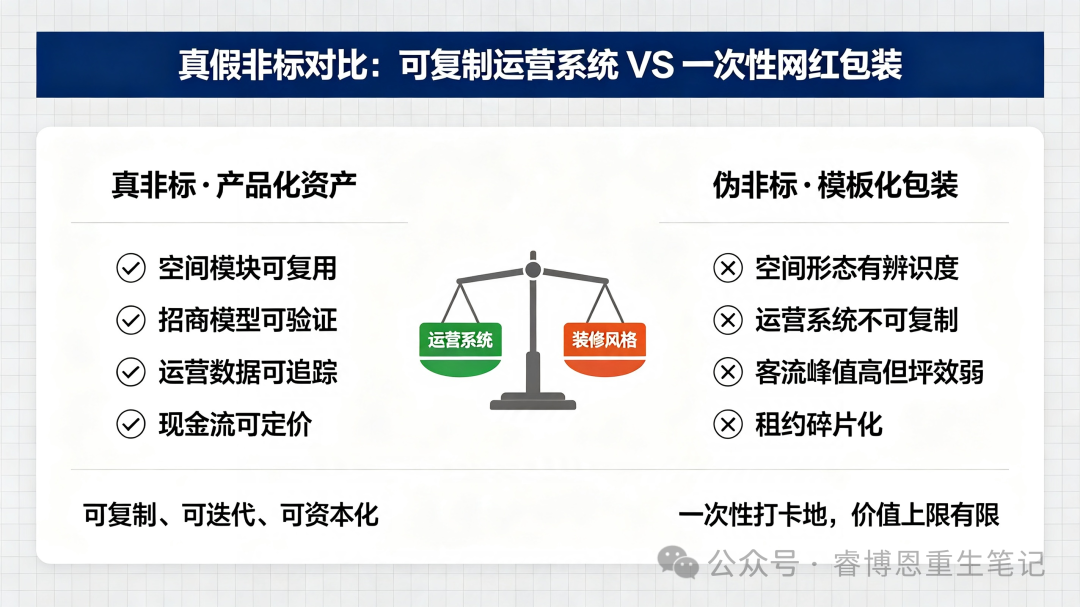
把头部和尾部的图景放在一起,睿博恩对非标商业的判断可以收拢为一条能力分层框架,用于青岛存量资产的筛选和合作方的选择。第一层:有产品化能力的非标,是“可复制的资产激活工具”。 华润天地系列、百联ZX矩阵、大悦城AFTER PARK的数据证明,非标能力一旦被产品化,就可以在不同城市、不同地块、不同体量的资产上复用。对于睿博恩在青岛面对的盒子式商业和存量街区,引入这类商管方的价值不在于“挂一个非标的牌子”,而在于把它们的空间模块、招商模型、活动运营系统嫁接到本地资产上。选择的标准不是“做过多少个网红项目”,而是“有没有把非标拆成可交付模块的记录”。
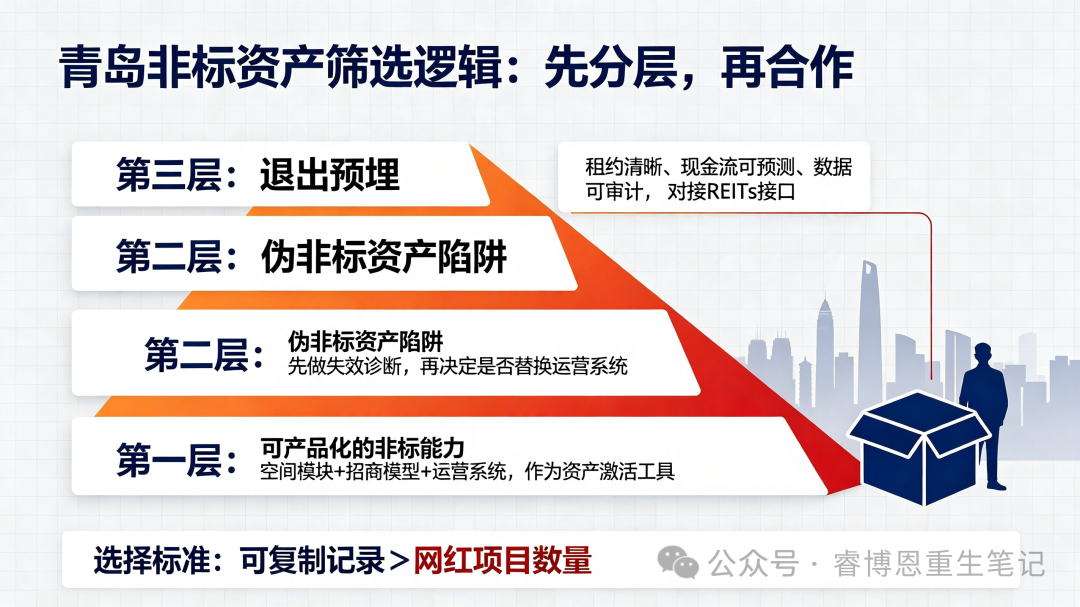
第二层:只有空间形态、没有运营系统的“伪非标”,是“需要被改造的资产陷阱”。 如果一个存量资产已经被改造成了“伪非标”状态:红砖墙、主理人集合、高传播低坪效,睿博恩介入时需要做的第一件事不是“再加一轮内容”,而是重新评估它的现金流结构是否具备可定价性。如果租约碎片化、主理人财务模型脆弱、有效客流持续衰减,这个资产需要的是运营系统的替换,而不是空间形态的再升级。这和睿博恩在困境资产处置中反复强调的“先做失效诊断,再做改造决策”是同一个顺序。
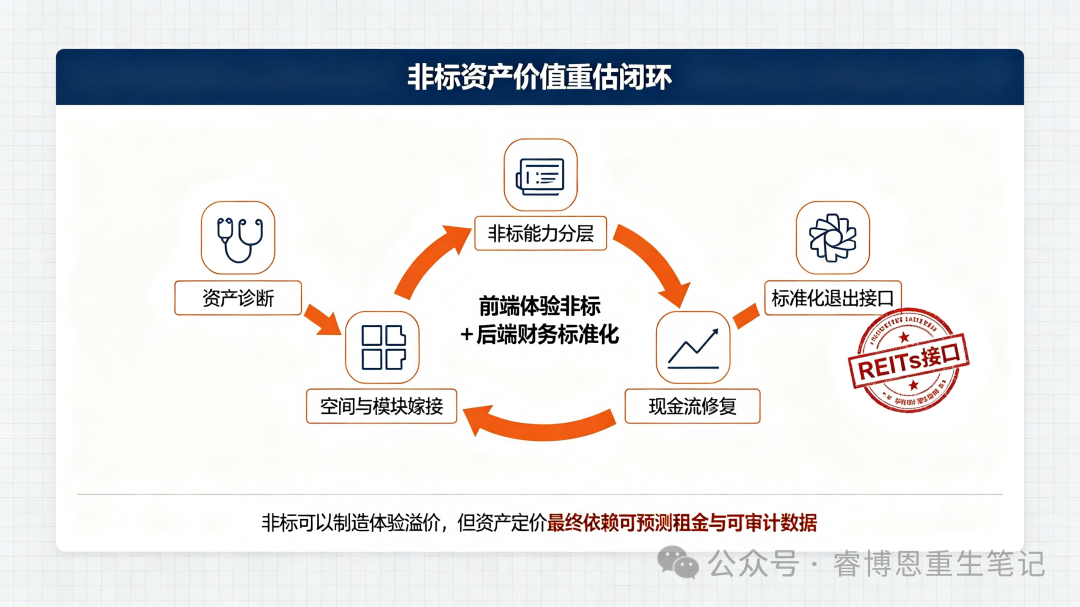
第三层:非标资产的退出,需要“标准化接口”的预埋。 REITs对底层资产的要求是标准化的,非标资产如果要在未来对接资本化退出,就必须在改造和运营阶段就预埋“标准化接口”:租约结构尽可能清晰、现金流尽可能可预测、运营数据尽可能可审计。非标的“前端体验”可以非标,但“后端财务”必须可标准化。 否则,非标就只是成本,不是资产。青岛核心地段的存量商业资产,如果走非标改造路径,需要在方案设计的第一天就把“这个资产未来能不能被REITs或类REITs的估值体系接纳”作为一个前置约束,而不是等运营成熟后再去修补财务结构。
⚠️风险提示: 本文基于赢商网、中国连锁经营协会行业调研数据、华润万象生活/大悦城/百联股份上市公司公开业绩公告、CBNData、经济参考报、观点网及公开媒体报道整理,数据截至2026年11月。文中涉及的所有商管公司及项目均为行业观察与案例研究展示,不构成任何投资建议。非标商业的运营数据(客流、销售额、坪效)为公开披露口径,不同项目之间存在统计差异和资产属性差异。主理人存活率、有效客流下滑等数据来自第三方调研,样本范围和统计方法存在局限,读者应结合多源信息独立判断。非标资产对接REITs的可行性涉及监管审核、估值定价、租约合规等多重因素,具体项目的退出路径需结合专业尽调另行论证。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“睿博恩重生笔记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!