 睿博恩重生笔记
作者:李坤泽
来源:睿博恩重生笔记
增量在退,存量在耕。但“存量精耕”四个字,在商管行业内部正在撕开一道剧烈的分化线:核心商圈项目出租率维持在90%以上,租金稳步提升;而郊区非核心区域的早期开发项目,空置率普遍超过20%,部分项目甚至整体停业调整。同一时间,85.5%的项目实现客流同比增长,但只有64.7%的项目实现租金收入增长,客流回来了,租金没有等比例回来。头部商管旗下项目的出租率、销售额、会员规模持续优化,行业资源加速向运营能力集中;而运营孱弱的区域商管主体正在批量退出项目,中小商管的经营压力进一步凸显。这道分化线指向一个睿博恩在困境资产处置中反复验证的判断:商业资产的价值,正在从“地段定价”切换到“运营定价”。谁能让一个空间的现金流变得可预测、可增长,谁就掌握了资产的定价权。
行业两张面孔:总量平稳之下的结构性撕裂
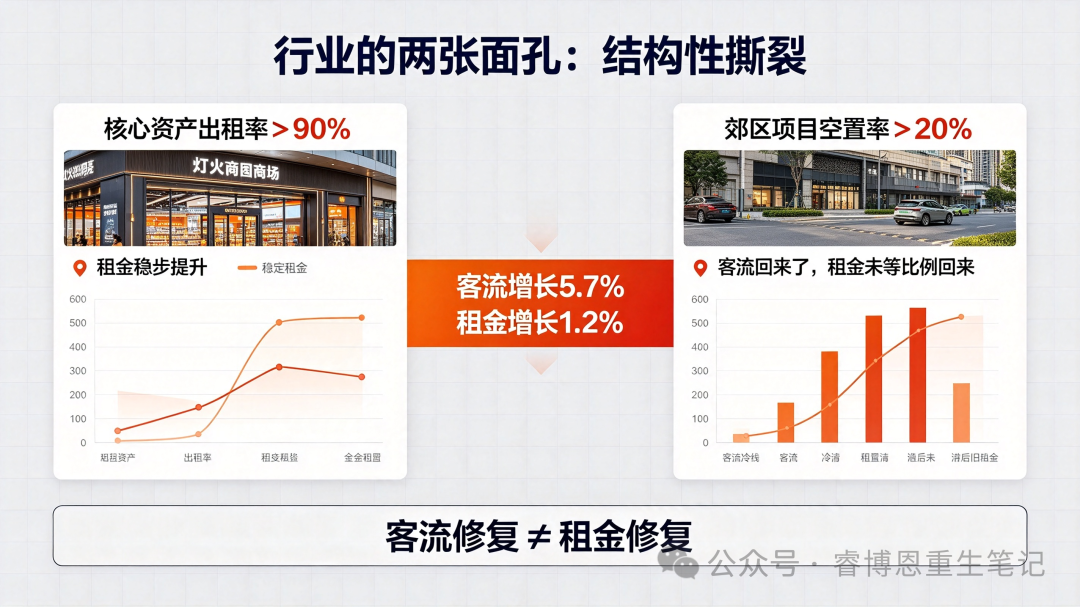
理解商管公司的现状,不能只看总量数据。总量层面的“空置率五年新低”是一个容易产生误导的信号:2025年全国重点26城600+样本购物中心平均空置率创五年新低,满铺出租的商场数量同比增加46.15%,出租率超95%的项目占比近五成。但这组数据反映的是核心城市优质资产的运营状态,不是全行业的平均水位。把口径拉开,看到的是一幅更复杂的图景。中国连锁经营协会覆盖1619个购物中心的报告显示,2025年这些商场关了7.9万多家店,新开7.32万家,开关店比0.93,空置率升至11.6%。赢商大数据的口径则是“约三成购物中心空置率超10%”。核心商圈的优质项目与郊区非核心区域的早期项目,已经不在同一个市场里竞争。更深层的问题是客流与变现之间的断裂。2026年上半年,样本购物中心客流加权平均增长5.7%,销售额只增长3.6%,租金收入增幅落在1.2%。41.5%的企业客单价下降,仅26.4%增长,提袋率长期在低位徘徊。消费者回到了商场,但每一次停留的支付金额在收缩。客流可以靠场景和活动拉起来,租金却必须靠真实的消费转化来支撑。客流修复与租金修复之间的时间差,正在成为商管公司现金流压力的主要来源。睿博恩判断: 商管行业当前面临的核心矛盾,不是“需求消失了”,而是“需求的分布变了,而供给端的运营能力没有跟上这种变化” 。核心地段的优质资产依然能产生稳定的租金,但大量位于非核心区域、硬件老化、业态同质的商业资产,正在经历从“低效运营”到“无法运营”的滑落。这部分资产,恰恰是睿博恩在困境资产处置中会反复遇到的标的类型。商管公司的分化,本质上是“能把资产运营到可定价状态的能力”在向少数主体集中,而剩下的资产,需要外部的运营能力注入才能被重新激活。
轻资产模式的财务逻辑:从“赚租金差”到“赚能力溢价”
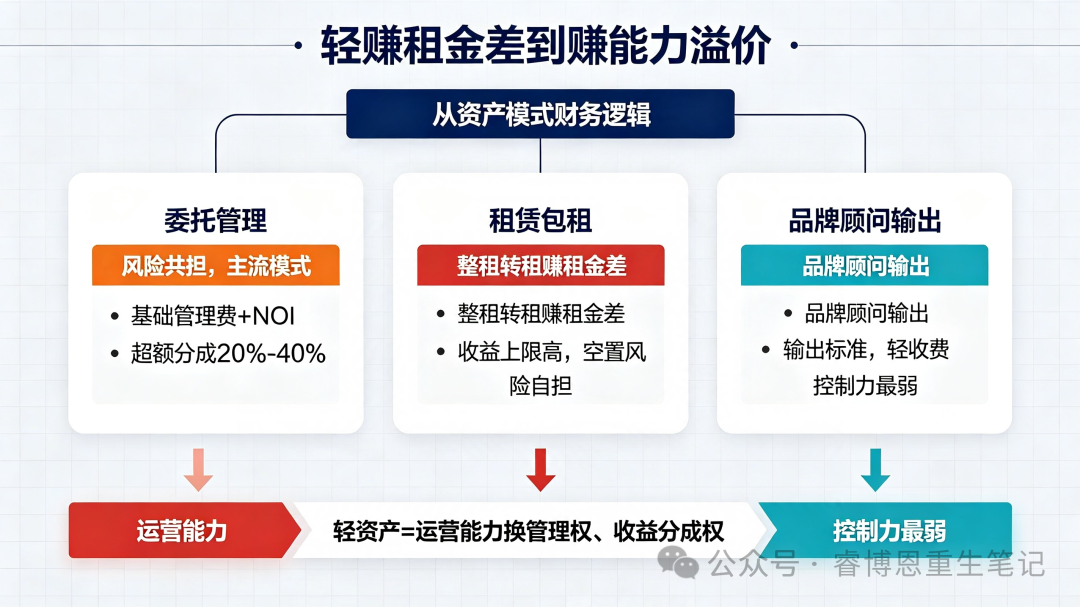
商管行业的模式分化,比业绩分化更值得拆解。传统重资产模式下,商管公司自己持有物业、自己运营,租金和资产升值归自己,但资本全部沉淀在楼里,扩张受资本金约束。轻资产模式则把“品牌、团队、系统”三样东西输出给业主,不出一分钱建设资金,按约定收取管理费。轻资产模式内部,又有清晰的风险与收益分层。委托管理是最主流的形态:业主持有资产,商管全面接管招商和运营,收费结构通常是“基础管理费(固定或按收入百分比)+ 超额业绩分成(NOI或租金超过约定目标的部分,商管分20%—40%) ”。这个结构的实质是:商管公司的收入与资产的运营改善直接挂钩。资产做得越好,商管分得越多;资产做不起来,商管只能拿到有限的基础管理费。利益绑定是真实的,但风险也是共担的。租赁运营(整租/包租) 是“半重”模式:商管把整个商场从业主手里整体租下来,再自己招商散租,赚租金差。收益上限高,但空置风险和租金波动风险由商管自己承担。近年头部公司在主动收缩这种结构,因为它把资产端的经营风险转移到了商管公司的资产负债表上。品牌输出/顾问是最轻的版本,只挂牌、派少数高管、输出标准,日常团队是业主的人,收费低一档。这种模式的风险最低,但对资产的实际控制力也最弱,适合品牌溢价极强、运营标准极度成熟的头部商管。模式选择的背后,是资本市场的估值逻辑在起作用。重资产持有型企业的估值锚是净资产,市净率常年低于1;轻资产商管公司的估值锚是管理费现金流,市盈率可以给到20—30倍。同样一支运营团队,装在地产公司里不值钱,拆出来叫“轻资产服务平台”就值钱。这解释了为什么2020年前后地产公司扎堆把商管业务拆出来上市。但估值逻辑的另一面是:资本市场给轻资产商管的高倍数,买的是“管理费现金流的可预测性和成长性” 。如果商管公司管理的项目出租率下滑、管理费收入收缩,这个估值基础就会动摇。轻资产不是“无风险”,它只是把风险从“资产贬值”转移到了“能力失效”。睿博恩判断: 轻资产模式的本质,是商管公司用“运营能力”作为资本,去置换资产端的“管理权”和“收益分成权” 。这对困境资产处置的启示在于:当一项商业资产的物理价值尚存、但运营能力缺失时,最有效的激活方式不是“把资产卖掉”,而是引入一个有能力把现金流做起来的商管方,用委托管理或小股操盘的结构,把“运营能力”变成资产价值的一部分。商管公司不持有资产,但它通过管理费和超额分成,分享了自己创造的运营改善的收益。这种“能力入股”的逻辑,和睿博恩在产业端看到的“产业投资人用技术和管理能力激活困境企业”是同一套方法论在商业地产领域的映射。
头部商管的运营数据:能力差距的量化镜像
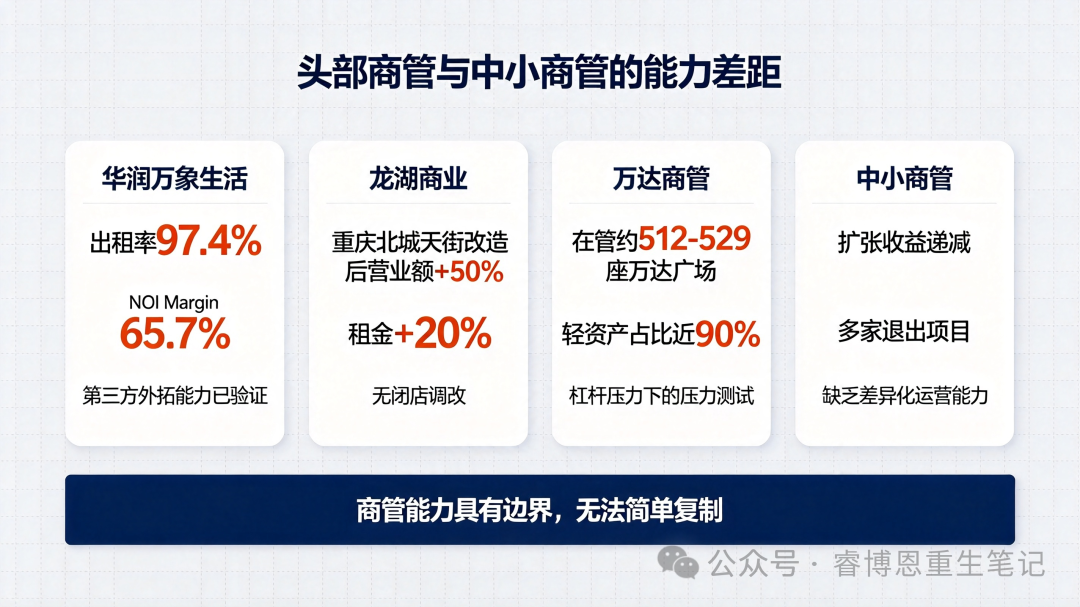
头部商管与中小商管之间的差距,在2026年的运营数据上呈现出量级上的分化。华润万象生活在营购物中心138座,上半年零售额1485亿元、同比增长21.7%,购物中心运营管理服务收入26.1亿元、同比增长15.2%,平均出租率97.4%。2025年全年数据更完整:135座在营购物中心零售额2660亿元、同比增长23.7%,业主端租金收入307亿元、同比增长16.9%,平均出租率97.2%,NOI Margin 65.7%,54个项目零售额排名当地市场第一。第三方购物中心对华润万象生活收入及税前利润的贡献占比分别提升至35.4%、28.5%,说明它的增长不仅来自母公司输送,第三方外拓的运营能力已经被市场验证。龙湖商业上半年租金收入59.80亿元、同比增长8.7%,期末出租率97.4%;全年租金收入112.1亿元,毛利率超过50%。龙湖的样本中有一个对存量盘活极具参照意义的细节:重庆北城天街在未闭店的情况下完成600天改造,改造后营业额同比增长50%以上、租金增长20%以上。这说明“无闭店改造+运营换血”的模式在财务上是成立的,存量资产的运营改善可以直接体现在租金增速上。万达商管的路径不同:在管约512至529座万达广场,轻资产占比接近九成,规模覆盖全国,但2026年出现了批量转让多座万达广场股权的动作。万达是轻资产模式最激进的实践者,也是这种模式在杠杆压力下的压力测试样本。当商管公司自身的资产负债表承压时,轻资产输出的节奏和定价权会受到反向制约。中小商管的处境则是另一种景象。宝龙商业依托标准化复制实现扩张,但受三四线城市消费疲软和行业租金下行影响,轻资产扩张的收益持续降低,营收出现小幅下滑;多家运营孱弱的区域商管主体退出项目运营。轻资产的边际效益在递减——当供给端的商管能力越来越多、而优质资产的增量越来越少时,没有差异化运营能力的中小商管,既拿不到好项目,也收不上管理费。睿博恩判断: 头部商管的运营数据揭示了一个关键事实:商管能力的“可迁移性”是有边界的。华润万象生活的97%出租率和65.7%的NOI Margin,建立在其对核心城市、核心地段、优质产品的选择性聚焦之上;龙湖的存量调改能力,建立在“重资产持有+长期运营”的耐心之上。中小商管不能简单复制头部的能力半径,但可以在特定区域、特定业态、特定资产类型上建立自己的运营深度。这对睿博恩在青岛的资产处置有直接含义:选择商管合作方时,“能力与资产的匹配度”比“品牌知名度”更重要。一个在区域型购物中心有深度运营经验的中型商管,可能比一个只做高端产品的头部商管,更适合承接青岛核心地段那些“位置好、产品旧、需要动线修补和业态重构”的存量资产。
困境资产与运营能力的“嫁接样本”:信达与万达的“信万商管”
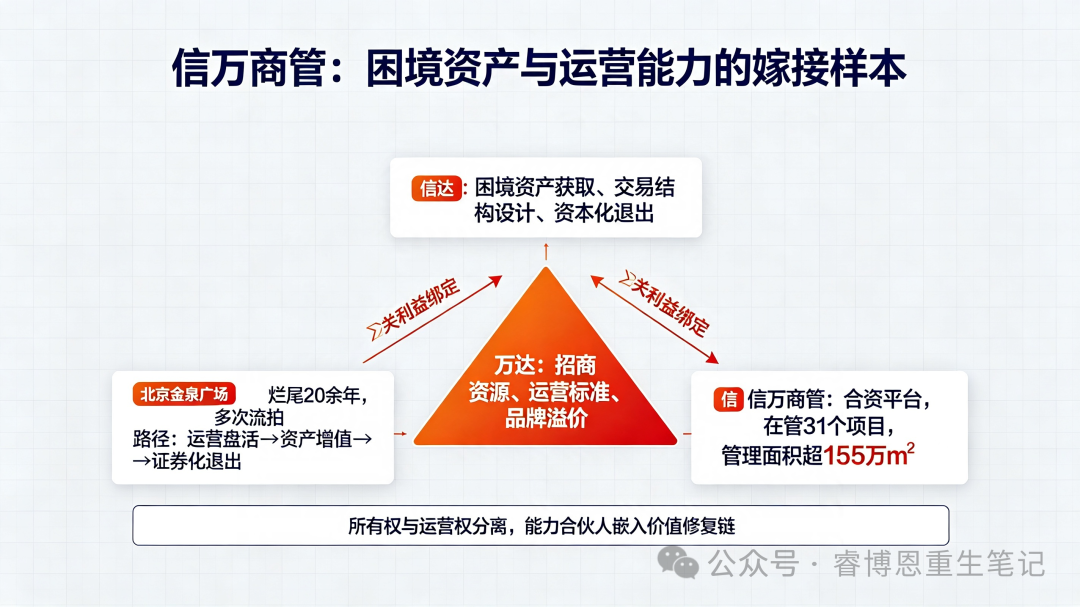
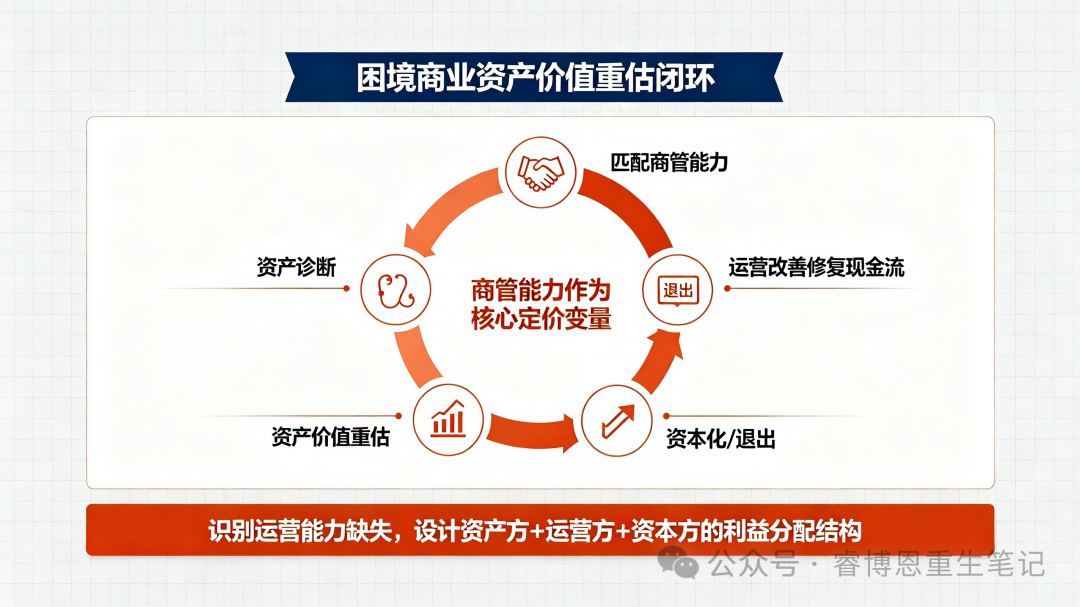
2026年商管行业最值得拆解的结构性变化之一,是困境资产持有方与运营能力方之间的“合资嫁接”正在成为存量盘活的主流范式。信达地产与万达商管联合成立的“信万商管”,提供了一个清晰的样本。北京金泉广场烂尾20余年,中国信达作为实质债权人,2021—2023年间历经5次拍卖均流拍,起拍价从28亿元降至18.37亿元仍无人接盘。在“快进快出”的处置路径失效后,信达转向了“运营盘活—资产增值—证券化退出”的长链条打法。信万商管的股权结构是:万达商管持股52.5%,信达地产全资子公司持股47.5%;万达输出运营体系和管理体系,信达体系提供底层困境资产。该平台目前在管项目31个、管理面积超155万平方米,使用“信万广场”独立品牌。这个结构的核心逻辑,是把“资产的所有权”和“资产的运营权”做了分离,再用合资平台把两者的利益绑定在一起。信达的优势是获取困境资产、设计交易结构、对接资本化退出;万达的优势是招商资源、运营标准和品牌溢价。金泉广场的盘活路径,赌的是“运营改善→资产增值→证券化退出”这条链条能不能走通。睿博恩判断: 信万商管的模式,对睿博恩在青岛的存量商业资产处置具有直接的参照价值。睿博恩的角色,天然适合做 “资产的诊断者和交易结构的架构师” :识别哪些资产的困境是“运营能力缺失”而非“物理价值丧失”,设计“资产持有方+运营能力方+资本方”的利益分配结构,把商管公司的运营能力嵌入到资产的价值修复链条中。商管公司不一定是资产的买方,但它可以是资产重生的“能力合伙人”。这和睿博恩在产业端“引入产业投资人嫁接能力”的路径是同一套逻辑在商业地产领域的映射。
睿博恩思考:商管能力作为困境资产“定价变量”的三重含义
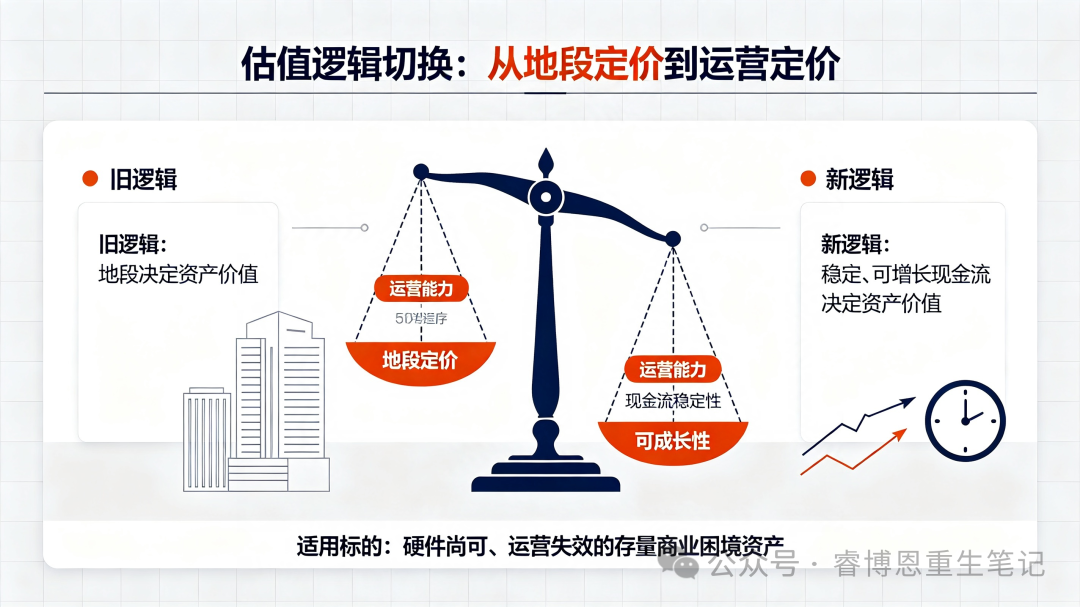
第一,商管公司的分化,正在把商业资产的估值逻辑从“地段定价”推向“运营定价”。 核心商圈90%以上的出租率和郊区20%以上的空置率并存,说明同一城市、同一业态的资产,因为运营能力的差异,正在走向完全不同的估值轨道。对于睿博恩而言,这意味着在尽调阶段,不能只看资产的物理条件和历史租金,必须把“是否有能力匹配的商管方介入”作为资产价值判断的核心变量。一个位置优越但运营失效的盒子,在引入合适的商管方之后,现金流改善的空间可能远大于账面价值的折价空间。
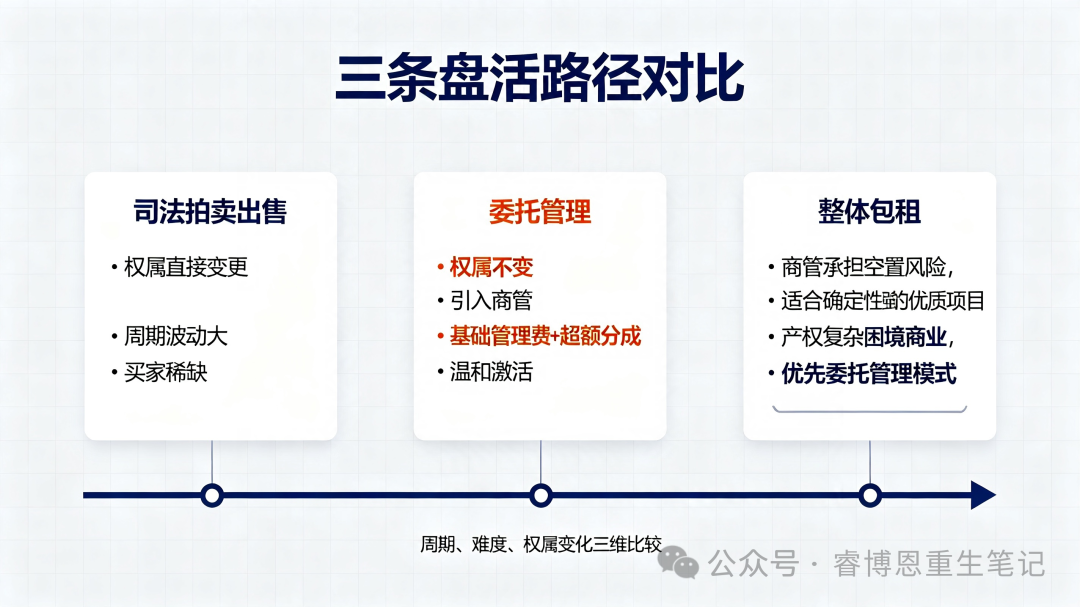
第二,轻资产模式的本质是“能力定价”,这为困境资产提供了一种“不卖资产也能激活”的路径。 委托管理模式下,商管公司用运营能力换取管理费和超额分成,资产所有权不发生转移,但资产的现金流和估值被重新激活。这对于那些“产权清晰、物理条件尚可、但原运营方能力不足”的困境资产,是一条比“出售式重整”更温和、比“司法拍卖”更高效的路径。睿博恩在青岛面对的4—8万平方米盒子式商业,如果产权结构不支持整体出售或证券化,引入委托管理商管方、用运营改善撬动现金流修复,可能是一个值得优先测试的选项。
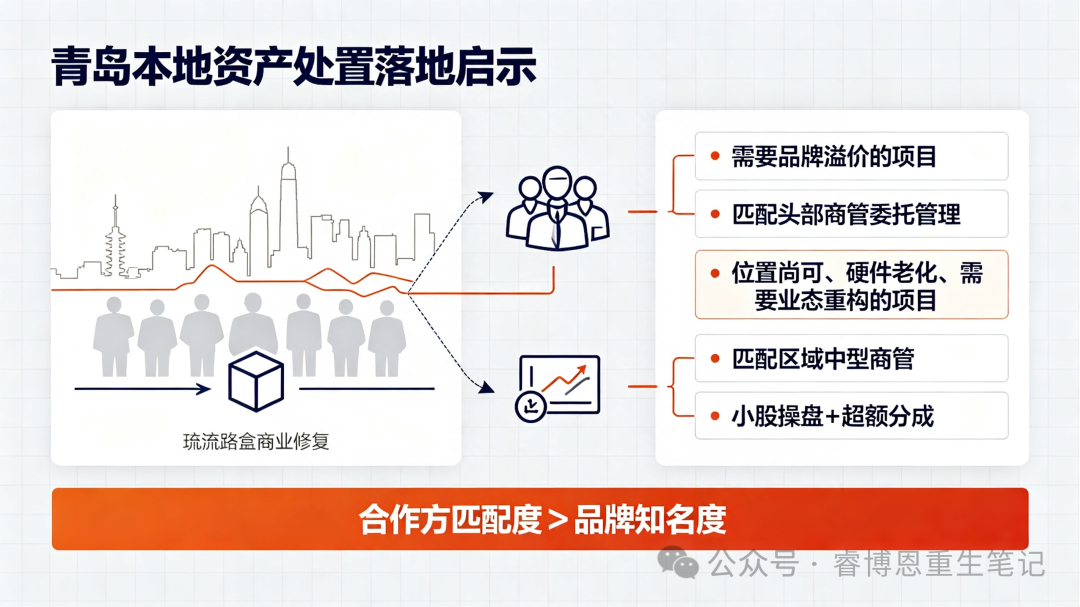
第三,商管能力的“可迁移性”有边界,选择合作方时“匹配度”比“品牌”更重要。 华润万象生活97%的出租率、龙湖“无闭店改造”50%的营业额增长,都是真实的能力证明,但这些能力的生效条件(核心地段、优质产品、长期持有)并不适用于所有资产。睿博恩在青岛的资产处置中,需要区分“需要品牌溢价的资产”和“需要动线修补与业态重构的资产” ,前者适配头部商管的委托管理,后者可能更需要一个在区域市场有深度运营经验、愿意以“小股操盘+超额分成”深度绑定的中型商管团队。商管公司的选择,本质上是为资产选择一条与其物理条件、产权结构和现金流状况相匹配的激活路径。
风险提示: 本文基于赢商网《2026购物中心年度发展报告》、中国连锁经营协会行业调研数据、观点指数研究院《2026年度商业地产表现报告》、华润万象生活/龙湖集团/大悦城等上市公司2026年中期业绩公告、中国房地产报关于信达与万达合作项目的公开报道及睿博恩实地走访整理,数据截至2026年11月。文中涉及的所有商管公司及项目均为行业观察与案例研究展示,不构成任何投资建议。商业地产行业具有显著周期性,各项目出租率、租金收入及运营数据为公开披露口径,不同统计口径之间存在差异。轻资产委托管理的收益结构、困境资产盘活的证券化退出路径涉及具体的交易设计和监管审批,实际落地效果存在不确定性。投资者应结合多源信息独立判断,审慎决策。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“睿博恩重生笔记”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!