 陌爷地产圈
作者:陌爷
来源:陌爷地产圈
2026年的楼市里,房子没旧,只是“过期了”。
先看一组极度撕裂的数据。2026年10月,杭州市区二手房网签6992套,同比大增17.8%;但网签均价只有2.30万元/㎡,环比跌了0.8%,同比大跌13.9%。
量涨了,价崩了。这中间差的十几个点,就是卖家割出来的。很多人以为这只是周期调整,熬一熬就过去了。
但真相是,这是一场针对次新房、由多方合力完成的“系统性背刺”。
01开发商的“代际降维打击”
上一批限价时代的房子地价高、房价被限死,开发商的利润只能从成本里抠。得房率低、层高卡在2.9米、外立面说好铝板变涂料、精装缩水。
但现在不一样了,规则松动,产品开始疯狂内卷。
层高加高、得房率大幅提升、抬板社区、四代宅、恒温泳池和会所。
摆在一起,代际差是肉眼可见的。
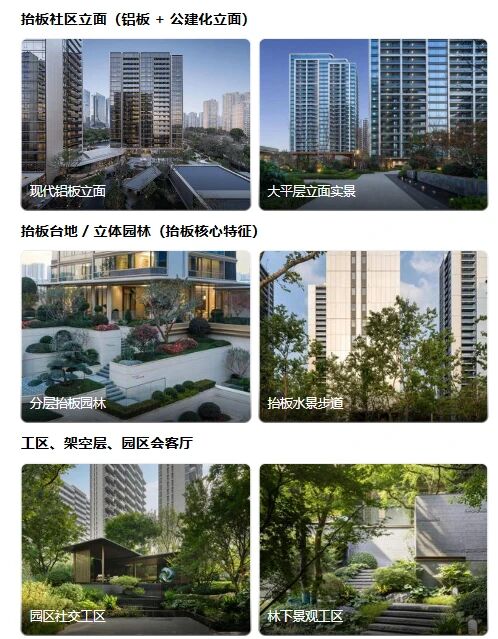
图:新一代产品效果图
举个最直白的例子,勾庄。2020年的前宸,限价3.05万元/㎡;现在板块里的新盘望舟府,卖到3.3万元/㎡左右。单价只差了两千多块,但产品硬生生提升了一整代。
02密集商改住带来的不确定性供应
今年杭州多宗优质宅地,都是刚完成“商改住”调整公示,就火速挂牌了。萧山世纪城、奥体、湘湖,原本规划得好好的商业地,一转身变成了容积率极低的改善住宅。
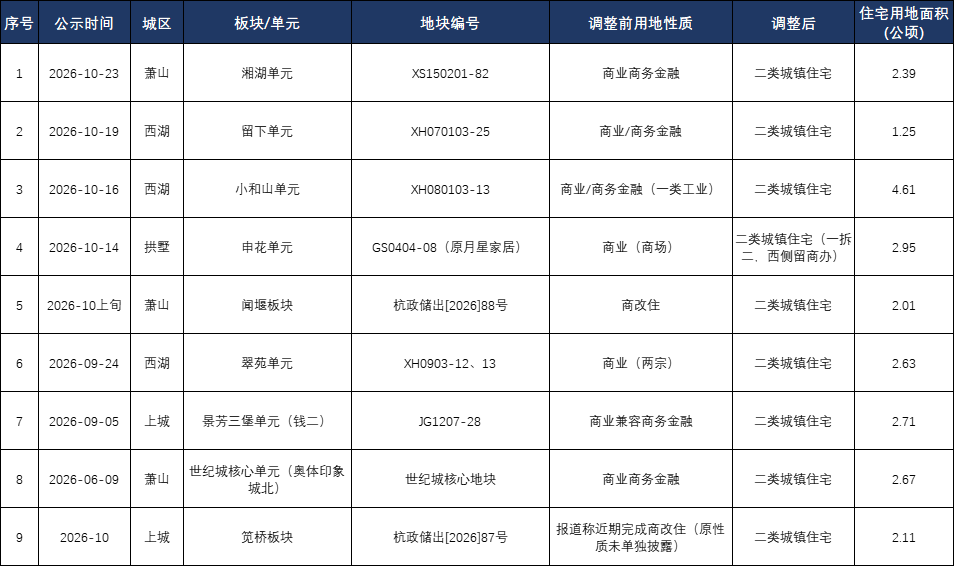
表:2026年商改住明细表整理
商改住最可怕的不是量大,而是位置更好、配套更完善、楼面价也会进一步提升,尤其在828新政下,开发商在土地投资端更加倾向于收益确定性的地块,即便利润相对低点。
方向从 “外围补供” 转向 “核心区补位”:申花、小和山、留下、翠苑、景芳三堡、世纪城、湘湖、闻堰,全是成熟或景观板块。产品明显低密化:容积率 1.05-2.5,留下限高 15 米、湘湖降到 1.2,都是朝着低密方向调整。2025 全年口径:23 则公示、合计 103.7 万㎡,萧山、余杭贡献最大(各约 25.6、25.7 万㎡)。
核心区的稀缺,就这样被硬生生打碎了。
03限售房源集中解禁,快速冲击楼市
再看看时间轴上的踩踏。
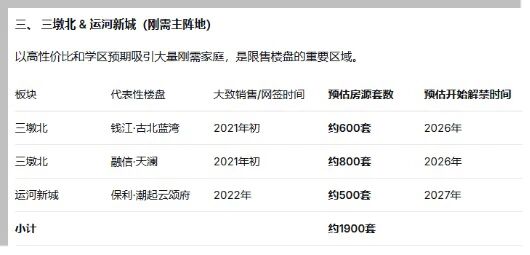
2021-2022年那批万人摇的红盘,很多带着五年限售条款。2026年到2027年,这批筹码会集中被推上牌桌。
所谓限售楼盘最早是追溯到21年1月份。
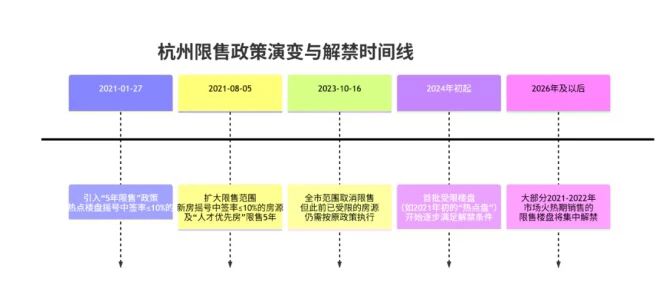
图:杭州限售政策演变
冲击的原因,有以下几点:
1、限售楼盘在21年-22年成交为主,在26年-27年开始解禁,短期消化承压;
2、限售楼盘数量巨大,可能会严重冲击市场供求关系,据不完全统计,限售解禁楼盘的数量在3-4万套。
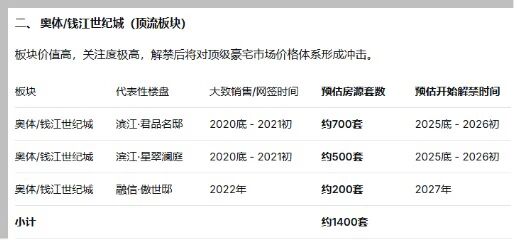
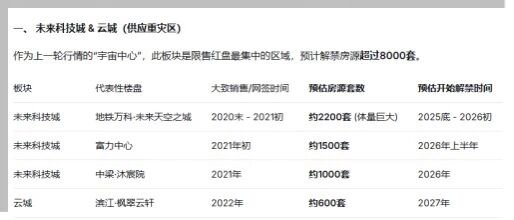
3、购房者有强烈动机“获利了结”,降价出售的灵活性更高。
4、受到影响和冲击最大的是板块主要是未科&云城(供应重灾区)、奥体/钱江世纪城(顶流板块)、刚需主阵地(三墩北、勾庄、运河新城)。
5、部分限售楼盘已经解禁,市场表现欠佳,甚至破发,恐形成示范效应。
04信息差被彻底抹平
现在买卖房屋,成交记录全透明、挂牌天数全网可查。
中介开始搞“单边代理、全城联卖”,一套房源瞬间发给全城几千个经纪人。更魔幻的是,经纪人开始直播砍价,房东坐在镜头前,被几百个观众看着一刀一刀往下砍。
信息差的遮羞布被扯掉后,买家能清清楚楚地看到:你到底有多急。
总结下来:
一个房子会不会被背刺,可以看这五个维度
1、未来三年同板块还有多少新增供应?
别只看土拍,去盯商改住的公示动向。
2、限售解禁的时间表是怎样的?
如果一批房源在同一年集中到期,这板块绝对要经历一轮大失血。
3、产品代际差有多大?
得房率、层高、有没有会所和抬板。差一代,价格上就得让步。
4、挂牌率和成交周期是多少?
按照我的多年楼市经验,板块挂牌超过14%,成交周期拉到9个月以上,说明卖家比买家多。
5、投资客浓度高不高?
投资客扎堆的盘,踩踏起来毫无底线。
这五个维度里,主观的来说,如果你不幸踩中了三个,那么接下来的一段时间,你的房子大概率要在价格上被市场狠狠地“重新定价”。
房子没有变老,只是这个市场的规则变了。它不是旧了,它只是过期了。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“陌爷地产圈”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!