 资产界
为你推荐99%不良资产从业者都需要的资讯和指南;加特殊资产行业群,请加:zichanjie888
作者:Osyth
来源:资产界
曾经备受资金方追捧的汽车贷款生意,正在经历新一轮调整。
过去靠抵押物,高息和渠道扩张做规模。
如今,这条路越来越难走:持牌机构退出、助贷平台停摆、不良资产集中挂牌、逾期指标和抵押物价值同时承压,车贷不良的压力正在从不同环节显现出来。
01
某头部车抵贷平台严重经营困难
近日,据市场消息,某头部车抵贷平台L出现严重经营困难。
因公司主营业务停滞、暂无业务可安排,对员工做出停工待岗安排,期限自9月11日至12月31日,第二个工资支付周期起按当地规定发放生活费。
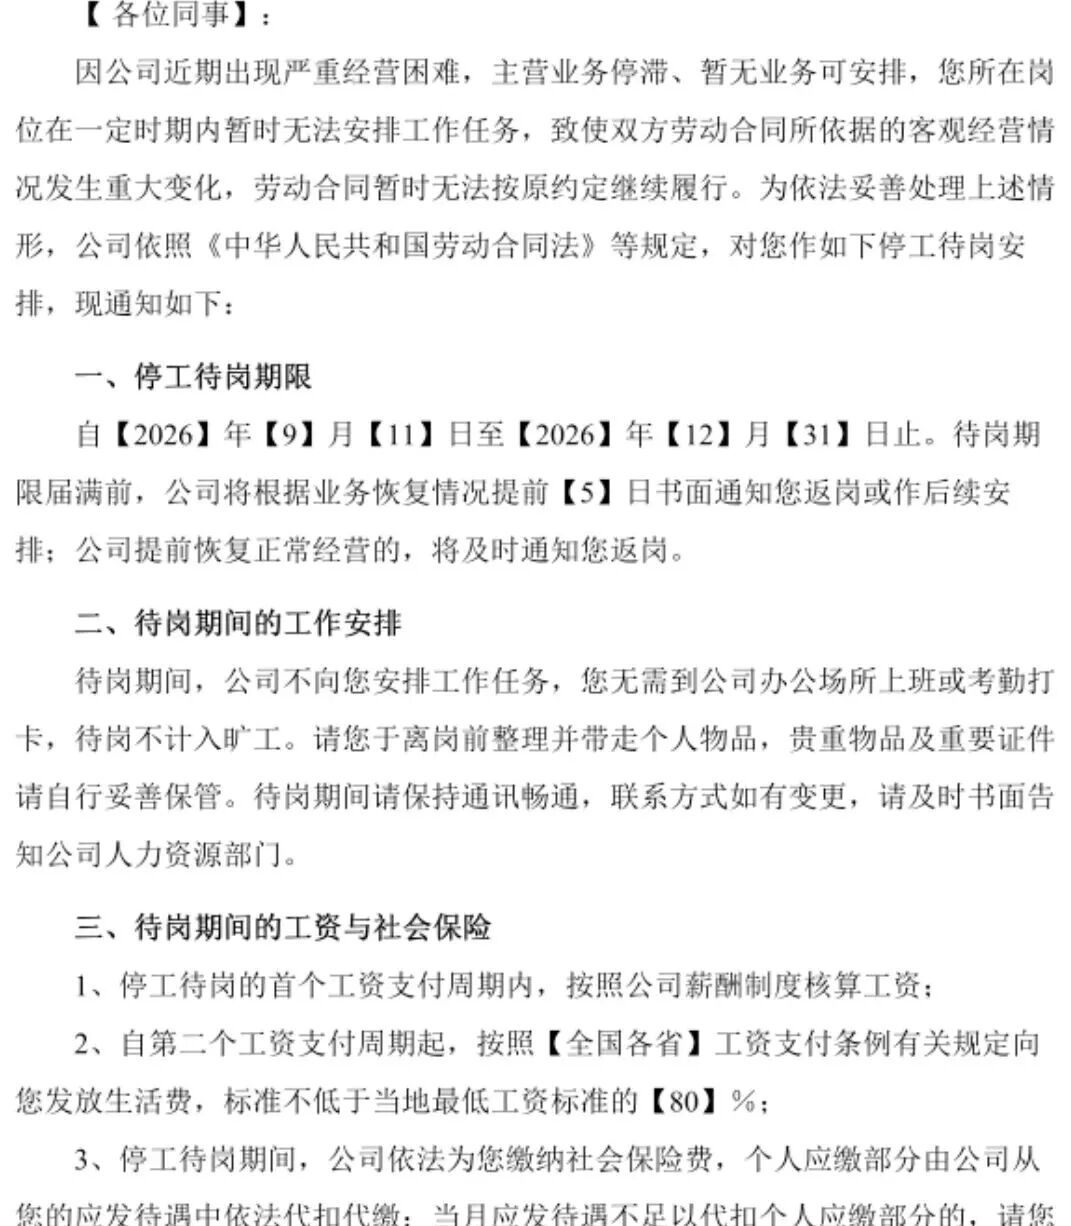
9月,据《消金界》报道,某头部车抵贷平台已暂停接收新的贷款申请,市场同时传出其财富端存在兑付压力。
该平台此前曾出现在多家持牌消费金融公司的合作机构名单中,对外宣称已跻身汽车金融助贷平台头部阵营,据业内人士介绍,月放款规模超过亿元。
几乎同一时间,融通掌柜宣布退出。
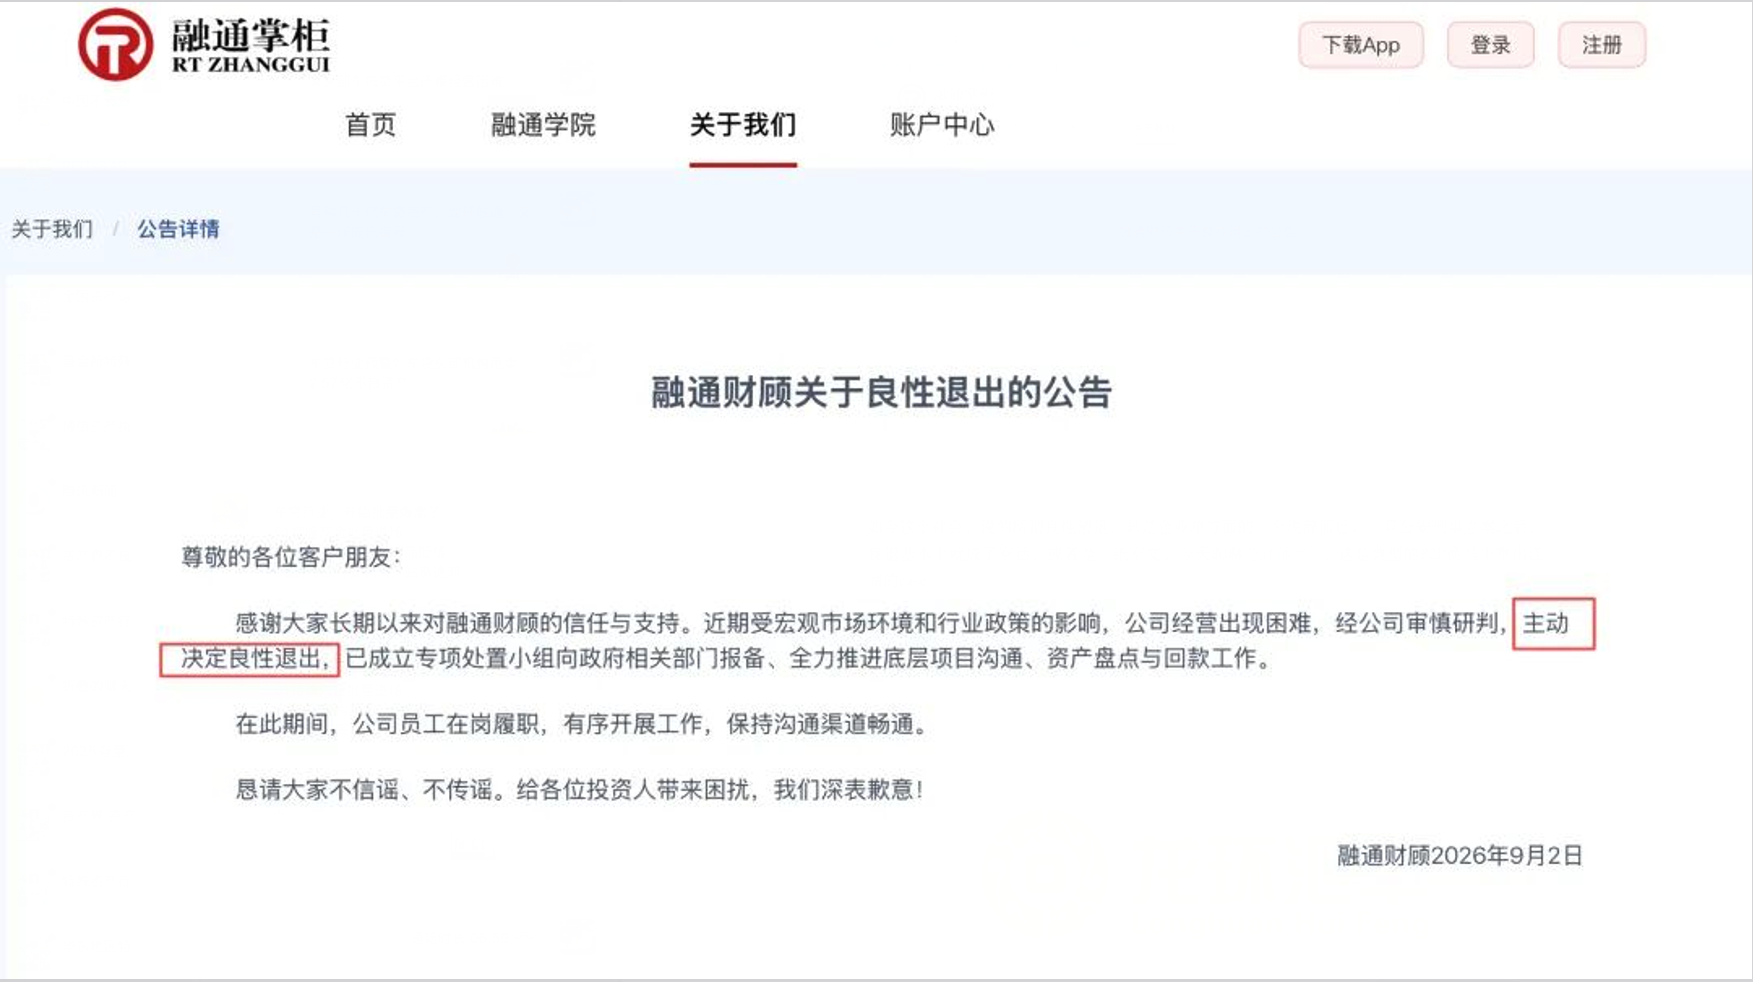
9月2日,融通掌柜官网发布良性退出公告,称受市场环境和行业政策影响,公司经营出现困难,决定良性退出。
此外,就在公告发布前一天,河北邯郸警方已对龙环融通网络科技(北京)有限公司涉嫌非法吸收公众存款立案侦查。
根据警方通告,该公司通过"白菜金融""融通掌柜"APP,以虚构金融产品、承诺高额年息等方式向社会公众非法集资。
此后,河北多地公安机关陆续开展投资人信息登记,涉及投资协议、银行流水、账户余额及提现记录等。
目前,案件最终涉案金额和受损人数尚未公布。
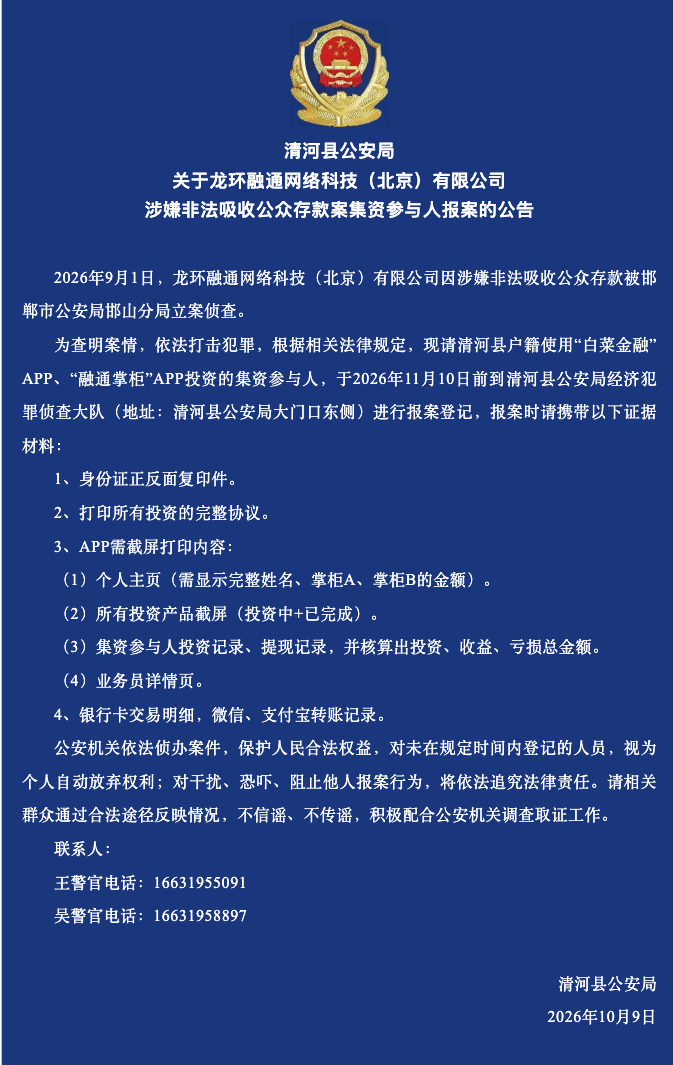
10月9日,清河县公安局发布报案公告,要求相关投资人于11月10日前到经侦大队登记。
不只是助贷市场,持牌汽车金融机构也有退出和业务调整。
今年5月20日,国家金融监督管理总局批复同意解散沃尔沃汽车金融(中国)有限公司,要求其停止经营活动并缴回金融许可证。
沃尔沃汽车金融成立于2006年,经营近20年,2024年刚将注册资本由5亿元增至10亿元,两年后便获批解散。
在此之前,华泰汽车金融已于2023年4月进入破产程序。
两家退出原因不同,一家陷入经营困境,一家是主动调整业务。
金融租赁领域也出现业务收缩。
2026年5月,民生金融租赁宣布暂停车辆新增业务,涉及乘用车、商用车的新车分期、二手车分期及车抵贷等产品。
广发证券研报显示,截至2024年末,民生金租不良率为1.49%,高于同期行业样本平均的0.671%。
从渠道到资金方,车贷产业链上的每个环节都在收缩,整个生意链条进入风险暴露期。
02
头部机构甩卖2.57亿不良资产
存量风险正在进入处置环节。
8月31日,长安新生(深圳)金融投资有限公司在京东拍卖对1687笔标的债权公开竞价,封包日为8月3日。
剩余本金约2.57亿元,应还本息及相关费用合计约5.47亿元,平均逾期1539天,约合4.2年。
应还总额是剩余本金的2.12倍,罚息已滚过本金一倍。
单一债务人最高应还总额约149.86万元。
这笔资产包拆成A到J共10个包,加价幅度5000元、保证金10万元,每包本金约2500万元、158到205笔不等。
债权人含金鼓新生(天津)融资租赁、金益新生(青岛)科技等关联方。
平均逾期4.2年,倒推是2022年前后投放的老资产。
为什么有汽车抵押,这些贷款依然四年多收不回来?
车抵贷是车主以车辆作为抵押向贷款机构融资。
但车辆与房产不同:汽车是持续折旧的动产,车龄越长、里程越高,越难维持原有价值;发生事故、长期停放或零部件损坏,处置价格还会进一步降低。
部分业务是押证不押车,车辆继续由车主使用,逾期后贷款机构还需寻找车辆、核查权属,通过合法程序实现抵押权。
如果车辆已转移、被查封或存在其他债权人,处置难度更大。
汽车金融业务涉及资金方、贷款服务商和线下渠道等多个主体。
渠道多层转包下,实际掌握客户和车辆信息的机构,未必是最终承担贷款损失的资金方。
一旦借款人集中逾期、合作机构退出或停止经营,债权人需要重新核实借款材料、抵押登记和车辆状况,回收成本随之上升。
这笔资产包的处置难度也在于此。
1687笔分散在全国,笔均债权约15.27万元,单笔小、笔数多,每笔背后都是一台具体的车,拖走、扣下、变卖,每一步都是物理接触,合法处置与非法侵财之间只隔一条线。
贷后纠纷最集中的两处,是逾期后的车辆处置与结清后的解押。
03
逾期率高位,车贷不良加速出清
车贷的逾期信号在增加。
惠誉评级数据显示,2026年二季度,中国车贷资产支持证券的年化违约率为1.09%,一季度为1.10%,2025年四季度的1.13%为该机构统计以来最高值。
逾期31至60天、61至90天的贷款占比分别为0.28%和0.17%,均处于历史高位。
惠誉判断,未来几个季度违约率可能继续上升,主要原因是汽车金融行业近两年放贷标准有所放宽。
车贷ABS可以理解为:银行或汽车金融公司把一批车贷凑在一起,做成理财产品卖给投资者,赚的是借款人还的利息。
借款人还不上钱,买了这些理财产品的人就亏了。
此外,还有一件事可以确定:车越来越不值钱了。
中汽协与精真估联合发布的《2026上半年中国汽车保值率研究报告》显示,纯电动车三年保值率从2023年的54.7%降至45.2%,燃油车从2022年的67.6%降至52.7%,三年车龄燃油车平均残值率仅38.2%,较2023年下降21个百分点。
一个重要原因是汽车行业的价格战。
今年前5个月,82款车型降价,燃油车平均降幅14.6%、新能源车12.5%。
朗逸、速腾、卡罗拉这三款以高保值率著称合资轿车,开三年都卖不到原价的一半。
新车价格战还击穿了租赁公司的一个关键假设。
对放贷的人来说,当初押车的时候估的是这个价,等真逾期了要卖车,发现车已经不值那么多钱了。
车卖了也不够还剩下的贷款,抵押品自然无法兜底。
租车行业更惨。
租车公司跟客户约定,到期退车的时候按合同价回购。
但新车一直在降价,合同上写的回购价,比现在二手车市场价还高,租车公司就得赔钱。
举个例子,美国市场提供了一个参照:据CDKGlobal统计,今年超过30万辆租赁到期电动车回流美国二手车市场,是去年约12.3万辆的3倍;合同约定残值为车价的50%,实际二手价只剩35%至40%,租赁公司在拍卖场赔着卖。
第一批跑网约车、跑租赁的电车,接下来也会集中退回。
届时被检验的,不只是某家机构的风控,而是整个行业对一台车"三年后还值多少钱"的共同假设。
多重因素叠加,车贷生意的压力正在从个案变成批量问题。
存量不良正在加速暴露,过去按单处置的模式已经跟不上逾期资产积累的速度。
接下来要检验的,是能在抵押品持续贬值之前,把资产以合理的价格脱手。
郑州・不良资产处置与执行实战班
官司赢了,钱却迟迟收不回来?查控反馈没有财产,公司已经停止经营,抵押房产挂上拍卖平台也无人出价……
资产界联合次贝学苑打造《不良资产处置与执行实战班》,聚焦财产线索查找、执行主体扩大、抵押资产变现三条主线,覆盖老赖画像识别、隐匿转移财产反制、调查令运用、拒执罪施压、股东出资追责、房抵贷处置全流程,助力学员建立从发现线索到制定清收方案的实战思路。
时间:10月31日-11月1日(周六、日)
地点:郑州
对象:银行、消金、小贷等机构资产保全与贷后人员;AMC及不良资产投资人;执行律师;房抵贷处置团队等
费用:3800元/人,3人及以上3500元/人
咨询 / 报名:Eva
微信 / 电话:18529502280
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“资产界”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 车贷不良,要爆了!