 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
联创电子业绩持续亏损,爆发危机。
01债务逾期
11月7日,联创电子(002036.SZ)公告称,因流动资金紧张,公司子公司近期出现新增债务逾期情况。
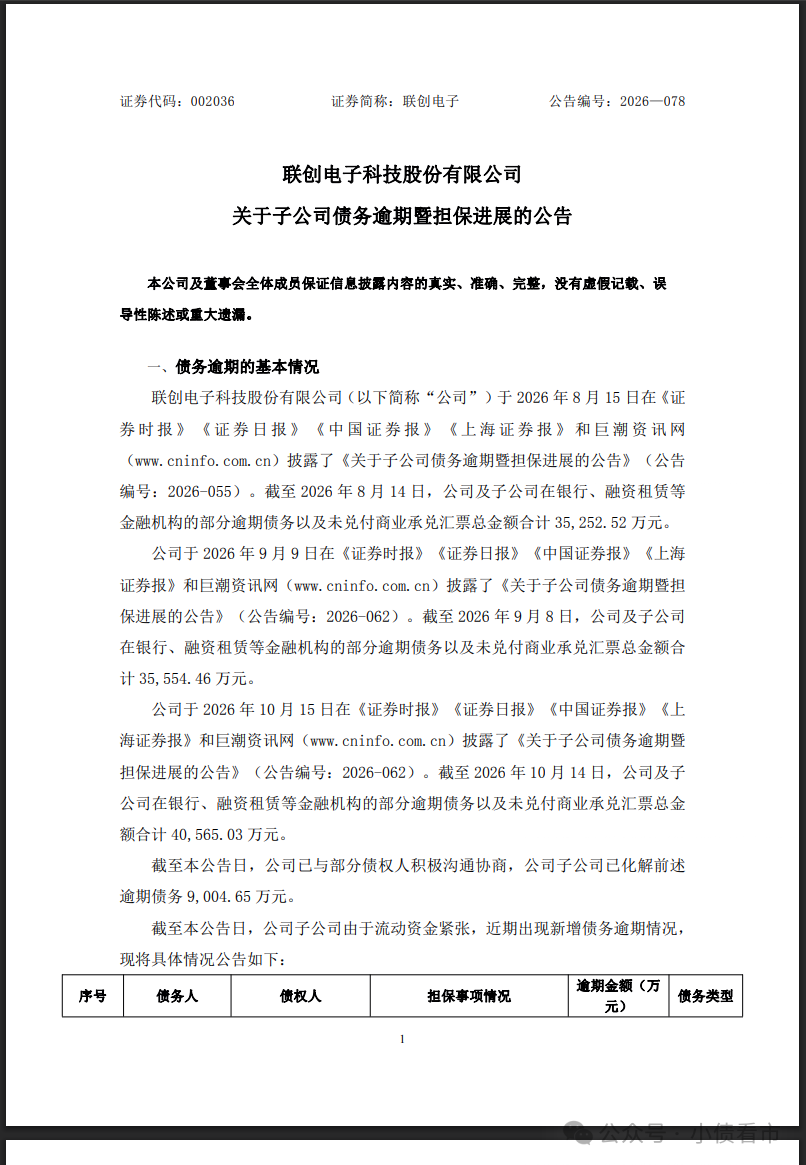
债务逾期公告
公告显示,联创电子本次新增逾期债务合计1.072亿元,涉及江西联创电子、常州联益光学等5家子公司,债权人包括工商银行、北银金融租赁等,债务类型涵盖银承、融资租赁及供应链融资。
截至目前,联创电子及子公司累计逾期债务及未兑付商业承兑汇票总金额达4.228亿元,占最近一期经审计净资产的40.34%。
联创电子表示,正积极与债权机构沟通,通过续贷、展期等方式化解风险,并提示若子公司无法偿还,公司将承担连带清偿责任。
另外,联创电子还公告称,公司及控股子公司对外担保额度总金额为115.6亿元,累计对外担保余额为82.142亿元,占公司经审计净资产的783.75%。联创电子逾期担保金额为4.121亿元,占最近一期经审计净资产的比例为39.32%。
联创电子及控股子公司累计新增诉讼、仲裁案件共计73件,涉及金额合计1.067亿元,占公司最近一期经审计净资产的10.18%。可见,债务逾期、担保逾期以及诉讼缠身,“光学元件巨头”联创电子深陷债务危机。
02财务分析
据官网介绍,联创电子成立于2006年,2015年12月在深交所中小板上市。
联创电子深耕光学镜头及影像模组、触控显示器件等新型光学光电产业,公司产品广泛应用于智能终端、智能汽车、智慧家庭、智慧城市等领域。
从股权结构看,联创电子的控股股东是江西鑫盛投资有限公司,持股比例8.66%,公司实际控制人是韩盛龙,曾吉勇为公司实际控制人的一致行动人。
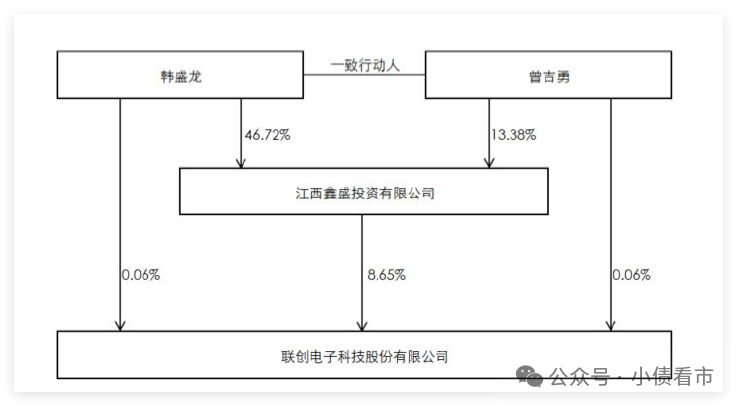
股权结构图
近年来,存储芯片大幅涨价,下游终端市场需求走弱,联创电子销售订单阶段性减少,消费电子行业竞争激烈,产品毛利率处于较低水平。
另外,由于期间费用和存货跌价准备规模较大,对利润有所侵蚀,2023年以来联创电子的业绩持续亏损。
2026年三季报显示,前三季度联创电子主营收入43.62亿元,同比下降32.78%;归母净利润-7.12亿元,同比下降1498.13%。
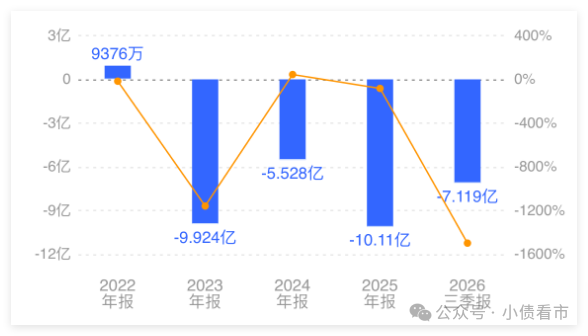
归母净利润
截至2026年9月末,联创电子总资产为138.9亿元,总负债有131.85亿元,净资产仅为7.05亿元,资产负债率高达94.93%。
近年来,联创电子净资产显著下降,资本实力弱化,债务规模继续增长,资产负债率进一步上升。
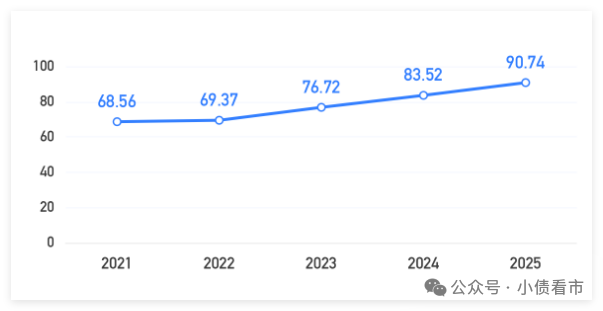
资产负债率
《小债看市》分析债务结构发现,联创电子主要以流动负债为主,占总负债的78%,债务结构不合理。
同报告期内,联创电子流动负债有102.6亿元,主要为短期借款,其一年内到期的短期债务有66.29亿元。
相较于短债压力,联创电子的流动性异常紧张,其账上货币资金有5.96亿元,与短债间形成十倍缺口,公司存在较大短期偿债风险。
备用资金方面,截至2025年6月末,联创电子银行授信总额有92.81亿元,其中未使用授信额度有28.92亿元,公司财务弹性一般。
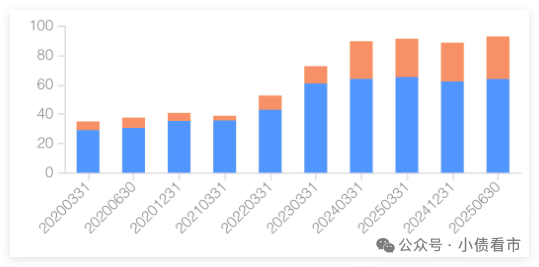
银行授信
除此之外,联创电子还有29.24亿非流动负债,主要为长期借款,公司长期有息负债合计有19.89亿元。整体来看,联创电子刚性债务有86.18亿元,主要以短期有息负债为主,带息债务比为65%。
有息负债占比过高,联创电子的财务费用高企,近年来均在3亿以上,再加上高额的管理和研发费用,期间费用对公司利润侵蚀较大。
从融资渠道看,联创电子主要通过租赁、应收账款、银行借款、股权以及股权质押等渠道融资。
资产质量方面,联创电子的存货及应收账款规模较大,且坏账准备计提比例较高,货币资金受限规模较大,对资产流动性形成不利影响。
总得来看,联创电子的业绩持续亏损,对债务和利息的保障能力恶化;流动性紧张,短期偿债压力大;存货及应收账款规模较大,资产质量一般。
03光学元件巨头
2006年,联创电子由江西省电子集团公司与台资企业合资设立。
2011年,江西省电子集团公司改制,江西鑫盛接收股权成为联创电子股东,并于同年引进硅谷天堂等风险投资基金。
2015年,联创电子在深交所借壳上市。
上市后不久,联创电子便出现“增收不增利”迹象。
2018年到2022年,联创电子营业收入持续增长,净利润却逐年减少。
2023年,联创电子营收和净利润齐齐掉头向下,2023年到2025年公司连续三年亏损。
或在业绩压力下,联创电子的控股股东萌生退意。
2025年末,江西鑫盛与南昌市北源智能产业投资合伙企业(有限合伙)签署股份转让协议,约定后者分批支付9亿元收购其持有的联创电子无限售流通股7086.61万股,占公司股份总数的6.71%。
上述股份转让完成后,联创电子控股股东变更为北源智能,江西国资创投为公司的间接控股股东,公司实控人将由韩盛龙变更为江西省国资委。
不过,推进七个月后,江西国资入主联创电子的计划宣布“告吹”。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!