 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
子公司占比较低,预计相关事项不会对国药控股的整体偿债能力及本期债券还本付息产生重大不利影响。
01子公司债务逾期
10月21日,国药控股(01099.HK)公告称,合并范围内控股子公司云南国药控股东昌医药有限公司(以下简称“国控东昌”)发生未能偿还到期债务的情况,逾期金额2876万元,债务类型为银行贷款。
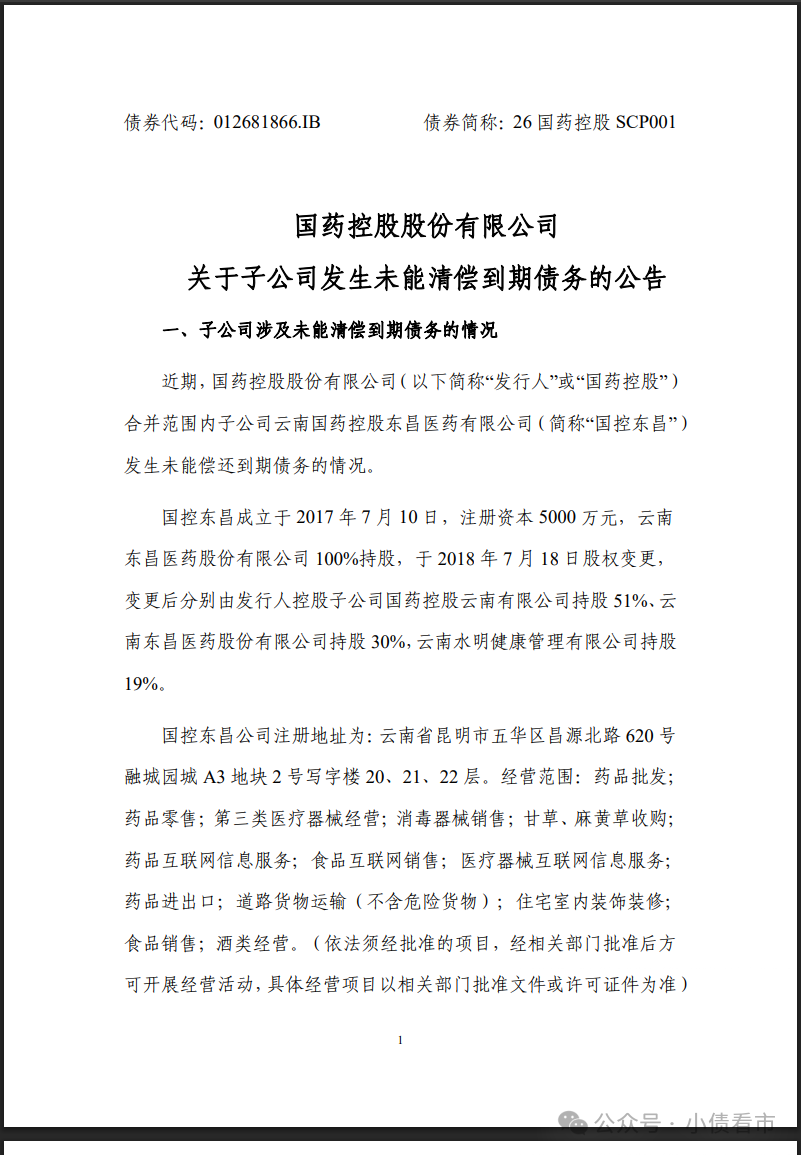
子公司债务逾期公告
公告显示,国控东昌本次逾期债权人为浦发银行昆明分行,这笔贷款原本用于补充公司流动资金,年利率3%,期限一年。
截至2026年10月16日,贷款本息全部发生逾期,直接原因是国控东昌银行账户因涉诉被司法冻结,资金无法划转支付。
国药控股解释,国控东昌目前出现未能清偿到期债务情形,相较于国药控股整体营业收入规模、资产规模等,该子公司的占比较低,预计相关事项不会对公司整体偿债能力及本期债券还本付息产生重大不利影响。
值得注意的是,国控东昌虽纳入国药控股合并报表,但国药控股并未对该笔债务出具履约担保。
目前,国控东昌正与债权人、相关司法主体沟通协调处置方案,推进债务协商。
02财务分析
据官网介绍,国药控股于2003年1月在上海成立,2009年9月在香港上市,下辖1100余家子公司,含国药股份(600511.SH)、国药一致(000028.SZ)两家A股上市公司。
国药控股构建了以药械流通服务为核心,涵盖药械制造、化学试剂等多个领域的全供应链一体化生态圈,现已成为中国药品、医疗器械、医疗保健产品龙头分销商和零售商,以及领先的供应链服务提供商。
从股权结构看,国药控股的控股股东是国药产业投资有限公司,持股比例为50.36%,公司实际控制人为国药集团。
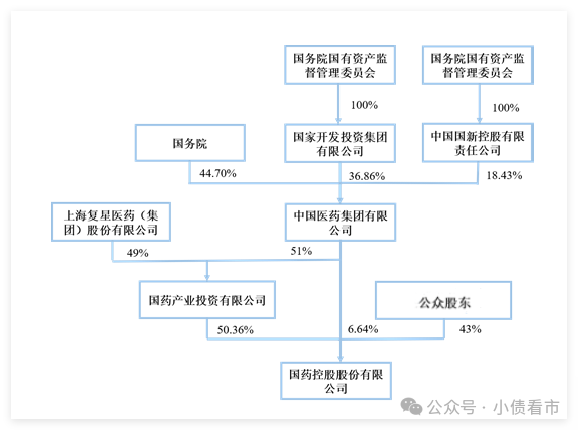
股权结构图
近几年,多重政策影响叠加行业竞争加剧,医药流通企业利润空间承压。
2024年,国药控股出现上市后首次营收、归母净利润双双下滑,集采带来配送价差压缩、应收账款资金占用、零售板块亏损拖累是主要因素。
2025年,国药控股实现营业收入5751.68亿元,同比下降1.60%,归母净利润71.55亿元,同比增长1.50%。
国药控股利润端实现微弱修复,主要得益于费用管控、国大药房的减亏。
2026年上半年,国药控股实现营业收入2828亿元,同比下降1.13%;本公司拥有人应占溢利34.04亿元 ,同比下降1.79%。
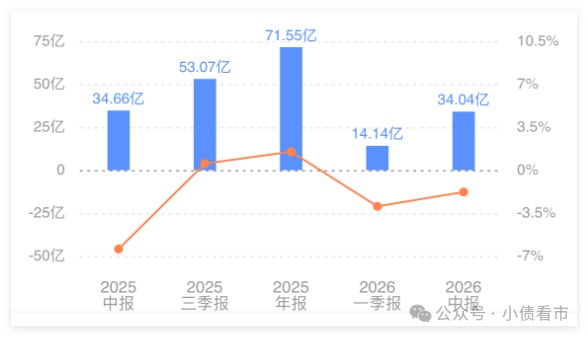
归母净利润
截至2026年6月末,国药控股总资产有4044.27亿元,总负债2680.87亿元,净资产1363.39亿元,资产负债率66.29%。
《小债看市》分析债务结构发现,国药控股主要以流动负债为主,占总债务的96%,债务结构待优化。
近年来,国药控股总债务规模持续增长,且短期债务占比很高。
截至相同报告期,国药控股流动负债有2581.45亿元,主要为应付款项及应付票据,其一年内到期的短期债务合计有734.39亿元。
相较于短债压力,国药控股的流动性吃紧,其账上现金及现金等价物有310.45亿元,不足以覆盖短期债务,公司存在一定短期偿债风险。
财务弹性方面,截至2026年3月末,国药控股银行授信总额有3248亿元,未使用授信额度有2011亿元,公司备用流动性充足。
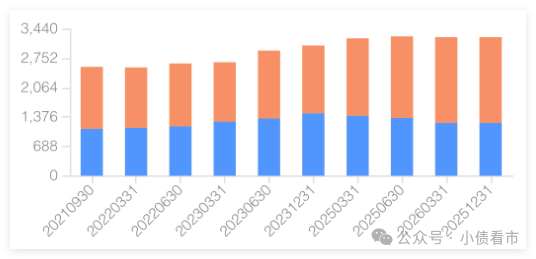
银行授信情况
此外,国药控股还有非流动负债99.43亿元,主要为其他非流动负债,其长期有息负债合计有42.15亿元。
整体来看,国药控股刚性债务有776.54亿元,主要以短期有息负债为主,带息债务比为29%。
资产质量方面,国药控股的应收账款高达2364亿,主要是公立医院、医保结算款,医院账期较长,对营运资金形成占用。
另外,国药控股存货规模有666亿,以药品、器械库存为主。
总得来看,国药控股利润空间承压;总债务规模持续增长且短期债务占比很高;较大规模的应收账款与存货对营运资金形成占用。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!