 资产界
湖南首席金融新媒体,聚焦区域金融与资本市场。(公众号ID:xjjrq2018)
作者:Osyth
来源:资产界
过去几年,中国房地产行业经历了一轮深度调整。
曾经狂飙突进、依靠高周转、高杠杆迅速扩张的房企,如今走向各自不同的结局。
我们盘点了十家昔日头部房企现状,基本已处于破产清算、债务重组、司法重整和经营重建等不同阶段。
受部分公司退市、未披露或数据停更影响,各公司核心数字采用最近一期可查公开报告,口径存在差异,本文不做简单排名。
下文按风险等级从高到低编号。
1.恒大
风险指数:★★★★★(已进入破产清算)
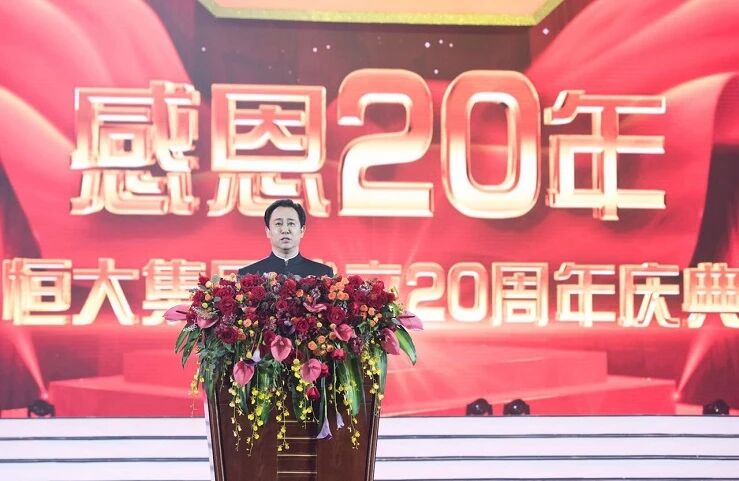
中国恒大集团创始人许家印(左)。图源:恒大集团官网
成立与创始人:恒大由许家印于1996年在广州创立。
许家印大学毕业后曾在河南舞阳钢铁公司工作,1992年南下深圳,随后进入房地产行业。
2026年8月,许家印因恒大地产集团相关案件一审被判无期徒刑,剥夺政治权利终身,并处没收个人全部财产。
核心数字:中国恒大2023年6月末最后一期完整披露显示,总负债约2.3882万亿元,其中借款约6247.7亿元,净资产缺口约6442亿元。
此后公司退市,未再发布经审计的完整年报。
处置与经营:境外上市主体中国恒大已被香港法院颁令清盘,并于2025年8月退市;境内核心平台恒大地产集团有限公司于2026年8月21日被广州中院裁定受理破产清算。
星级依据:境外清盘与境内破产清算两条司法程序并行推进,上市地位和公开市场融资能力已完全丧失。
2.正荣
风险指数:★★★★★(境内已进入破产清算)
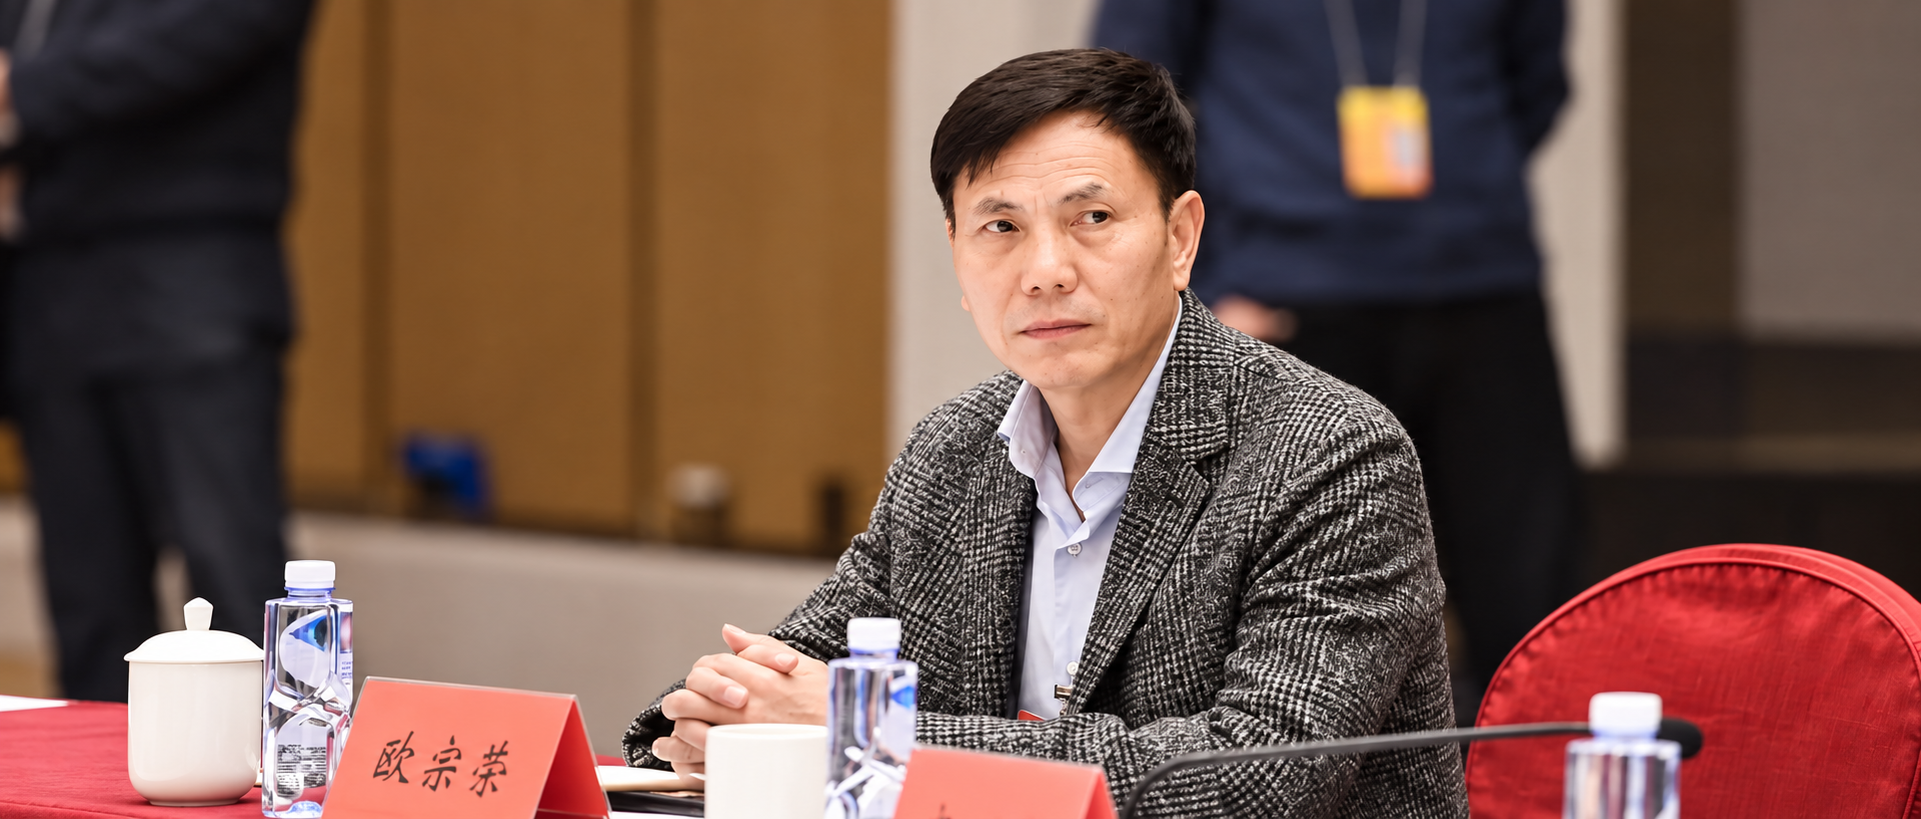
正荣集团创始人欧宗荣。
成立与创始人:正荣集团由欧宗荣于1998年创立。
欧宗荣1964年出生于福建莆田,早年从事建筑和路桥工程,随后在江西宜春开发房地产。
2020年,他以360亿元财富成为当时的莆田地产首富。
2025年1月,欧宗荣因涉嫌违法犯罪被采取强制措施,截至目前司法机关尚未公布案由及裁判结果。
核心数字:截至2025年末,正荣地产总资产约861.09亿元,总负债约1088.60亿元,净资产为-227.50亿元。
处置与经营:2025年12月23日,福州中院裁定受理正荣集团有限公司破产清算案。
港股正荣地产为独立法人,尚未进入清算,但已资不抵债,仍在处理境内外二次债务重组。
正荣地产合约销售额由2021年的1456.43亿元缩减至2025年的43.44亿元。
星级依据:境内正荣集团已进入破产清算;上市平台虽未同步清算,但资不抵债、销售大幅收缩、债务重组仍未完成,存在被债权人进一步申请破产的风险。
3.富力
风险指数:★★★★☆(风险尚未出清)
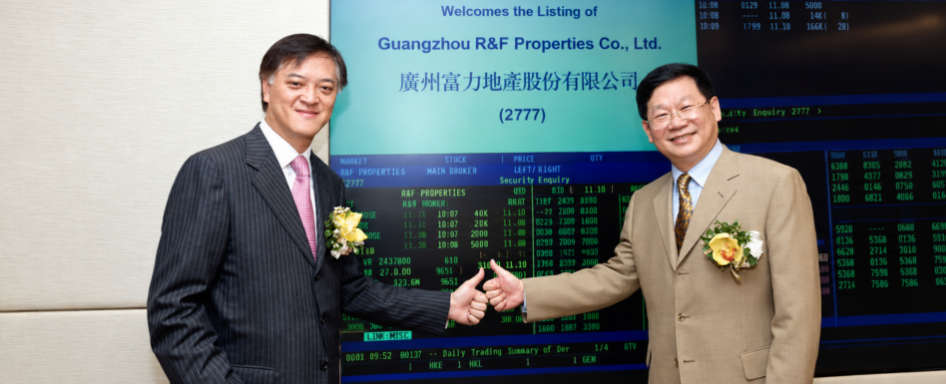
2005年7月,富力地产在香港联交所上市敲钟现场。图源:港交所
成立与创始人:富力地产由李思廉、张力于1994年在广州创立。
两人早期通过旧厂改造和城市更新项目积累规模,随后将业务拓展至住宅、商业、酒店和海外地产。
债务危机后李思廉重回一线主持重组,目前仍任董事长,但2026年以来多次被法院限制高消费,并被传限制出境;张力2022年曾因海外案件被协助调查,回国后公开露面明显减少。
核心数字:截至2025年末,富力总资产约2688.66亿元,总负债约2607.14亿元,现金约30.59亿元,净资产约81.52亿元。
处置与经营:2025年公司营业收入约109.42亿元,归母净亏损约164.25亿元。
第二轮境外债务重组已获得超过77%的境外债权人支持,但法院协议安排和实施程序尚未全部完成。
星级依据:总负债与总资产几乎持平,账面现金仅30亿元,相对于2600亿有息债务杯水车薪;连续多年亏损,第二轮境外重组尚未走完司法程序。
4.旭辉
风险指数:★★★★☆(风险尚未出清)
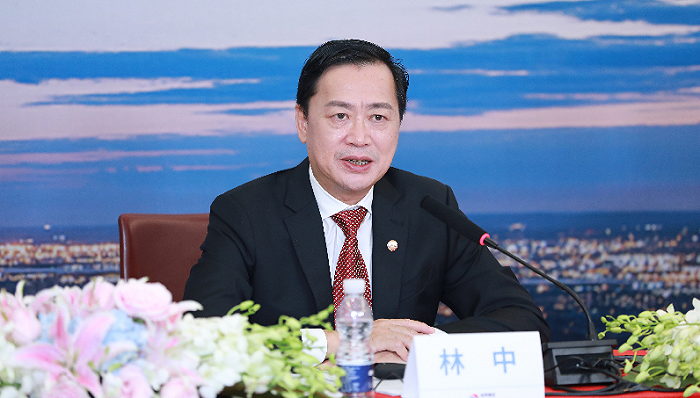
旭辉控股董事局主席林中。图源:旭辉集团
成立与创始人:旭辉由林中、林伟、林峰三兄弟于2000年创立,总部位于上海。
林中长期担任董事局主席,目前仍在任,2026年9月辞任旗下物业公司永升服务董事会主席,专心推动集团化债;林伟任副主席;林峰2023年已因健康原因辞任行政总裁,淡出日常管理。
核心数字:旭辉境外重组涉及约81亿美元本息,境内债券重组规模约100.6亿元。
2025年末公司总权益约593.09亿元,主要受一次性重组收益支撑;剔除重组收益后,核心净亏损约88.87亿元。
处置与经营:境内外债务重组于2025年末生效。
2026年6月29日,旭辉未能支付重组方案约定的第二期现金代价,并宣布暂停支付已到期或即将到期的境外融资本息。
星级依据:重组生效仅半年即出现现金支付违约,说明重组后的偿债安排已被经营现金流击穿;若后续现金支付持续中断,存在债权人重新启动清盘呈请的风险。
5.世茂
风险指数:★★★★☆(风险尚未出清)
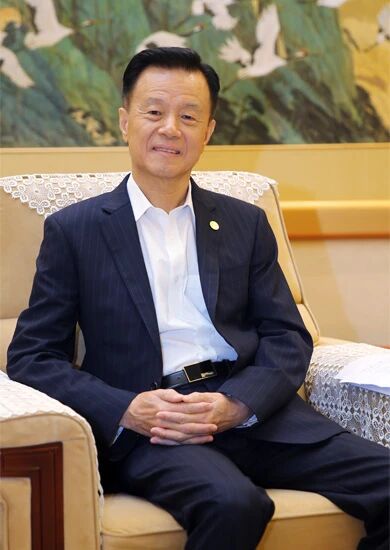
世茂集团创始人、董事局主席许荣茂。图源:世茂集团官网
成立与创始人:世茂由许荣茂于1989年前后创立。
许荣茂早年从事纺织、服装和商贸业务,随后进入房地产行业,世茂曾以高端住宅、酒店和城市综合体见长。
2024年9月许荣茂退休,董事会主席由其子许世坛接任;2026年8月,父子二人因世茂股份2020—2022年报虚假记载、重大遗漏,分别被警告并罚款280万元和490万元,许世坛同时被禁入证券市场6年。
核心数字:截至2025年末,世茂总负债约3445.75亿元,借款约1822.66亿元,其中约925亿元已逾期或未按原定日期偿还。
处置与经营:约126亿美元境外债务已完成重组,但境内债券和项目层面的债务尚未得到整体解决。
2025年公司合约销售额约239.53亿元,全年毛利润为负约287.76亿元。
星级依据:境外债务完成置换,但境内仍有900亿以上借款逾期,经营端毛利润持续为负,距整体出清尚远。
6.碧桂园
风险指数:★★★☆☆(主要重组已经生效)
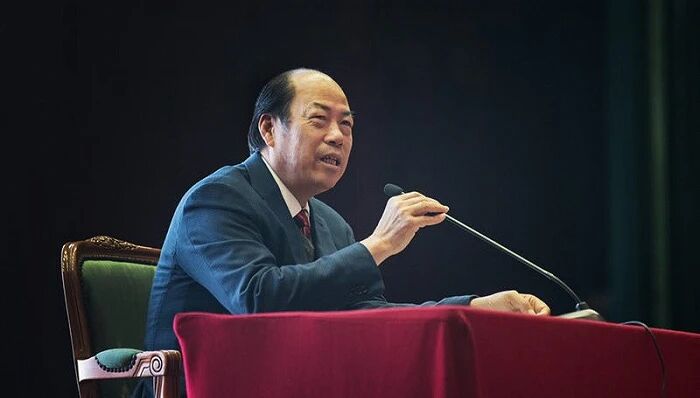
碧桂园创始人杨国强。图源:碧桂园
成立与创始人:碧桂园由杨国强于1992年在广东顺德创立。
杨国强早年从事建筑施工,随后进入住宅开发,依靠标准化建设和三四线城市布局扩大规模。
2023年,杨国强退居幕后,女儿杨惠妍接任董事会主席。
核心数字:截至2026年6月末,碧桂园总负债约7145.80亿元,借款约1426.61亿元,其中约823.96亿元已发生违约或交叉违约。
公司总权益约309.63亿元,但归属于母公司股东的权益为-121.84亿元,差额主要为少数股东权益。
处置与经营:约177亿美元境外债务重组已于2025年12月生效,香港高等法院于2026年2月驳回清盘呈请。
2026年上半年,公司权益合同销售额约142.5亿元,归母净亏损约156.2亿元。
星级依据:虽有大额境内违约借款,但境外重组已生效、清盘呈请被驳回,短期司法清算风险缓释;母公司股东权益为负、经营持续亏损,后续仍需观察境内债务能否跟进重组。
7.融创
风险指数:★★★☆☆(主要重组已经生效)
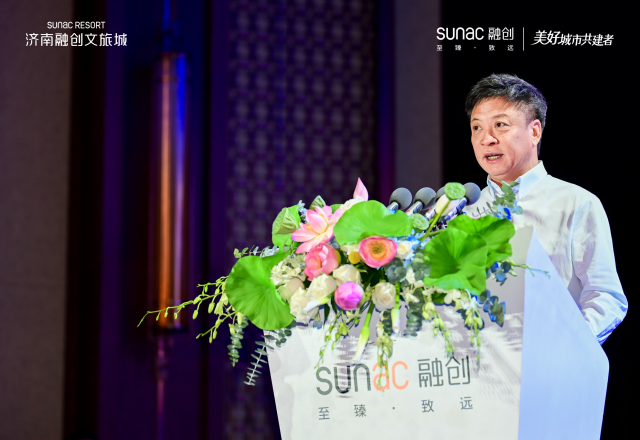
融创中国创始人孙宏斌。图源:融创官网
成立与创始人:融创由孙宏斌于2003年创立。
孙宏斌曾在联想工作,1994年创办顺驰;失去顺驰控制权后,他将主要精力转向融创,并通过并购和核心城市布局扩大规模。
目前孙宏斌仍任董事会主席并掌握控制权,个人质押融创中国股份比例超过90%;境外债重组2025年11月获批,境外债务基本清零。
核心数字:截至2025年末,融创总负债约7478.36亿元,借款约1882.56亿元,总权益约468.4亿元。
处置与经营:第二次境外债务重组于2025年12月生效,境内债券整体到期日延至2034年。
2025年公司营业收入约451.2亿元,归母净亏损约123.3亿元。
星级依据:境内外债务期限已拉长,短期集中兑付压力缓解;但7000亿以上负债规模仍在,经营亏损和项目盘活压力未减。
8.远洋
风险指数:★★★☆☆(主要重组已经生效)
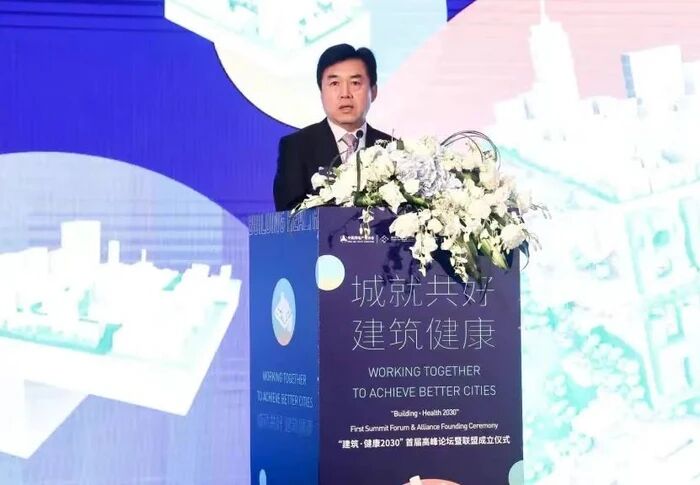
远洋集团掌舵人李明。图源:远洋集团
成立与管理者:远洋集团成立于1993年,是一家管理层主导、股权分散的全国性房企。
李明自2010年起任董事局主席,目前仍在任,2024年3月辞任子公司远洋中国董事长以聚焦上市公司,同年11月因信披违规被北京证监局出具警示函。
核心数字:截至2025年末,远洋总负债约1490.76亿元,总权益仅约18.99亿元。
境外债务重组涉及约63.15亿美元,削减杠杆约40亿美元。
处置与经营:境外重组于2025年3月生效,境内平台约180亿元债务也完成调整。
2025年公司合约销售额约263亿元,重组收益带来账面盈利,但全年毛利润为负约105.83亿元。
星级依据:主要债务重组已生效,但总权益不足20亿元,相对于近1500亿负债几乎没有缓冲;账面盈利主要来自一次性重组收益,开发业务本身尚未恢复,净资产抗风险能力在三星档中最弱。
9.金科
风险指数:★★☆☆☆(重整完成)
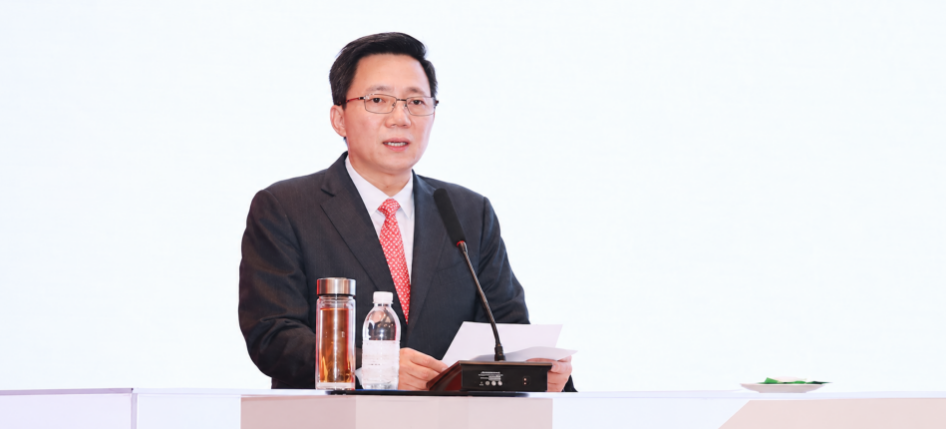
金科创始人黄红云 图源:金科股份公众号
成立与创始人:金科由黄红云于1998年在重庆创立,最初深耕重庆住宅市场,随后进入全国多个城市,并于2011年通过借壳方式登陆深交所。
2025年9月重整投资人完成股票过户后,黄红云持股比例由约14.51%被稀释至约7.28%,失去控制权;同年12月重整完成,公司变更为无实际控制人,黄红云出局。
核心数字:截至2026年6月末,金科重整后总负债约94.79亿元,总权益约47.24亿元。
处置与经营:金科股份及重庆金科的重整计划已于2025年12月执行完毕,重整投资人投入资金26.28亿元,原有股东权益和控制结构发生重大调整。
2026年上半年,金科营业收入约3.05亿元,同比下降约87%。
星级依据:司法重整已完成,债务规模从数百亿压缩至不足百亿;但营收仅3亿元,业务基本停摆,经营重建处于最早期,与同档仍有经营现金流的万达风险性质不同。
10.万达
风险指数:★★☆☆☆(主动降压)
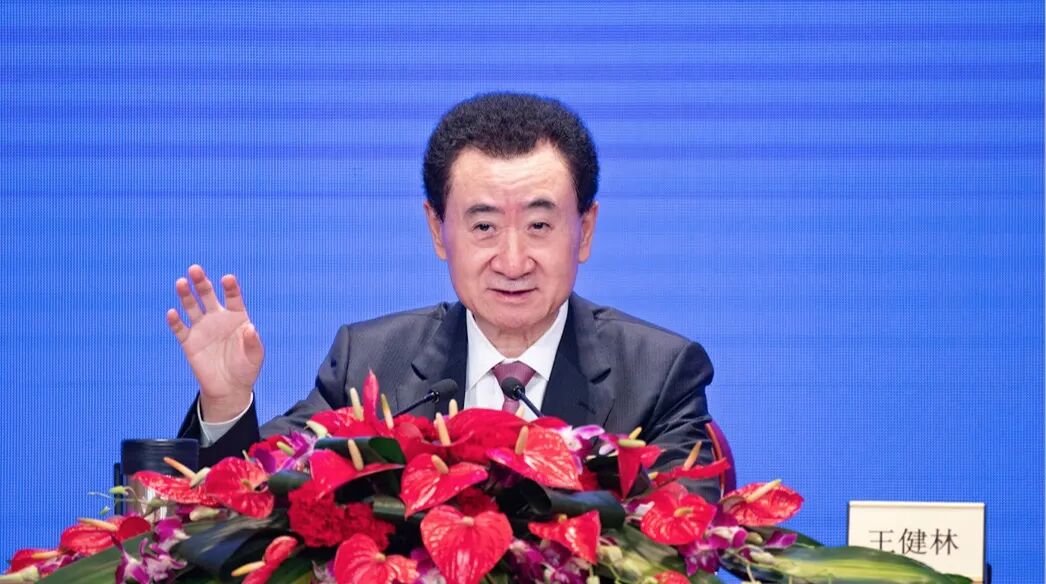
万达集团创始人王健林。图源:万达集团官网
成立与创始人:万达由王健林于1988年在大连创立。
王健林早年参军,转业后进入地方政府工作,随后负责大连西岗住宅开发企业。
万达最初从旧城改造和住宅开发起步,后来将万达广场发展为核心业务。
2024年600亿战投进入后,王健林控制的大连万达商管持股降至40%,失去商管平台控制权,目前仍在持续出售资产回笼资金。
核心数字:万达未公开具有可比性的最新合并负债。
2024年,太盟、中信资本、Ares、阿布扎比投资局及穆巴达拉向大连新达盟投资约600亿元,合计持股60%,大连万达商管持股40%。
此后未见公开的整体债务违约公告。
处置与经营:万达没有进入破产清算或司法重整。
集团持续出售部分万达广场、酒店及其他资产,商业管理业务进一步转向轻资产模式。
星级依据:尚未进入司法程序或整体债务重组,仍有商管业务现金流支撑;风险主要来自持续资产出售、核心商管平台控制权稀释,以及债务端压力未完全公开。
十家企业中,恒大和正荣已有核心主体进入破产清算;富力第二轮重组尚未完成,旭辉重组后再次违约,世茂仍有大量境内债务逾期;碧桂园、融创和远洋完成主要债务重组,但净资产缓冲和经营恢复程度差异较大;金科完成司法重整但业务尚未恢复;万达主要依靠引入投资和出售资产缓解压力。
后续风险等级变化,将取决于债务方案能否按期执行,以及销售、交付和经营现金流能否实质恢复。
附:风险指数说明
本文风险指数依据五项指标划分:是否进入破产清算或司法重整程序;债务重组是否生效并按期执行;负债、现金和净资产状况;销售、收入和利润变化;上市地位及公开市场融资能力。
五星代表核心主体已进入清算;四星代表重组尚未完成、重组后再次违约或大量债务仍未解决;三星代表主要重组已生效,但经营和偿债能力仍承压;二星代表司法重整已完成,或尚未进入破产和整体债务重组程序;一星代表融资和经营基本恢复正常,本次统计的十家企业中暂无这一类。
*添加主编微信:wjki200921领资料进特殊资产投资处置交流群
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“资产界”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 狂飙落幕!盘点十大头部房企现状