 小债看市
作者:小债看市
来源:小债看市(ID:little-bond)
行业寒冬下经营承压。
01亏损
近日,中证鹏元公告称,关注到亿田智能(300911.SZ)2026年上半年业绩亏损事项。
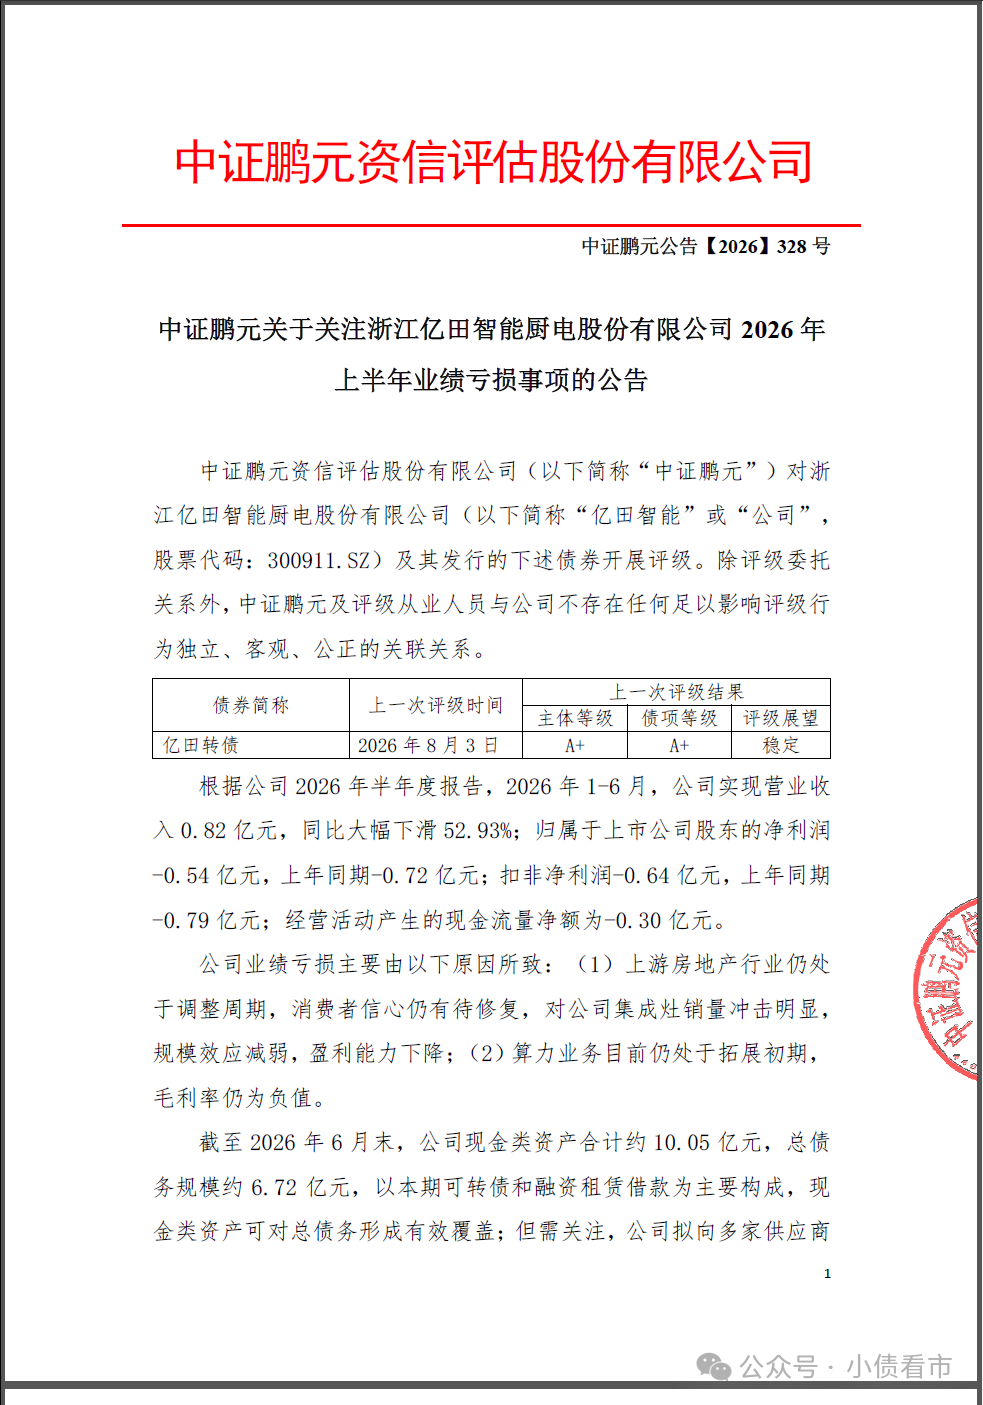
上半年业绩亏损关注公告
公告显示,2026年1-6月,亿田智能实现营业收入0.82亿元,同比下滑52.93%;归属于上市公司股东的净利润为-0.54亿元,扣非净利润为-0.64亿元,经营活动产生的现金流量净额为-0.3亿元。
亿田智能业绩亏损,主要受集成灶销量下滑及算力业务初期毛利率为负影响。且未来亿田智能拟采购服务器等设备合同金额预计不超过20亿元,可能需大规模债务融资。
中证鹏元认为,短期内集成灶行业未见回暖迹象,亿田智能集成灶产品的市场需求仍将继续承压,算力业务运营情况和新增订单落地情况仍需持续观察。
综合考虑公司现状,中证鹏元决定维持亿田智能主体信用等级为A+,评级展望维持为稳定,“亿田转债”信用等级维持为A+。
今年6月,中证鹏元将亿田智能主体信用评级由AA-下调至A+,评级展望由负面调整为稳定;“亿田转债”信用评级由AA-下调至A+。
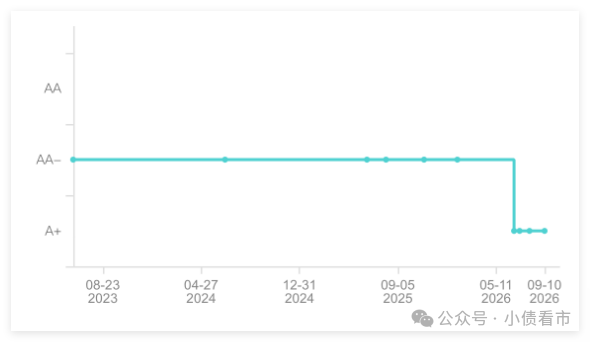
主体评级
中证鹏元表示,集成灶行业受地产走弱、消费偏好转变及替代竞争影响持续深度调整,亿田智能2025年营业收入大幅下滑,毛利率显著回落,2026年一季度毛利率转负。
另外,亿田智能IPO募投项目未投产、可转债募投项目已终止,产能利用率走低;新增算力业务尚处亏损阶段,整体业绩承压。
《小债看市》统计,目前亿田智能仅存续一只“亿田转债”,存续规模4.35亿元。
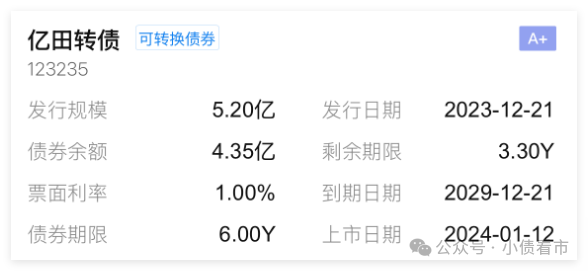
“亿田转债”详情
“亿田转债”募集资金用于“环保集成灶产业园(二期)项目”和“品牌推广与建设项目”。
近年来,受外部市场需求变化等因素影响,亿田智能减缓了募投项目实施进度。
02财务分析
据官网介绍,亿田智能创立于2003年,坐落于中国厨具之都-浙江嵊州,主营高端厨电及集成厨房全场景接近方案。
2020年12月,亿田智能在深圳证券交易所上市。
从股权结构看,亿田智能的控股股东是浙江亿田投资管理有限公司,持有37.71%股权,公司实际控制人是孙伟勇、陈月华夫妇及其子孙吉。
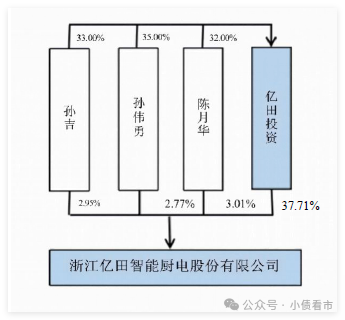
股权结构图
近年来,在地产周期调整、消费者信心不足等多重不利因素影响下,我国集成灶市场零售额大幅下降。
2024年,亿田智能产品出厂均价下行,同时业务缩量造成规模效应减弱,公司收入大幅下滑42.73%,毛利率下降8.95个百分点。
2025年,亿田智能营业收入大幅下滑,毛利率显著回落,业绩亏损1.72亿元。
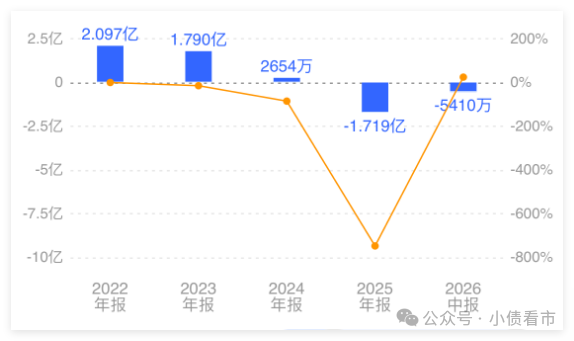
归母净利润
截至2026年9月末,亿田智能总资产有20.68亿元,总负债9.46亿元,净资产有11.22亿元,公司资产负债率为45.74%。
《小债看市》分析债务结构发现,亿田智能主要以非流动负债为主,占总债务的55%。
截至相同报告期,亿田智能非流动负债有5.22亿元,主要为应付债券,其长期有息负债合计有4.19亿元。
此外,亿田智能还有流动负债4.24亿元,主要为应付账款,其一年内到期的短期债务合计有1.17亿元,短期有息负债1.57亿元。
相较于短债压力,亿田智能的流动性较好,其账上货币资金有5.51亿元,可覆盖短债,公司短期偿债压力不大。
备用资金方面,截至2025年末,亿田智能银行授信总额有6.7亿元,其中未使用授信额度有5.42亿元,公司财务弹性较好。
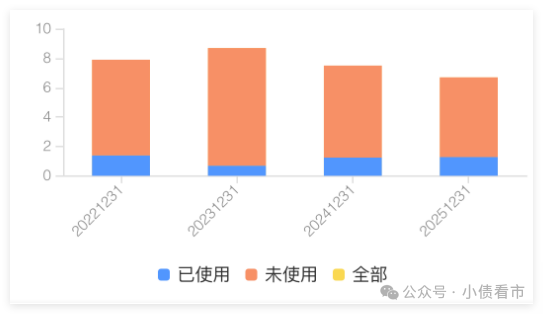
银行授信
整体来看,亿田智能的刚性债务总规模有5.76亿元,主要以长期有息负债为主,带息债务比为61%。
从融资渠道看,作为上市公司,亿田智能融资渠道较为多样化,除了股权融资,还通过应收账款、债券等方式融资。
不过,2024年和今年上半年亿田智能的筹资性现金流均为净流出状态,分别为-1.59亿和-7042万元,公司面临较大再融资压力。
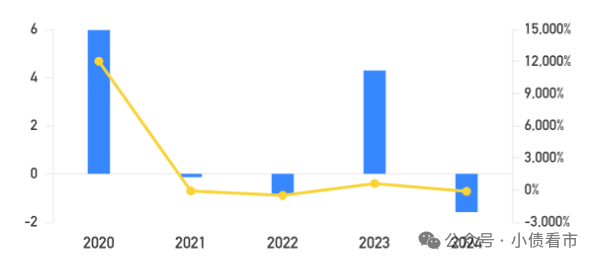
筹资性现金流
总得来看,亿田智能收入加速下滑,2025年业绩转亏,今年上半年仍未扭转亏损;产能利用率下降,需关注产能消化风险;再融资压力大。
03行业寒冬
2022年以来,我国集成灶行业业绩开始承压。2024年,集成灶市场零售额173亿元,同比大幅下降30.6%,行业整体呈现量价齐跌的态势。
2025年前三季度,浙江集成灶“四小龙”业绩均遭遇重创。
除亿田智能亏1.11亿外,火星人净利润亏损2.18亿元,成为降幅最剧者;老牌企业浙江美大归母净利润1789万元同比下滑 83.2%;帅丰电器净利润294.55万元同比锐减93.32%。
究其原因,集成灶行业下行是多重压力共振的结果。首先,集成灶行业对房地产市场的深度依赖,其70%以上销量来自新装房渠道,而 2024年全国住宅商品房销售面积同比下降14.1%,直接切断核心需求来源。其次,消费分级趋势下,集成灶万元级均价相较分体式厨电组合缺乏价格优势,进一步抑制需求释放。更关键的是,集成灶行业在以旧换新政策中错失机遇,存量房达3.87亿套且大量老房待翻新,集成灶旧厨改造难度大、补贴不足,未能承接政策红利。同时,集成灶行业长期同质化竞争导致企业陷入价格战,利润空间被持续挤压。
主业压力下,亿田智能自2024年开展AI数智人和算力服务业务。
但该业务盈利能力较弱,算力业务因出租率较低、收入体量较小不足以覆盖折旧摊销费用而亏损,且对单一客户高度依赖,未来算力业务经营情况尚待观察。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“小债看市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!