 资产界
最及时的信用债违约讯息,最犀利的债务危机剖析
作者:资产界综合整理
来源:资产界综合整理
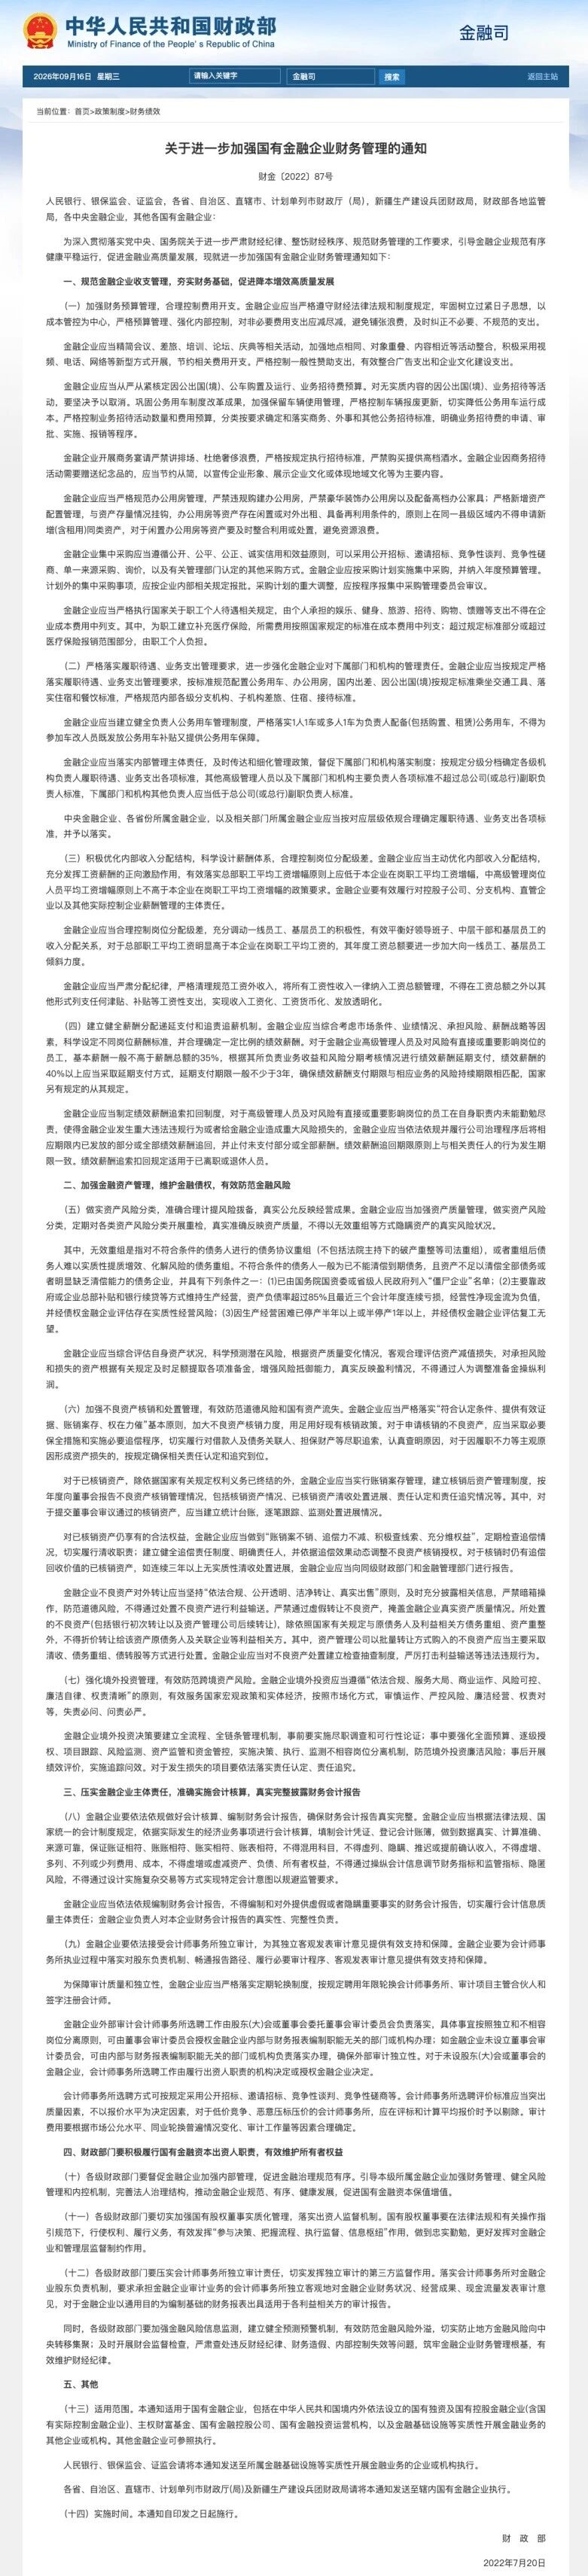
财政部此前发布财金〔2022〕87号文,对国有金融企业不良资产转让、核销和重组作出明确规定。
其中,不良资产处置有三条值得关注。
01
不良资产不得折价转回原债务人
87号文明确,金融企业处置不良资产,应坚持依法合规、公开透明、洁净转让、真实出售,不得通过虚假转让掩盖真实资产质量,也不得借资产处置进行利益输送。
对于银行首次转让、AMC后续转让的不良资产,除依法开展债务重组、资产重整外,不得折价转让给原债务人及关联企业等利益相关方。
也就是说,监管限制的并不是所有原债务人参与债务化解,而是通过低价回购等方式实现利益输送。
02
不良资产核销后,仍要继续追偿
87号文同时要求,金融企业申请核销不良资产前,应当采取必要的保全和追偿措施,对借款人、债务关联方、担保财产等进行尽职追索。
对于已经核销、但合法权利尚未终结的资产,仍要继续实行“账销案存”管理。
如果核销时仍有追偿价值,但连续3年以上没有实质性清收处置进展,金融企业应向同级财政部门和金融管理部门报告。
核销解决的是账务处理,不等于债权当然消灭。
03
不得通过“无效重组”掩盖风险
87号文还明确提出,不得通过无效重组隐瞒资产真实风险状况。
所谓无效重组,主要是指对已经明显缺乏清偿能力、经营状况没有实质改善可能的债务人,通过反复展期、续贷、调整还款安排等方式延后风险暴露。
文件列举的高风险情形包括:已列入“僵尸企业”名单;资产负债率超过85%,且连续3个会计年度亏损、经营性净现金流为负;停产半年以上或半停产1年以上,经评估复工无望。
法院主持下的破产重整等司法重组,不属于上述无效重组范围。
04
87号文管的,是“假转让、假核销、假重组”
从规则上看,87号文主要防范三类问题:不良资产名义出表、实际风险没有转移;资产已经核销,但该追的债务、担保责任没有继续追;企业已经失去偿债能力,却通过形式重组继续掩盖风险。
需要注意的是,财金〔2022〕87号文直接适用于国有独资、国有控股、国有实际控制金融企业,其他金融企业可参照执行。
附原文:
*添加主编微信:wjki200921领资料进特殊资产投资处置交流群
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“资产界”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!