 地产资管网
作者:睿和智库
来源:地产资管网(ID:thefutureX)
当前,一线城市办公需求大幅提升的同时,由于租金昂贵,部分企业会优先考虑强二线城市入驻。比如武汉、南京、杭州等地,TMT、传统金融成为两大主力需求。尽管如此,由于新增供应增多,短期内去化仍存一定压力。
01
杭州:写字楼市场稳中向好,短期仍有去化压力
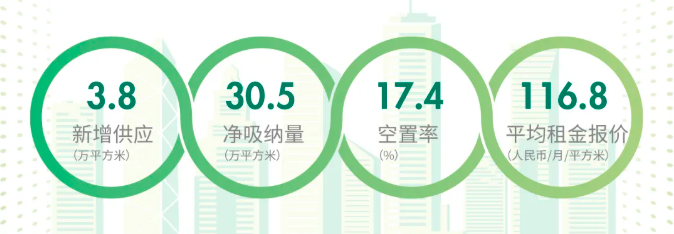
2021年上半年,杭州优质写字楼市场共录得一处新增供应项目——万通时尚公馆,该项目总体量约3.8万平方米。
数据来源:世邦魏理仕
上半年净吸纳量累计为30.5万平方米,空置率较2020年末整体下降3个百分点至17.4%,杭州写字楼市场整体发展态势呈稳中向好。
至2021上半年,杭州优质写字楼市场平均租金报每月每平方米116.8元,较2020年末上浮0.8%,季度环比上涨0.6%。业主方纷纷根据自身楼宇租赁情况,保留优越区位的大面积户型以吸引优质企业入驻。
从租户行业分析,TMT(65.5%)及传统金融(13.1%)为上半年两大主力需求。TMT行业作为全市租赁市场成交核心主力,如字节跳动、快手等多元化的综合信息技术企业都有逾万平方米的大体量成交发生。此外,传统金融行业在核心区位也表现活跃,尤以证券、基金类公司为主。
从大宗交易来看,3月,杭州市写字楼市场大宗交易成交项目有1个,标的为卧龙电气集团杭州研究院100%股权,收购方为浙江凯信,成交总价为41500万元,该项目物业类型为工业,成交单价9012元/平方米,成交面积46050平方米。
预计下半年,杭州写字楼市场将迎来7个新项目入市,共计约60万平方米。大量新增供应项目集中入市,或将造成未来一段时间内租金承压,为短期内的去化带来一定压力。
02
南京:大宗交易以商业物业为主
2021年上半年,南京商办用地共成交17幅地块,总出让面积约137万平方米,同比上涨42%,呈现爆发式增长。其中纯商办用地11幅,土地面积18.5万平方米,占比13.52%。南京写字楼市场供应增多,市场租赁活动非常活跃,同时租户的升级与扩租需求也在租金让利的窗口期得到集中释放。
数据来源:世邦魏理仕
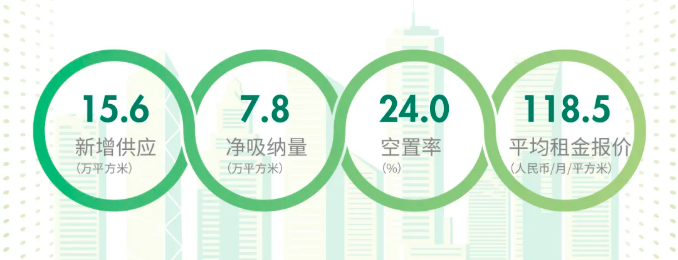
今年上半年写字楼销售市场新增供应约38万平方米,成交面积约24万平方米,供应和成交同比2020年上半年均有所上升。上半年录得三个新增项目入市分别是熊猫中央广场、河西金鹰天地A座以及华新城T6。截至六月末,全市空置率上升1.9个百分点至24.0%。平均租金报每月每平方米118.5元,同比下降2.0%,环比下跌0.4%,跌幅呈逐季收窄趋势。
上半年净吸纳量累计约为7.78万平方米,高于过去5年同期水平。其中甲级写字楼需求复苏趋势明显,净吸纳量高于乙级写字楼,累计分别为4.22万与3.56万平方米。
从行业来看,TMT、传统金融与房地产建筑为上半年三大主力需求,其中TMT互联网类的租赁成交占到整体的31.6%,为优质写字楼市场最活跃的租户之一。此外保险、证券、信托及基金公司等金融租户持续扩张,租赁交易面积占比达全市的19.1%。
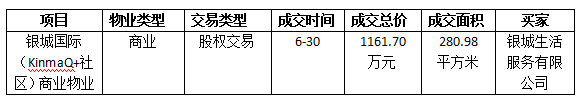
从大宗交易市场来看,除商业物业类型外,大宗交易资产类型还有养老物业。2月4日,银城国际控股有限公司(简称“银城国际”)发布公告称,该公司间接全资附属公司南京银城房地产开发有限公司(简称“南京银城”)将收购南京东方颐年健康产业发展有限公司(简称“东方颐年”)25%股权,代价为3.35亿元。
随着下半年经济走势逐渐明朗,南京未来市场总供应体量超620万平方米,核心区和新兴商务区均有大体量商办项目供应,短期市场租金和出租率依然承压。长期看,内资中大型企业及本地中小企业的租赁需求有望持续回升。受益于南京产业迭代升级,TMT、传统金融、高端制造业将继续扮演重要角色。
武汉:企业新设租赁需求占比写字楼市场过半,租金跌幅收窄
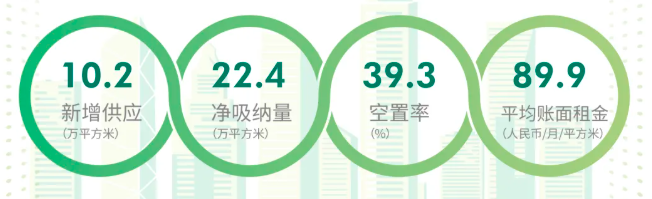
2021年上半年,武汉优质写字楼市场录得位于光谷及王家墩共两栋写字楼交付使用,总存量累计已达550万平方米。 因恒隆中心和泛悦中心T2两大项目的入市,为武汉甲级写字楼带来约20.4万平方米的优质新增供应,推动全市优质甲级写字楼存量至245.0万平方米。
数据来源:世邦魏理仕
需求方面,疫情时期所积压的市场需求延迟于上半年集中释放,整体净吸纳量录得22万平方米,超过去年全年总量。核心商务区共录得约9.0万平方米的净吸纳量。另一方面,新项目的集中入市也推动了市场整体空置率的上升。截至二季度末,武汉核心商务区甲级写字楼整体空置率34.6%,环比一季度下降约0.2个百分点,比去年同期上升约3.8个百分点。
面对新一轮的供应井喷期,业主纷纷下调租金以加速去化。截至2021年二季度末,武汉全市写字楼租金仍受较高空置率的影响,本季度环比下降0.5%,录得每月每平方米89.9元。甲级写字楼录得平均租金107.1元/平方米,环比下降约1.9%,同比下降约4.0%。
有专家认为,甲级写字楼市场新设企业办公需求正在逐步增长。新设租赁需求约占上半年武汉甲级写字楼市场成交量的五成多。
从租户行业看,TMT(65.4%)、金融业(15.0%)及房地产建筑业(7.3%)是支撑上半年整体写字楼市场租赁需求的三大主力行业。未来写字楼需求仍主要集中在TMT及线上教育行业。不管是新设需求,还是搬迁需求,均以核心片区为主。
预计下半年,武汉全市预计仍有约70万供应库存有待于年内释放,核心商务区甲级写字楼市场还将迎来约29.9万平方米的优质办公空间集中交付,主要包括武汉天地A1、首地王家墩、中海中心等。
短时间内市场空置率仍会较高,但在市场活跃度稳步提升及产业发展关联政策相继出台的形势下,预计写字楼市场需求仍将延续上半年热度,空置率将会回落,同时租金跌幅逐步收窄。
西安:在线教育、联合办公行业成办公需求新增长点
2021年上半年西安写字楼市场未录得新入市项目,市场总量维持在近623万平方米。其中甲级写字楼体量为近163万平方米,净吸纳量约5.7万平方米,较去年同期增加近55%。甲级写字楼市场空置率较去年底下降2.5个百分点至24.7%;平均账面租金保持相对稳定,环比微升0.1%至每月每平方米102.9元。
从行业需求看,TMT行业需求占新租需求的20%,特别是如美团等互联网平台公司及国内高科技技术应用研发类公司的升级需求领跑行业新租需求。此外,金融行业也是一大需求行业。以金融行业来看,据《西安丝绸之路金融中心规划》和《行动计划》规划,至2025年末,西安全市金融机构将达到215家,未来或将衍生更多办公需求。
和其他城市有区别的是,在线教育、联合办公行业是西安市场的重要活跃行业。在线教育类行业受到政策法规及资本布局影响,短期内或将迎来一轮优胜劣汰及企业并购,致使未来两个季度甲级办公楼租赁市场或将出现较大波动。受部分联合办公品牌积极扩张影响,来自第三方办公品牌的需求在上半年表现活跃,录得9.1%的占比。
值得一提的是,十四运召开、二环、三环提升项目启动以及地铁11、12、17号线规划建设,加上产业赋能,营商向好吸引大量人才,西安写字楼的建设和成交将不断增长,市场潜力巨大。
预计2021年下半年,甲级楼宇可租赁面积的增加为租户升级需求的释放提供良机。同时业主也可借此机会优化租户组合,提升自身“韧性”。未来,随着行业“洗牌”的完成,头部企业的需求仍将持续,但规模将持续回落。长期来看,空置率及租金或仍将保持稳定。
结语
下半年,金融财税、优化营商环境、扩大服务业开放等方面政策出台将激发企业活力,预计年内写字楼需求将逐渐恢复到疫情前的水平。但供应增加带来的空置压力、去化压力仍存,预计2022年上半年将回归上行通道。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“地产资管网”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!