 中证鹏元评级
作者:刘志强 陈锐炜
来源:中证鹏元评级
"主要内容
随着市场利率持续下行,寿险行业利差损风险加大,同时监管政策持续引导浮动收益型业务发展,分红险转型成为险企在低利率时代降低刚性负债成本的必选项,保单持有人则在银行定存利率破2%、理财净值化背景下,把分红险当作“保底锁息+分享权益上行”的挪储容器,多方力量共同作用下,行业迎来新一轮分红险转型。2026年上半年分红险原保险保费收入达到10,126亿元,同比大幅增长94.4%,头部险企新业务中分红险占比已处于绝对领先地位。
分红险保费收入占比持续提升的背景下,保险资金的资产配置将从“被动久期匹配”转向更灵活的“收益增强”策略。因分红险账户基础项目公允价值变动镜像计入财务承保损益或其他综合收益,分红险账户在资产配置上可将更多资产配置于FVTPL分类的债券和权益资产,在覆盖保底收益的基础上实现更多超额收益。2026年8月,国家金融监督管理总局正式发布《保险公司资产负债管理办法》(以下简称“ALM新规”),为满足ALM新规对于保险公司净投资收益覆盖率不低于100%的要求,同时以利率风险对冲率替换征求意见稿中的有效久期缺口,未来保险公司可能会加大高股息股票和高票息信用债的投资。
分红险转型与ALM新规的共振,核心是对险企投研能力的考验,头部险企凭借更强的投研能力和长期稳定的分红实现率,在负债端更容易获得客户信任,在资产端又能用收益兑现承诺,双向正反馈不断加深头部险企护城河。中小型险企分红险转型需要匹配相应的投研能力,否则销量越大反而包袱越重。强者恒强、分化加剧的剧本,正在寿险行业加速上演。
"
随着市场利率持续下行,寿险行业利差损风险加大,监管政策持续引导浮动收益型业务发展,分红险新单保费占比快速提升,寿险公司保费结构向“低保证、浮动收益”持续优化,分红险转型阶段性成效显著
自2000年首款分红险推出后,分红险保费规模快速增长,2010年前后分红险占寿险业务比重一度达到75%左右。2013年费率市场化改革后,传统寿险预定利率上限放开至3.5%、年金险至4.025%,叠加增额终身寿等固收替代产品崛起,分红险优势被削弱;2016年以来受中短存续期政策影响万能险保费下降,分红险保费规模有所回升,但2020年起增额终身寿热销使得分红险保费连续四年负增长。2024年以来,长端利率中枢下移使传统险“高保底”从营销卖点变为利差损包袱,行业利差损风险加大;监管政策持续引导浮动收益型业务发展,叠加新保险合同准则实施,负债端分红险适用浮动收费法(VFA),相对于传统险几乎不影响利润表,险企更愿意把渠道资源向分红险倾斜;客户端则在银行定存利率破2%、理财净值化背景下,把分红险当作“保底锁息+分享权益上行”的挪储容器,分红险转型已成为寿险行业的共识。
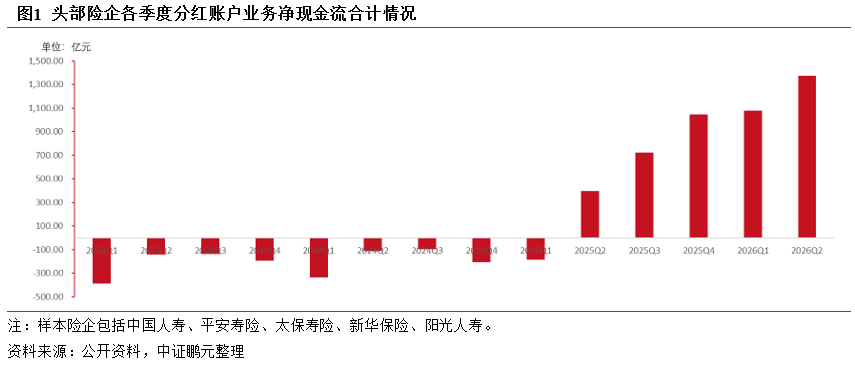
2023-2024年因到期压力较大,叠加保费规模下降,头部险企各季度分红险账户业务净现金流持续净流出,随着本轮分红险转型不断推进,2025年二季度以来头部险企各季度分红险账户业务净现金流转为净流入且净流入规模大幅增长。根据中国保险行业协会数据,2025年分红险原保费收入达9,042亿元,同比增长18.06%;2026年上半年分红险原保险保费收入达到10,126亿元,已超过2025年全年保费规模,同比大幅增长94.4%,分红险保费规模在人身险总保费规模中的占比已达35%,已超过增额终身寿险成为寿险市场的绝对主力。
2026年以来头部险企新业务中分红险占比已处于绝对领先地位,从2026年上半年数据来看,平安寿险新业务分红险占比超九成;太保寿险分红型保险规模保费同比增长76.1%,新保业务中分红型保险占比提升至55.5%;太平人寿分红险在长险首年期缴保费中占比97.8%;新华保险分红险原保费收入同比增长165.4%;阳光人寿分红险原保费收入同比增长272.3%。总保费口径因传统险续期基数庞大,分红险保费占比大多处于30%-40%区间,完成总保费结构切换尚需一段时间续期替代。
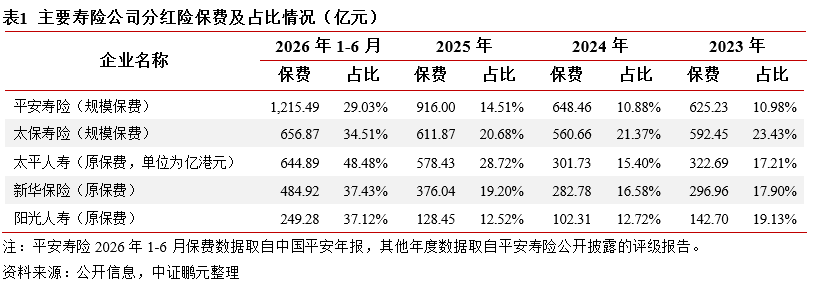
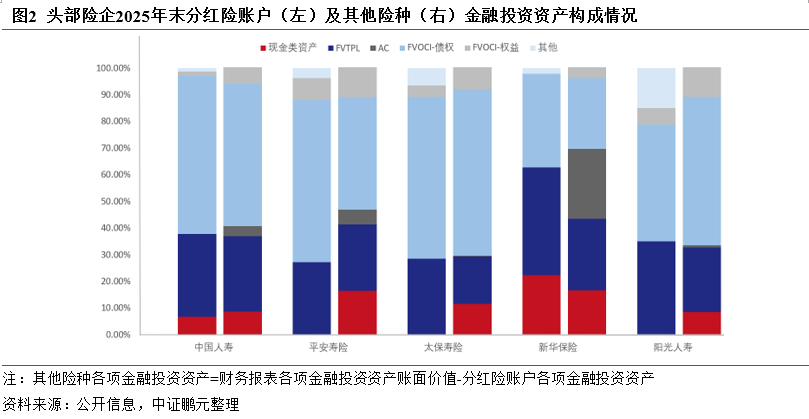
因分红险账户基础项目公允价值变动镜像计入财务承保损益或其他综合收益,分红险账户在资产配置上可将更多资产配置于分类为FVTPL的债券和权益资产,在保底覆盖的基础上实现更多超额收益,但收益率受资本市场影响较大,险企分化将加剧,投研能力成为核心竞争要素
在浮动收费法(VFA)下,分红险账户基础项目公允价值变动镜像计入财务承保损益或其他综合收益,基础项目公允价值变动对当期利润几乎无影响。而普通险账户为隔离波动被迫持有以AC计量的长债、以FVOCI计量的权益类资产,风险偏好被刚性保底束缚。在这一机制下,分红险账户在资产配置上可将更多资产配置于FVTPL分类的债券和权益类资产。分红险保费占比提升后,保险资金的资产配置将从“被动久期匹配”转向更灵活的“收益增强”策略。
从头部险企分红险账户资产结构来看,债券仍占据绝对大头以覆盖保底成本,但分红险久期较传统险更短,资产负债久期匹配压力较小,对中短端债券品种的配置能力有所增强,较少持有以AC计量的长债;同时,分红险较传统险能更好地平滑利润波动,具备增配二级资本债和永续债(二永债)等分类为FVTPL的债券以及权益类资产的条件,从头部险企金融投资资产来看,分红险账户FVTPL资产基本均大于其他险种,而以高股息类股票为主的其他权益工具投资(FVOCI-权益)占比则低于其他险种。
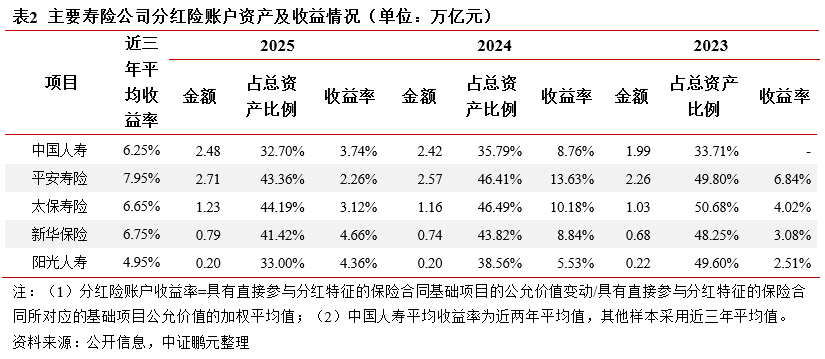
截至2025年末头部险企分红险账户资产占总资产的比例在30%至40%左右,2026年以来分红险转型不断深化,该比例有望提升,分红险对险企利润表的平滑作用将逐步增强。收益方面,分红险账户收益率受资本市场变化影响波动较大,头部险企各年度收益表现有所分化,投研能力成为决定胜负的关键因素。
2026年8月,国家金融监督管理总局正式发布ALM新规,为满足ALM新规对于保险公司净投资收益覆盖率不低于100%的要求,同时以利率风险对冲率替换征求意见稿中的有效久期缺口,未来保险公司可能会加大高股息股票和高票息信用债的投资,降低对长期限国债的配置。分红险转型与ALM新规的共振,核心是对险企投研能力的考验,头部险企凭借更强的投研能力和长期稳定的分红实现率,在负债端更容易获得客户信任,在资产端又能用收益兑现承诺,双向正反馈不断加深头部险企护城河。中小型险企分红险转型需要匹配相应的投研能力,否则销量越大反而包袱越重。强者恒强、分化加剧的剧本,正在保险业加速上演。
作者 I 刘志强 陈锐炜
部门 I 中证鹏元 金融机构评级部
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“中证鹏元评级”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!