 费益昭讲重整
作者:费益昭讲重整
来源:费益昭讲重整
—— 从监管态度到行业结构,三本账 ——
写在前面
前几天出差,碰到一位朋友。他手上有钱,也有团队,正认真考虑把重整投资当成主业来做。
理由很直接:重整的标的越来越多了。去年比前年多,今年应该比去年还高。公司主业做不下去,就靠重整把债化解掉,顺便换个主业,重新活过来。
从需求这头看,他说得没错。但我还是把话直接说了:只凭数量在涨就决定进场,依据不够;从长远看、从监管的方向看,这个判断相当危险。
我不反对专业机构做重整这个行当——病人不该常住 ICU,但医生可以把重症救治当职业。我反对的,是只凭“项目变多了”就决定进场。
三句话,是我当时跟他说的大意
第一,在途的重整项目确实不少,但在途数量不等于可投项目。2023 到 2025 三年,法院裁定批准重整计划的上市公司加起来只有 41 家。
第二,重整是经济体的免疫系统,是 ICU 里那台手术,救的是有重整价值的公司,不是所有出事的公司。
第三,结论不是这行不能做,而是进场的依据得从“数量”换成“本事”:能不能把企业救活,钱能不能等,退出想没想清楚。
一、先承认他对的部分:需求是真的
先说他对的地方:风险公司确实在变多,化解债务的需求是真实的,这一点不用争。
但“数量”得先拆开看。到今年 9 月底,申请或者被申请重整、法院还没受理的,有 35 家;正在庭外重组的,46 家;正在招募投资人的,47 家。这几类互相有交叉,不能简单相加。
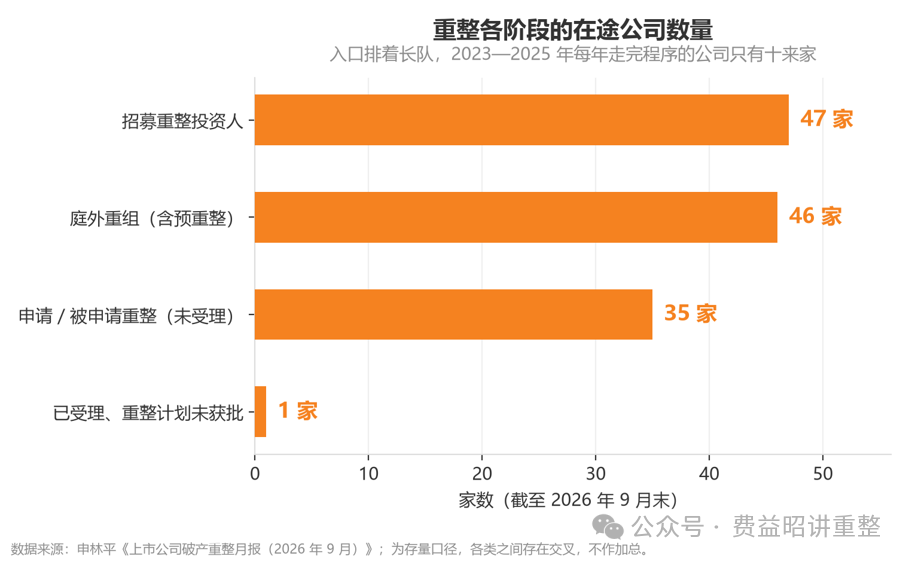
图 1 · 重整各阶段的在途公司数量
(数据来源:申林平《上市公司破产重整月报(2026年9月)》)
再看另一头。同一个时点上,法院已受理、但计划还没批下来的只有 1 家(时点存量,已批的不在里面)。而 2023 到 2025 三年,法院裁定批准重整计划的公司加起来 41 家,平均一年十来个。今年的数还没出齐,不跟往年比。
一头是在途的不少,另一头是走完的很少。在途的数量,不能直接当成可投的机会。这句话我在今年 5 月的市场观察里写过:盘子稳,人变多,钱更难投出去。
二、第一本账:重整是 ICU,不是保健品
破产重整是给谁用的?是给出大问题、但还值得救的企业用的。它是 ICU 里那台手术,摆在那里是为了救人,不是为了让谁常住在上面。一家医院的手术量年年创新高,谁也不该当成喜事。
制度设计的人心里很清楚。2024 年底最高法和证监会联合发的文件,开头就写明,要救的是“具有重整价值和市场前景的上市公司”。门槛不是“有困境”,是“有价值”。
结果也在印证。2019 到 2025 年,A 股一共 90 家公司做完重整,其中中银绒业、庞大集团、贵人鸟等 11 家最后还是退了市——重整是筛子,筛的是值得救的公司,不是所有出事的。
这话我讲了好几年。2023 年初我就说过:企业真正该做的还是修好内功、做好业务,实在走到重整这一步,也必须有重整价值——保壳式的重整会成为历史。现在这些新规,无非是把这句话变成硬约束。
第一本账的答案:这个制度会长期存在,但不该被当成常用工具。真正值得高兴的不是重整做得多,而是需要重整的企业变少。
三、第二本账:价格、义务和退出
同一个项目里,财务投资人的认购价比产业投资人高,这是常态,不是定价失误。拿到控制权的人锁定期更长,还要担产业整合的责任;只出钱、不参与经营的人,锁得短、担得少,出价更高。价格背后是不同的权利和义务,不能只比数字高低。
ST赛为是个例子:招商平安认购价 2.965 元一股,锁三年;八家财务投资人的认购价在 3.66 到 4.803 元之间,锁一年。顺带说一句,这八家锁定期一样,价格却分了好几档。
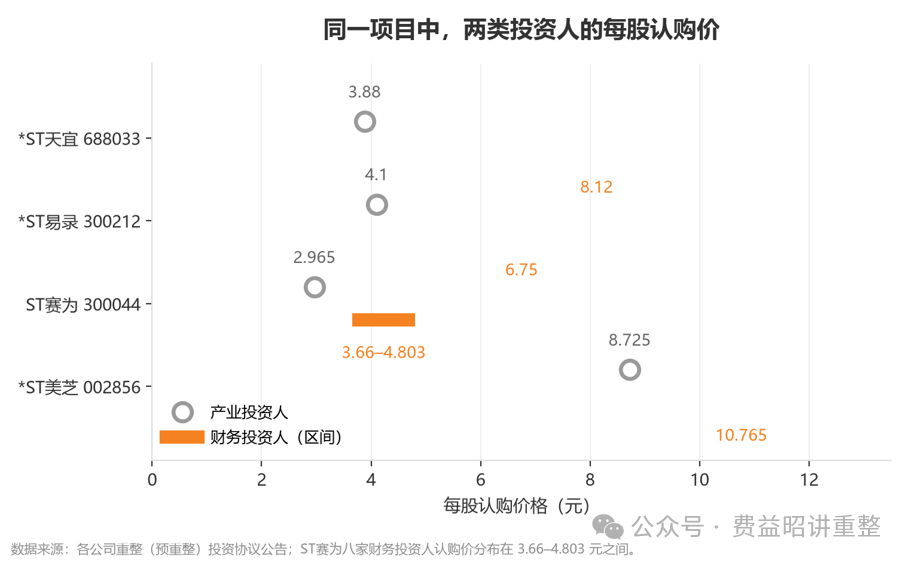
图 2 · 同一项目中两类投资人的每股认购价
(数据来源:各公司重整(预重整)投资协议公告)
价差本身说明不了什么。真正变的,是安全边际。
① 折扣被规则压窄了。证监会 2025 年 3 月的新规要求,投资人入股价格不能低于市场参考价的五折,过去四折五折拿票的空间基本没了。2025 年完成重整的 15 家公司里,财务投资人的平均认购价已经升到参考价的六四折。
② 参考价本身也被炒高了。认购价拿协议签订前 20 个、60 个或 120 个交易日的均价做基准,二级市场一炒重整概念,基准就跟着上去,成本水涨船高。而财务投资人只锁一年,到期能卖什么价,还得看那会儿的市场。
③ 有组数得说清楚。2023 到 2025 年,财务投资人投资当年的账面浮盈分别是 89%、124%、112%。但这是历史样本的账面浮盈,不是真金白银的退出收益,更不能拿去推今天新项目的回报。拿昨天的浮盈算今天的账,是这行里最危险的算法。
④ 参与的人也在变多。2023 到 2025 年,参与重整的投资人从 137 家涨到 183 家,最低出资额从 800 万降到 150 万。同一块蛋糕,切的人多了,份额自然摊薄。
所以不是这笔账算不过来,而是安全边际比过去薄了,对判断力的要求比过去高了。有困境不等于能重整,有钱也不等于能做重整投资。
四、第三本账:监管想让重整往哪走
监管的态度要分两层看。
一层是长期机制。方向很明确:能进能出,优胜劣汰,“应退尽退”不会松。2024 年 A 股退了 52 家,2025 年 29 家,今年到 9 月底 21 家,加上同期 6 家 B 股一共 108 家,这个总数证监会领导也公开讲过。退市结构也在变硬:今年这 21 家里,财务类和重大违法退市超过八成——过去多是跌破面值被动退,现在是造假、经营不下去被制度性清出。
这个背景下,重整的位置就清楚了:它不是退市的替代品。做完重整的公司里照样有 11 家最后退了市,该退的,重整也留不住。
另一层是当期的质量要求。重整是提高上市公司质量的一条路,但只是一条,不是主路。近两年的规则把“审慎”写到了每个环节:
2024 年底|座谈会纪要:违规占资、违规担保原则上应在进入重整程序前完成整改
2025 年 3 月|《监管指引第 11 号》:转增不超过 10 转 15,入股价不低于参考价五折,锁定期一般 12 个月,成为控股股东、实控人的 36 个月
2025 年 8 月|破产法修订草案二审:细化投资人公开招募和信息披露(草案仍在审议,与已生效规则是两回事)
今年的实践也是这个方向:“重产业、轻资本、强赋能”,好几家进入预重整的公司,在产业投资人的招募环节直接要求产业背景。
监管的意思不难读:重整要用,但要用在真正有价值、有产业方愿意接的公司上,而不是让它变成保壳的常规通道。把“重整变多了”读成“监管在鼓励重整”,是对政策方向最大的误读。
五、回到朋友那个问题
绕了一圈,还是回到我那位朋友。把这三本账折成他自己的条件,其实就是三个问题。
Q1|你能不能把企业救活?
业务还有没有市场,现金流能不能转正,团队接不接得住,决定了重整之后是重生还是二次探底。答案如果只是“先把壳拿到再说”,这题就没过。
Q2|你的钱能等多久?
重整的回报周期,视角要从一两年拉到三五年。拿短钱做长事,中间一次流动性紧张,就可能把浮盈变成被迫割肉。
Q3|你退出想清楚了吗?
进价多少、锁多久、解禁那天靠什么撑住价格、万一往下走怎么办——这些在签协议之前就该有答案。
三个问题都过了,这行欢迎你。要是有一题答不上来,那“数量在增长”这件事,跟你没关系。
结语
出差回来路上,我又想起这场争论。在风险出清的压力还在的这几年,重整的案例数大概率还会往上走。但决定这门生意成色的,从来不是数量的曲线,而是三件事:制度把它用在什么地方,市场给它标什么价,监管希望它往哪走。
重整越来越多,生意却越来越难做,
说到底是一个原因:
门槛已经从“有没有钱”换成了“有没有本事”。
先把这三本账算清楚,再决定要不要把它当主业。这个顺序,不能反。
(本文为「费益昭讲重整」原创。在途家数引自申林平《上市公司破产重整月报(2026年9月)》,完成重整家数来自我们对 2023—2025 年样本的统计,退市数据引自 Wind 及证监会公开表述,认购价格引自各公司公告。文中判断是作者个人观点,不构成投资建议。)
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“费益昭讲重整”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 重整越来越多了,为什么反而越来越难做?