 资产界
最及时的信用债违约讯息,最犀利的债务危机剖析
作者:Osyth
来源:资产界
宜信投资人等了近五个月,等来的不是兑付方案,而是一封致歉信。
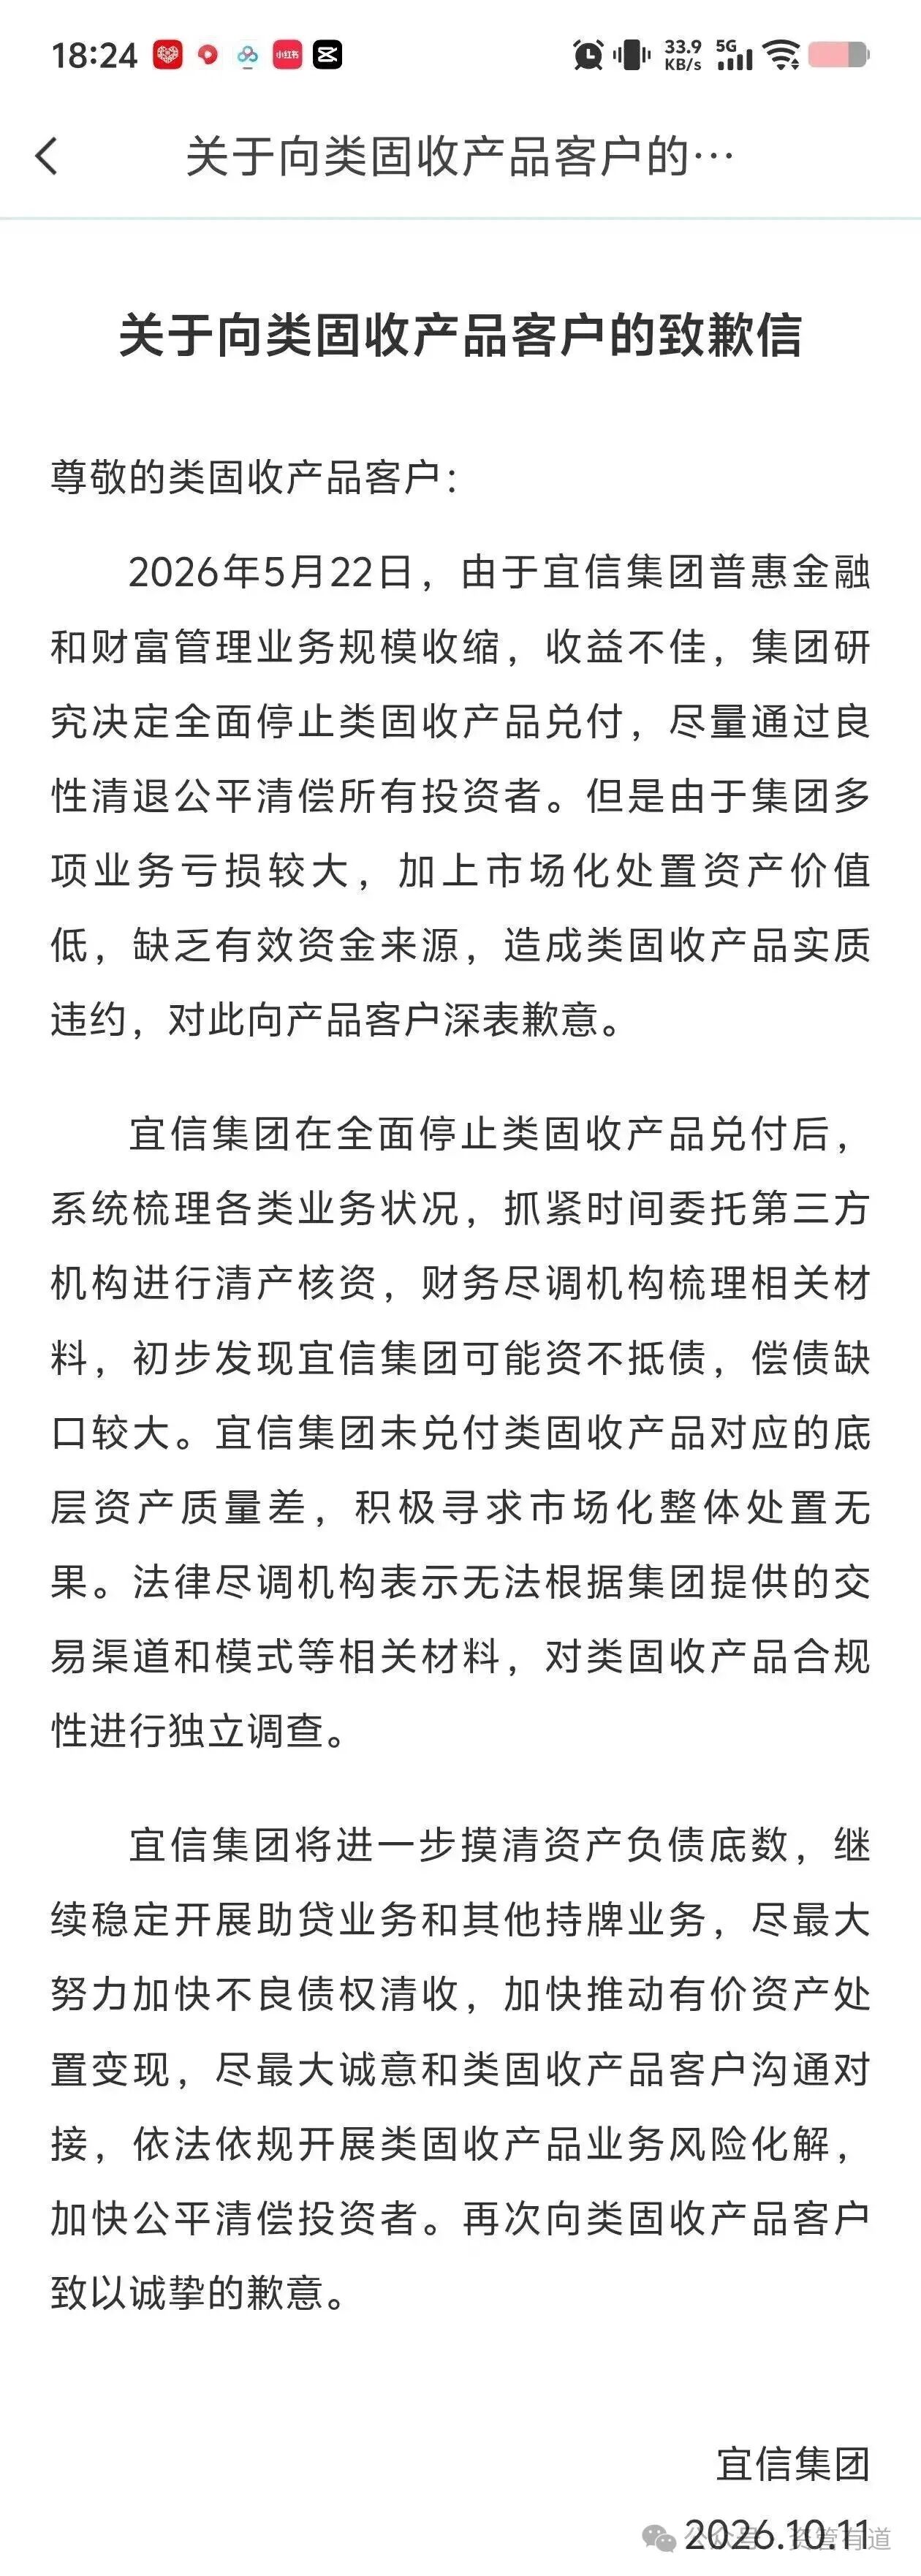
10月11日,宜信集团在瑞承、宜人优选App发布《致类固收产品客户的致歉信》,正式承认类固收产品已发生实质违约。
01
一封致歉信,披露了什么?
道歉信披露了三个关键信息。
第一,原定的 "良性清退" 未能按计划推进。
宜信称,普惠金融和财富管理业务规模收缩,多项业务亏损较大,可用于兑付的资金不足。
第二,集团可能资不抵债,资产端问题严重。
第三方机构清产核资初步发现,集团可能资不抵债,偿债缺口较大;未兑付产品对应的底层资产质量较差,宜信曾寻求市场化整体处置,但未能达成交易。
第三,产品合规性尚未完成独立调查。
法律尽调机构表示,依据宜信提供的交易渠道、业务模式等材料,无法对类固收产品的合规性进行独立调查。
此前市场关心的几个问题,信里没有回答。
第一,未兑付规模尚未公布。
此前有媒体估计约300亿元,宜信未披露核定后的债权金额和投资人人数。
第二,债权计算方式尚未明确,原始投入、剩余本金和历史收益将如何计入清偿金额,信中没有说明。
此前流传过按持有时间划分A、B、C三档的方案,宜信也未予确认。
第三,兑付安排也未公布,信中没有列出可处置资产清单,也没有给出清偿比例、分期安排和首笔付款时间。
宜信在致歉信中提出,将继续经营助贷等业务、清收不良债权,但助贷业务也承受压力。
宜人智科9月30日发布的未经审计财报显示,今年第二季度净营收8.90亿元,同比减少46%;净亏损约4.50亿元;促成放款63亿元,同比减少69%;期末正常类在贷余额151亿元,同比减少52%。
宜人智科此前表示,类固收产品由其控股股东的关联企业提供,上市公司独立运营。
宜信尚未说明助贷业务能够为清退提供多少资金。
02
宜信是怎么走到今天的
宜信是一家20年的老牌机构。
2006年,宜信成立,最早从个人信用借贷起家。
2012年宜人贷上线,2015年登陆纽交所,一度被称为"中国P2P海外第一股"。
上市公司的光环、遍布各地的理财顾问,以及多年来的正常回款,让宜信积累了一批黏性很高的老客户。
2020年前后P2P行业退场,宜信也开始切换赛道。
宜人贷关停并剥离P2P业务,上市公司转向助贷、保险科技等方向,宜信财富则继续做财富管理。
对很多老客户来说,业务名称虽然变了,但公司没变、理财师没变,过去的钱也一直有回款,于是不少人继续购买宜人优选、瑞承、投米等平台上的类固收产品。
这种状态一直维持到2026年5月。
当月22日,宜信停止类固收产品兑付,称资产变现周期超出预期,计划启动“良性清退”。
当时传出的时间表是4至6周公布方案。
消息冲击资本市场,宜人智科当天股价下跌14.44%;随后,上市公司声明与控股股东关联企业提供的财富管理产品分属独立业务。
8月底,第三方机构“大钱仓资产运营服务(山东)有限公司”联系部分投资人,提出收购类固收产品债权。
一名自称该机构工作人员的人士表示,净本金300万元以下的债权最高按三折收购,超过300万元的报价更低。
接受报价,意味着立即折价退出;不接受,就继续等待宜信公布清退安排。
03
P2P最后的守门人唐宁
宜信背后,一直绕不开创始人唐宁。
他曾就读于北京大学数学系,之后赴美学习经济学,并在华尔街DLJ投资银行参与企业上市、发债和并购业务。
回国后,他看中了个人和小微企业主的信用借贷需求:没有足够抵押物的人,也可能有还款能力。
2006年,唐宁创办宜信,尝试用信用评估连接借款人与资金。
唐宁赶上了互联网金融快速扩张的年代,也经历了P2P退场。
宜人贷退出P2P业务后,他继续经营财富管理和助贷业务,并推动上市公司布局保险科技、AI。
宜信的业务几经转换,创始人始终站在台前。
今年5月28日,类固收产品停兑不到一周,唐宁在宜信相关App的动态中写道:“二次创业开启之日,拼搏ing。”
6月5日,宜人智科控股股东发生股权重组,唐宁在这家控股股东的权益由43.4%升至100%,对宜人智科的间接实益持股比例由约35.6%升至82%。
如今,宜信仍在寻找资产处置和业务经营的出路。
投资人等的则是更具体的结果:债权怎么算、钱从哪里来、第一笔什么时候到账。
二十年建立的品牌信任,最终要交给清偿比例来检验。
*添加主编微信:wjki200921领资料进特殊资产投资处置交流群
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“资产界”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 重磅!宜信摊牌:或资不抵债