 不良资产指南
作者:指南君
来源:不良资产指南
2026年8月,光大银行信用卡中心一口气在银登中心挂出12期信用卡不良资产包,未偿本息合计约108.18亿元,涉及借款人44.3万户,覆盖全国各地区。这是年内股份制银行单次挂牌规模最大的信用卡不良资产包。
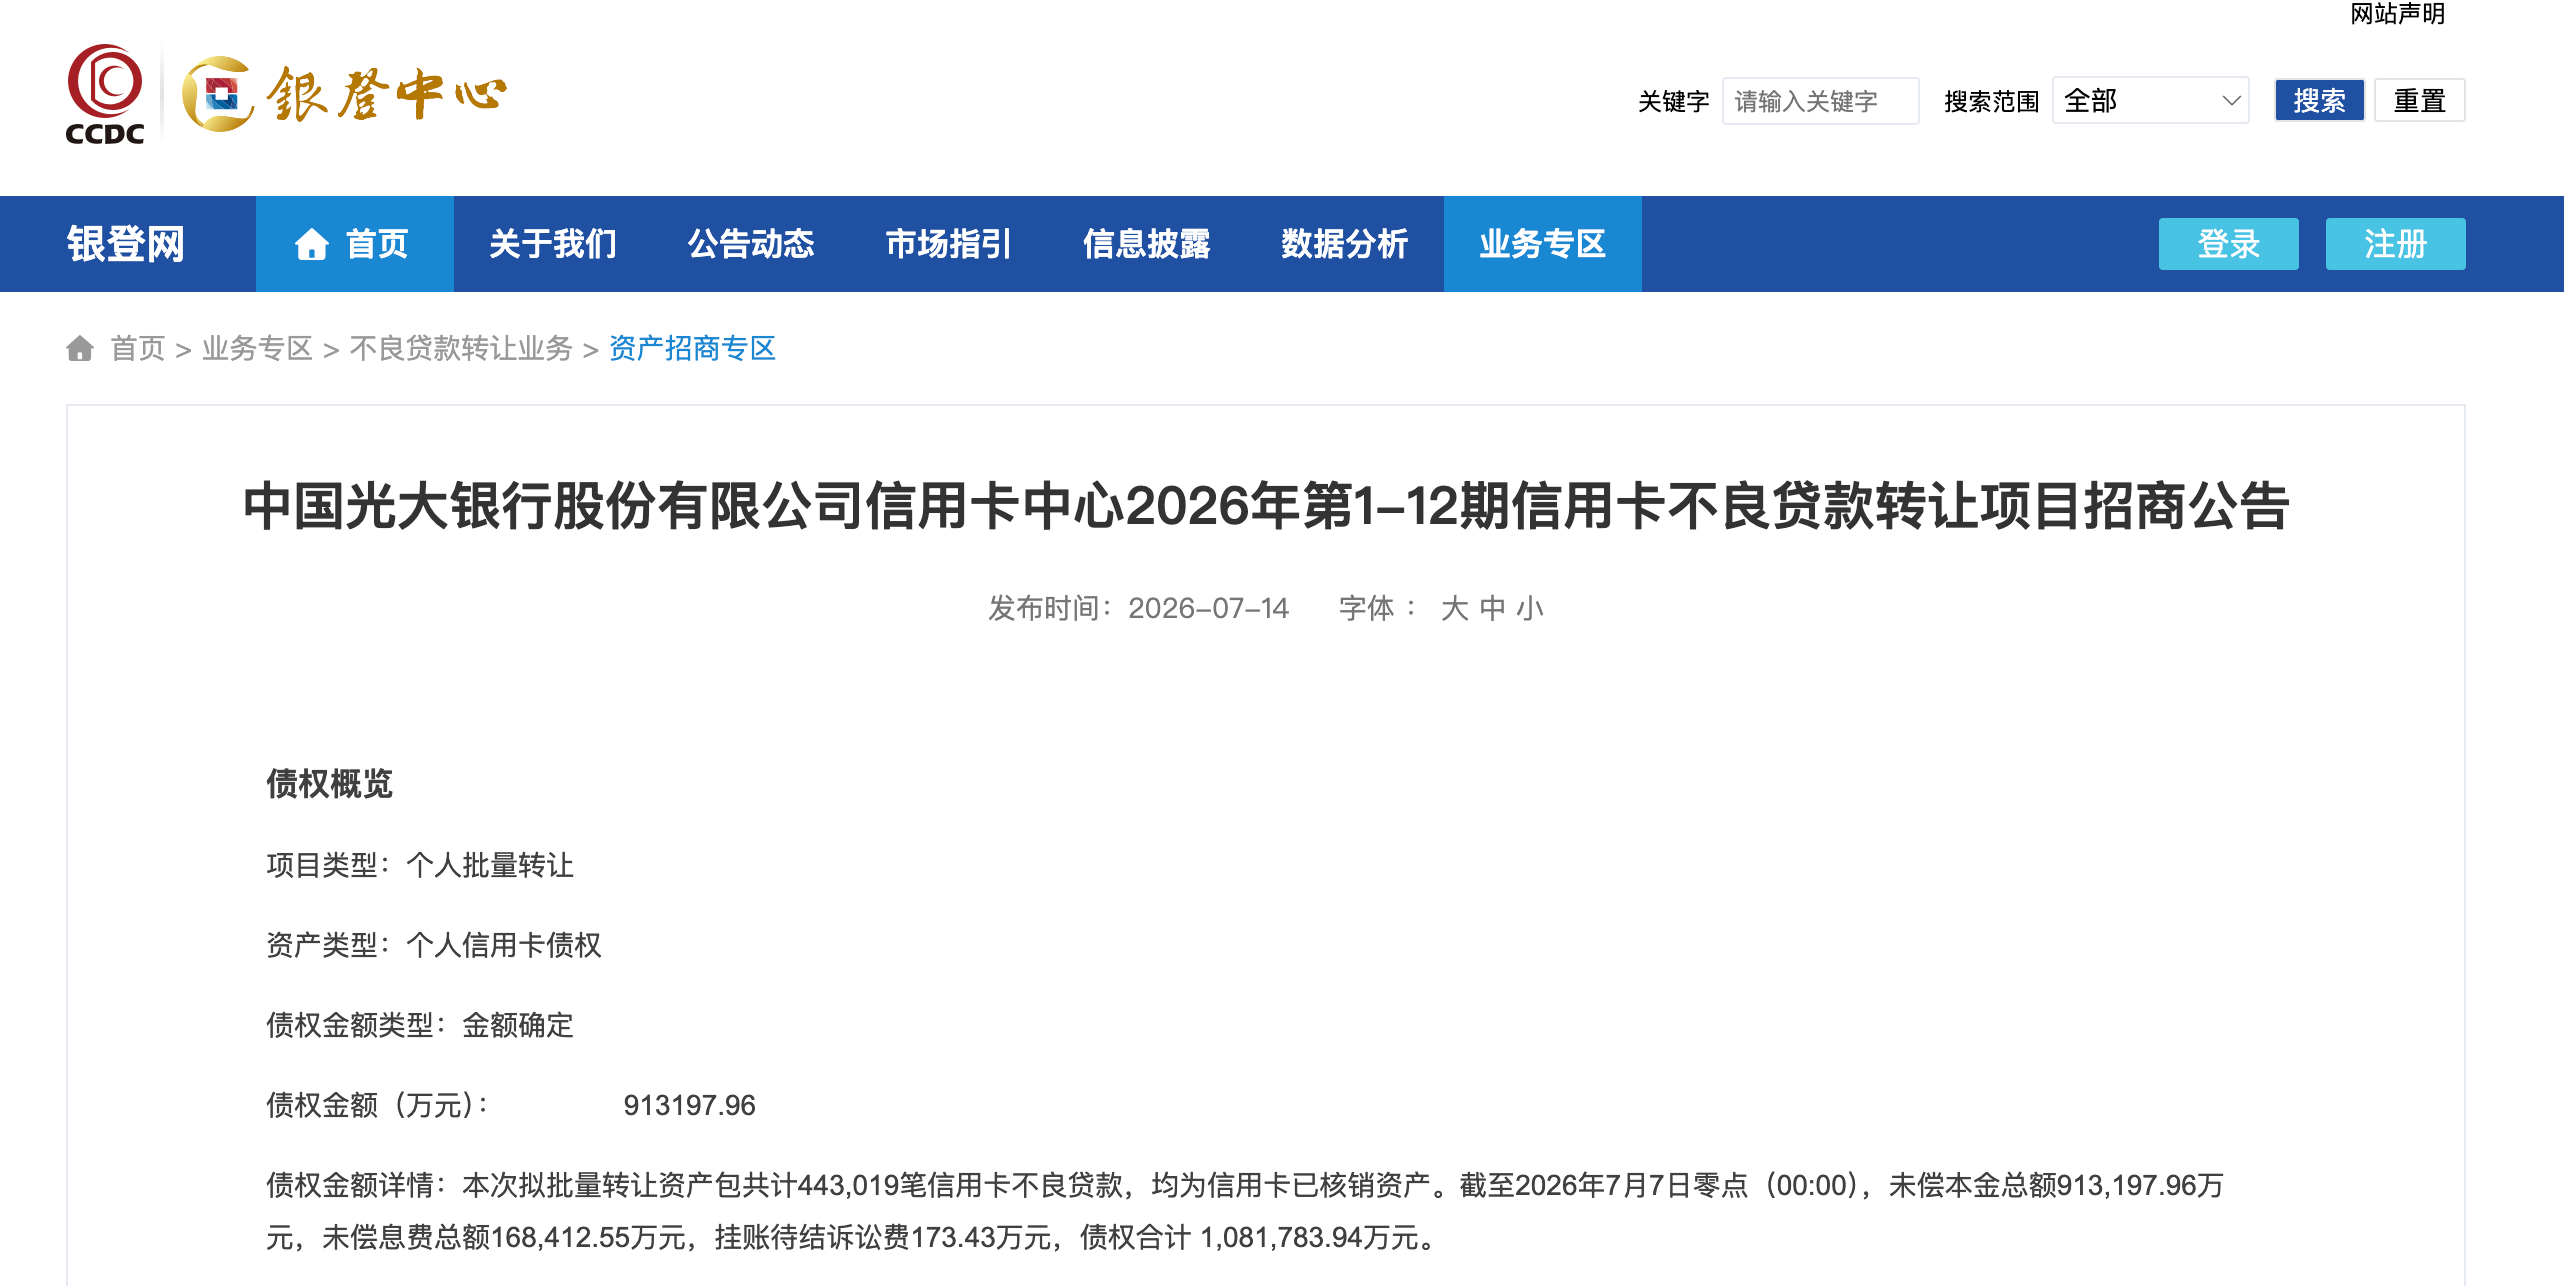
截图来源:银登中心
竞拍结果显示,12期中仅第5期和第9期成交,其余10期全部流拍,流拍率83.3%。成交的两期起拍价分别为2389.5万元(占未偿本金4.36%)和4072.85万元(占本金4.52%),受让方为晋阳资产管理和中信青岛资产管理。两期成交金额合计不到6500万元,仅占108亿总盘子的约0.6%。
根据银登中心官网招商公告,本次拟批量转让资产包共计443,019笔信用卡不良贷款,均为信用卡已核销资产。截至2026年7月7日,未偿本金总额913,197.96万元,未偿息费总额168,412.55万元,挂账待结诉讼费173.43万元,债权合计1,081,783.94万元。
据招商公告,44.3万笔资产中仅包含1213笔诉讼资产,诉讼占比极少;户均未偿贷款规模小,债权余额5万以下占比高;大专及以上学历的资产占比高;借款人平均年龄42-45岁。12期项目的加权平均逾期天数最低1710天、最高2608天,折算为4.7年到7.1年。
值得注意的是,光大信用卡不良包在业内素有“上等资产”之称,客群质量相对优质、地域分布广、还款意愿较强,转让价格长期稳居行业前列,高峰期成交价曾达本金的12%。
但这个定价逻辑正在被击穿:
第一,市场整体折扣率在坍塌。个人不良贷款批量转让的平均折扣率已从试点初期(2021年一季度)约18%的高点,降至2026年二季度的6.3%,长账龄包更低至4%一线。
第二,催收产能出现“休克式出清”。微众银行第三方催收合作机构十个月内从320家压减至161家;2026年8月,公安部将软暴力催收列为扫黑除恶重点,多家头部催收机构被查。催收产能骤减,直接压低了不良资产定价。
第三,资金成本在倒算。AMC收购不良包需要融资,资金成本年化5%~7%是常态。一个108亿的包,光资金成本一年就是5~7亿。如果处置周期拉到3~5年,回收率稍有不及预期,项目直接亏损。
第5期和第9期“小包”成交,也侧面反映出当下AMC更审慎的收购逻辑。资产包体量较小,处置团队可以集中火力快速清收,资金占用少,回款周期短,即便回收率不及预期,亏损也可控。对晋阳资产管理和中信青岛资产管理来说,几千万的收购价,风险在可承受范围内。
而流拍的10期,剩余约101亿集中在8个包里,单包体量巨大。一个几十亿的信用卡不良包,意味着要同时面对十几万户借款人的催收、调解、诉讼、核销,处置链条极长、人力成本极高、回款周期以年计算。在当前催收行为受限、调解优先、黑灰产干扰加剧的环境下,大包的管理成本可能直接吃掉利润。
截至2026年8月16日,年内银登中心挂出的信用卡透支类不良转让公告共117条,较2025年同期增加11.43%;未偿本金不足1亿元的“小包”从去年同期的28个增至62个,同比翻倍;10亿元以上的“大包”从9个减至5个。
银行正在把大额不良资产拆成更小的单元,因为大包投资人已经不敢出手了,拆包是必然选择。资产包也需要按区域、按账龄、按金额分层,让AMC能根据自身处置能力选择性接盘。
公开数据显示,2023年光大银行批量转让信用卡不良挂牌7期,债权金额58亿元;2025年5月挂牌10批,未偿本息规模超115.5亿元,转让起始价仅5.94亿元,相当于0.5折。
过去光大包能卖溢价,是因为客群质量好。现在市场更关心的是44.3万户分散在多少个城市?单户平均欠款多少?有没有涉黑灰产的高频投诉户?这些处置端的变量,比资产质量本身更影响AMC的出价意愿。
信用卡不良的特殊性在于户数多、单户金额小、处置成本高、回收率波动大。不是所有包都能通过银登中心转让出清,部分低效资产最终只能走内部核销、自主催收的路径。
银行需要建立分层处置策略,而不是一刀切地全部挂牌,这或许是这场流拍给所有银行最深刻的一课。
*进不良资产投资处置交流群,添加小编微信:zichanjie888
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“不良资产指南”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!