 丁祖昱评楼市
作者:编辑部 普睿研究
来源:丁祖昱评楼市
“828”新政后至今,土地市场最先表现出新变化。
在各地细则落地前,供应端面临短期政策不确定性,9月全国新增供地增长27%的背景下,一二线城市供地规模明显收缩。
成交端出现积极信号,9月单月一线城市成交建面同比倍增。核心城市优质低密地块争抢激烈,带动土地市场热度抬升,9月全国土拍溢价率创下近五年同期新高。
房企拿地行为同步发生变化:头部央企减速审慎,地方国企深耕补仓。
“828”新政后的土地市场,进入“规模收缩、结构优化、热度分化”的全新阶段。
01
9月一线城市土地成交建面
同比增184%
今年前三季度,土地成交总量收缩已是常态,全国300城经营性土地成交建筑面积3.5亿平方米,为2010年以来同期最低。
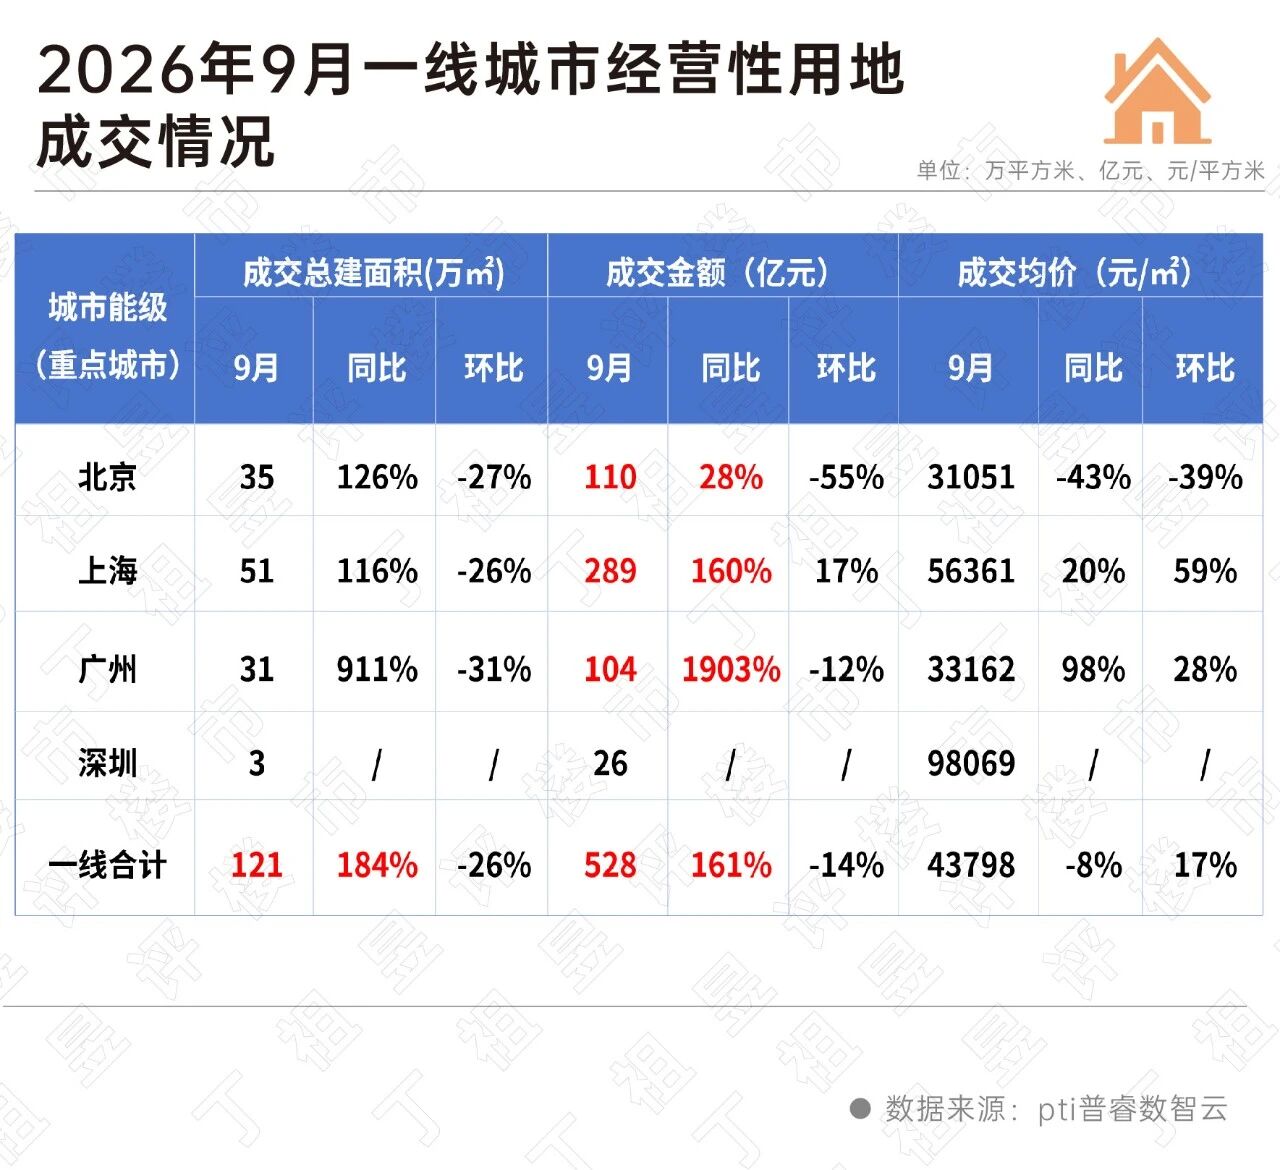
“828”新政落地后首月,全国土地成交总量延续收缩,截至9月25日数据显示,9月全国土地成交建面4136万平方米,同比下降41%。但分能级来看,各线城市土地成交走势背离,结构性特征非常突出。
一线城市逆势走强,9月一线成交建面为121万平方米,同比大涨184%,成交金额为528亿元,同比增长129%,成交均价同比下降8%,环比增长17%。
核心城市优质地块成为房企重点补仓选择,资金持续向一线集中。其中,小体量、低密、高确定性的核心地块,仍获得企业积极参拍。
北京顺义后沙峪温榆河地块(容积率1.01),经174轮竞价由华润置地以83亿元竞得,溢价率17.4%;
深圳香蜜湖地块,竞拍轮次达到257轮,溢价率125.5%,成为828新政后全国首宗溢价破百的宅地;
上海第九批次土拍浦东金桥低密宅地(容积率1.8)经历了143轮竞价;现房新政细则落地后的十批次土拍,闵行、杨浦两宗地均以超过20%的溢价率成交。
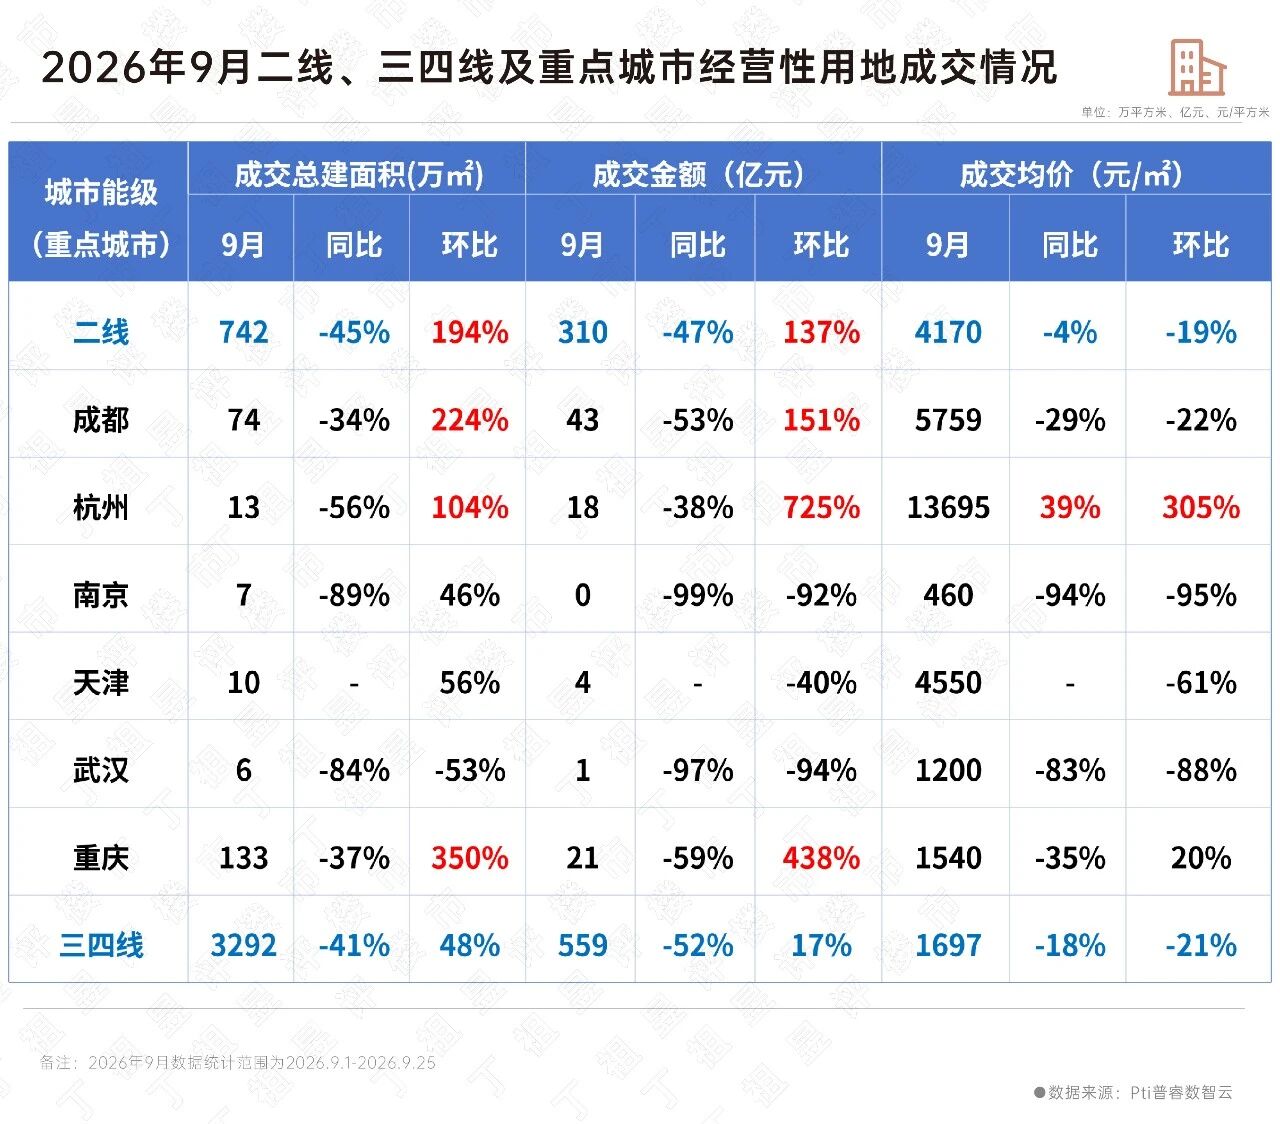
相比之下,二线、三四线城市9月土地成交明显降温。
具体来看:二线城市土地成交建面为742万平方米,同比下降45%;三四线城市土地成交建面3292万平方米,同比下降41%。
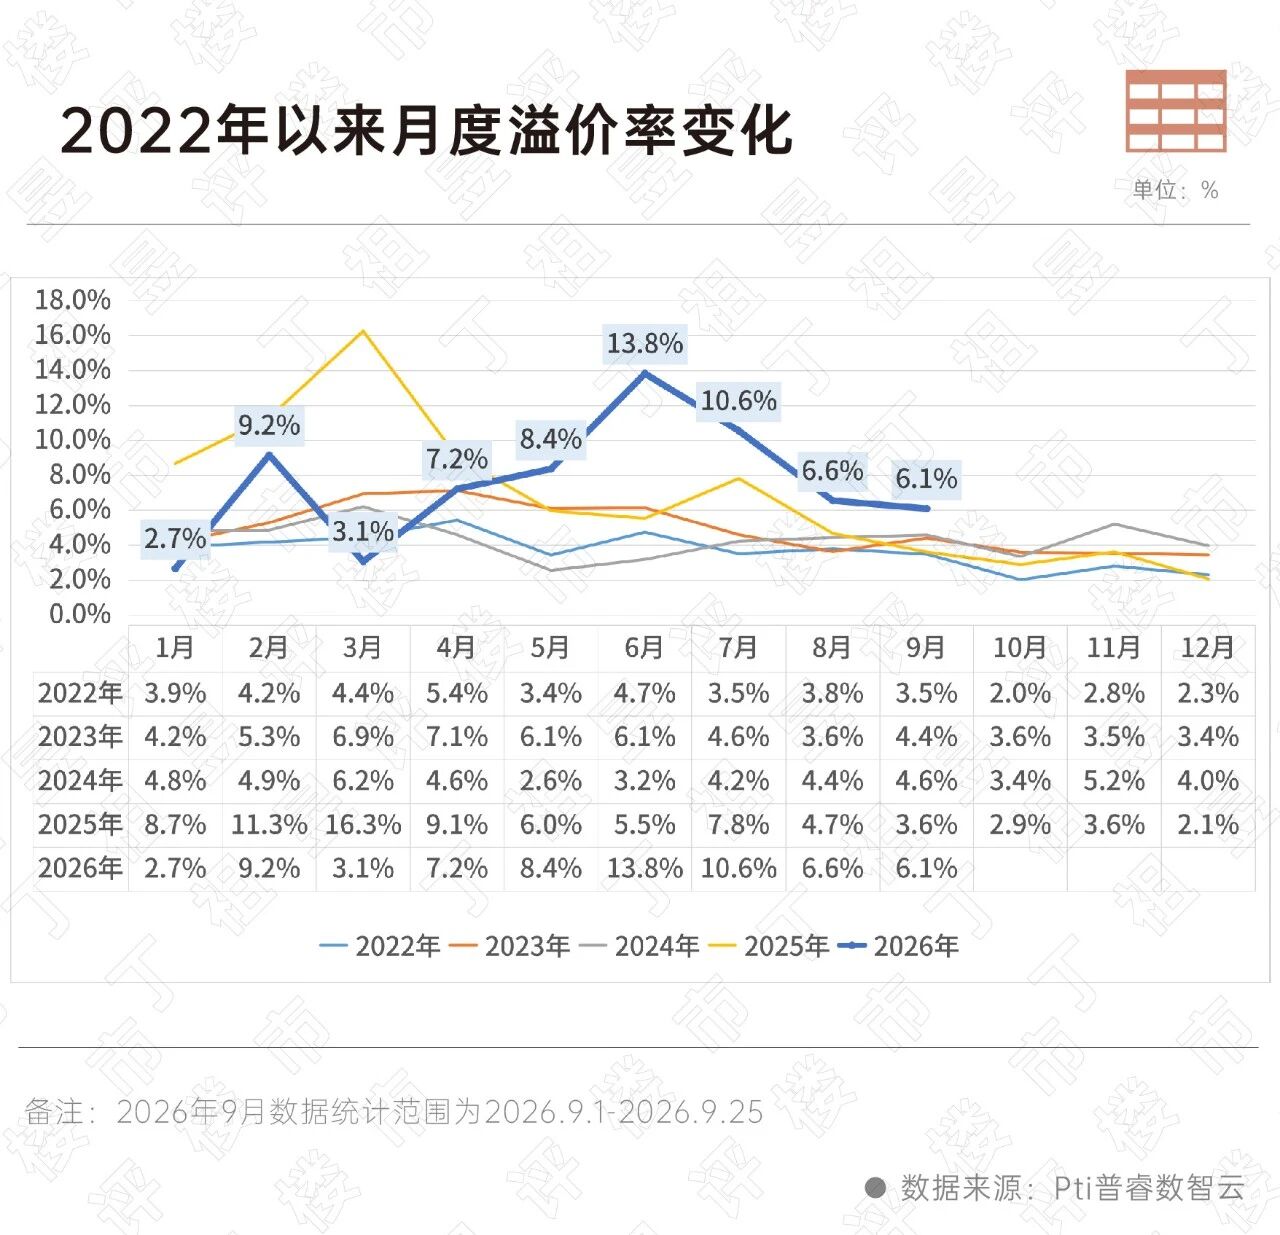
供求关系持续修复下,核心城市优质宅地热度延续,前三季度累计平均溢价率达到7.9%,三季度各月溢价率均为近年同期新高。其中,9月份平均溢价率为6.1%,较近五年最高点的2024年超出1.5个百分点。
02
“828”新政
正在重塑房企拿地行为
现房新政拉长项目资金沉淀周期,对房地产企业拿地节奏的传导效应正逐步显现。
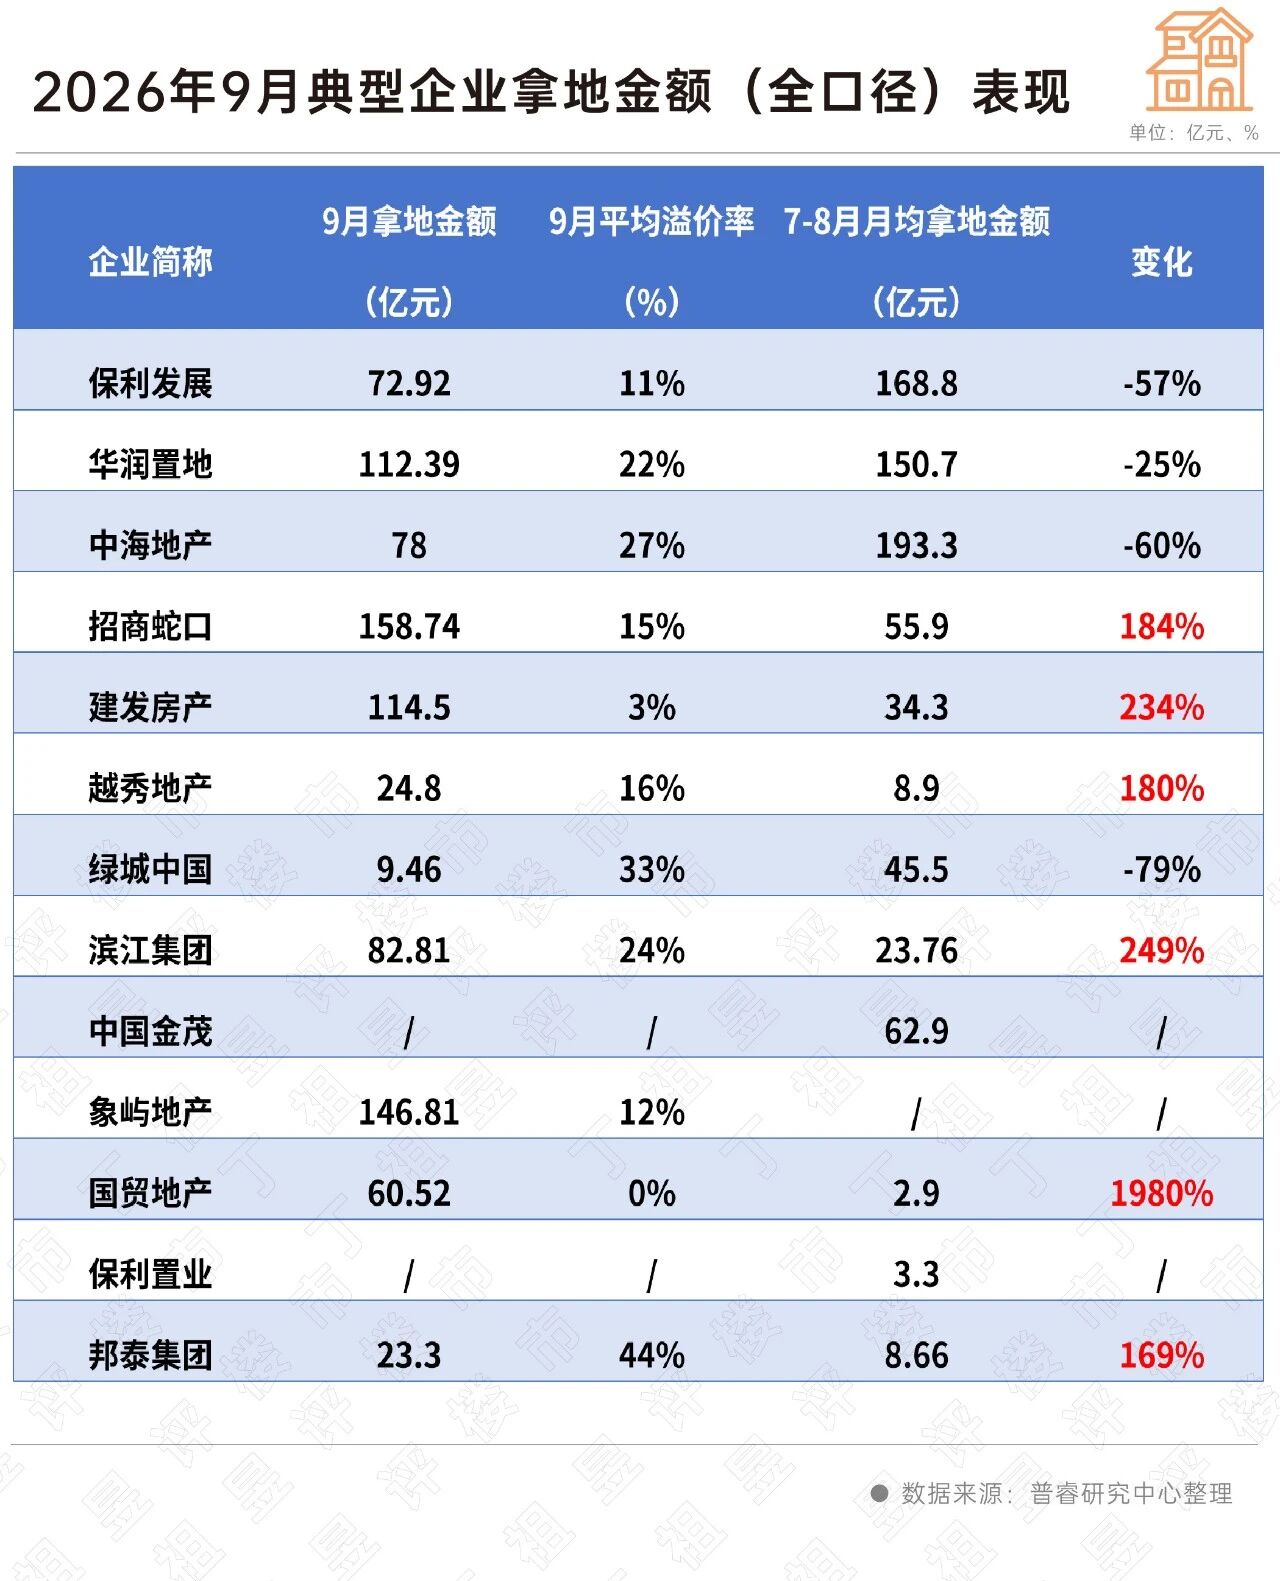
1-9月投资百强累计拿地金额同比降幅连续三个月收窄的势头就此终止,企业拿地意愿进一步收紧。今年以来,典型房企9月拿地金额相较于7-8月份的月均水平出现明显收缩,核心城市联合拿地已成为主流。
具体来看,新政后典型房企拿地有三大表现:
1、对资金占用最为敏感的头部央企,率先放慢拿地节奏
保利发展9月拿地72.92亿元,较7-8月月均168.8亿元下降57%
中海地产9月拿地78亿元,较月均193.3亿元下降60%
华润置地拿地112.39亿元,较7-8月月均降25%
2、部分地方国企在深耕区域积极拿地
建发房产9月拿地114.5亿元,较7-8月月均34.3亿元增长234%,9月以来以底价或低溢价获取厦门、上海等地的地块,平均溢价率仅为3%,其投资策略更多是在核心城市“捡漏”,而非追高;
越秀地产9月拿地金额较7-8月月均增长180%,从其参与广州土拍可以看出,越秀地产的投资策略是在重点城市优质地块可以接受温和溢价;
国贸地产9月拿地金额较7-8月月均增幅达1980%,在典型房企中增幅最高,但平均溢价率为0%,延续了底价拿地的投资风格。
3、部分房企短期观望情绪依然比较浓厚,少数民企逆势拿地
典型房企中,中国金茂与保利置业9月均无公开市场拿地记录。
民企滨江、邦泰逆势拿地,比如滨江集团在上海十批次土拍联合招商南山联合体,溢价24%拿下闵行古美地块,带动9月拿地金额较7-8月月均增长249%。
整体来看,项目资金占用周期拉长后,能够在低溢价窗口逆势补充土地储备的,主要为现金流充裕、可接受较长资金沉淀周期的企业。
03
四季度供地有望短期回补
拿地收缩成企业共识
随着北京、上海和广州等一线城市陆续落地“828”新政细则,现房销售的路径逐渐明朗,我们对土地市场和企业投资有如下判断:
土地供应端,核心城市供地规模在9月主动收缩后,四季度有望短期回补,但在行业控增量、去库存的大方向下,全年供地缩量的基调不会改变。
供地结构将进一步向“企业算得过账”的方向调整,城更类地块成交占比继续上升。
随着供地节奏常态化、地块结构趋于分散,全国平均溢价率将从当前高点温和回落,但考虑到核心城市优质宅地供给依然稀缺、央国企资金面持续改善,土地市场整体热度大幅回落的概率不大,核心板块优质地块竞争仍将保持活跃。
房企投资逻辑,迎来根本性转变,主要表现为一个共识和一个重要分化。
共识:核心城市投资地位进一步增强,非核心城市价值弱化。在普睿数智研究中心调研中,多家企业明确表示将投资聚焦于上海等核心城市,非核心城市仅保留企业自身深耕基础好、市场占有率高的优势区域。
分化:城市内部板块分化会进一步加剧,选地逻辑不再只看环线,而是关注板块供需关系。同环不同价将成为行业常态。
房企城市投资的逻辑已从过去的全国铺规模,转向板块级精准布局。
投资颗粒度从城市,下沉到板块;拿地节奏从持续补仓,变成择机出手。城市内部的板块迎来价值重估,供需健康的板块将获得更多资源倾斜,而供应过剩的板块将面临更长的调整周期。未来土拍,不再看城市能级单一指标,板块供需、资金测算,成为拿地第一标尺。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“丁祖昱评楼市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!