 丁祖昱评楼市
作者:普睿研究、编辑部
来源:丁祖昱评楼市
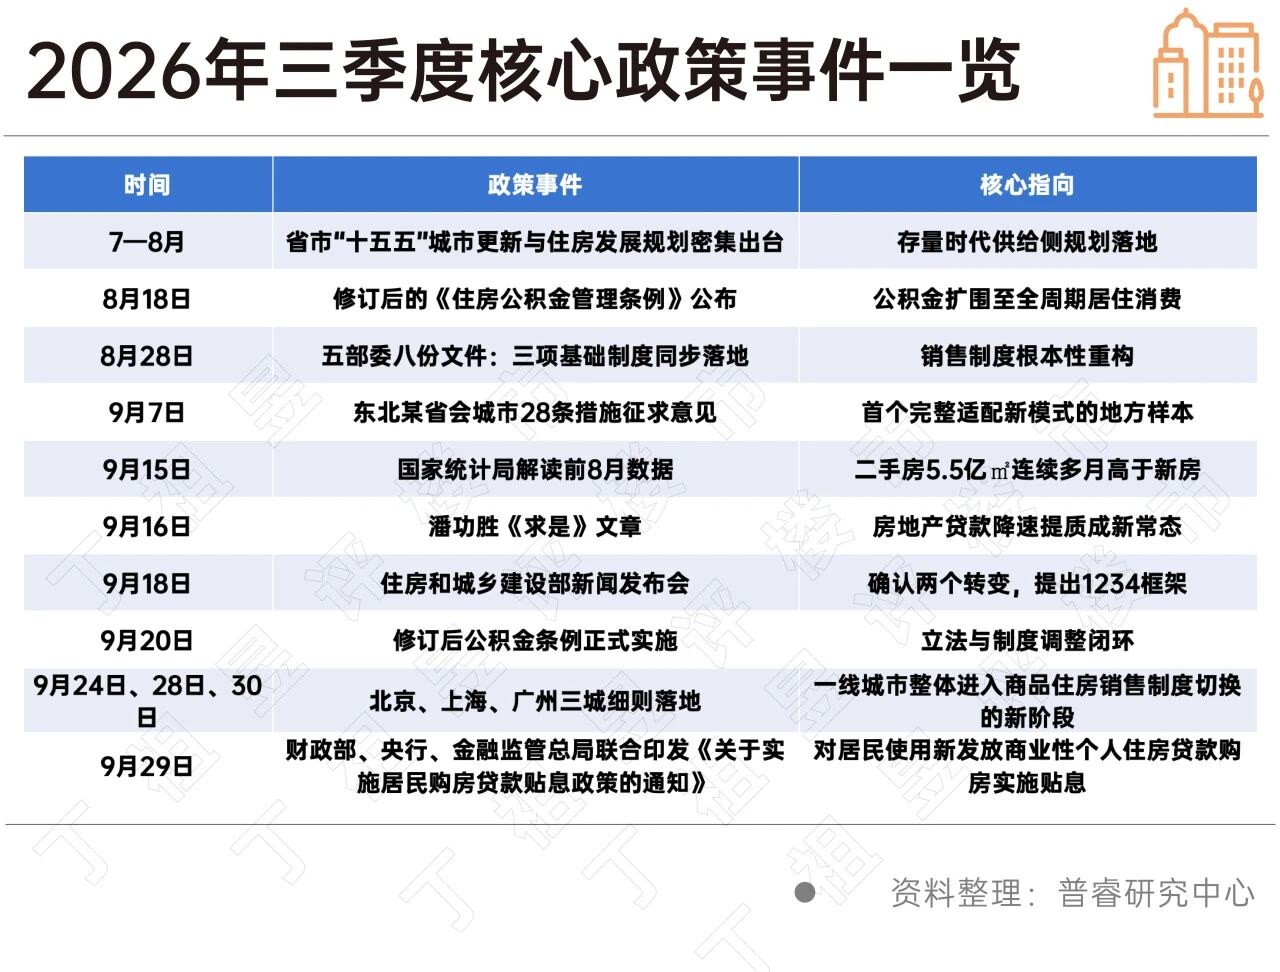
8月28日五部委集中出台八份文件,现房销售制、项目公司制、主办银行制三项基础制度同步落地。这不是又一次需求端刺激,而是中国房地产销售制度的一次根本性切换,从预售制为主走向现房销售优先,从高周转滚动开发走向资金封闭运行,从规模扩张叙事走向现金流安全叙事。三季度以来,中央完成制度框架定调,地方配套细则加速落地,市场结构与政策逻辑正在同步重构。
本篇为政策篇,复盘三季度政策全景,盘点地方落地进展,并对四季度政策走向作出判断。
01
从救需求到改制度
三季度完成方向切换
三季度是房地产政策从短期应急托底全面转向中长期制度重构的关键季度。与上半年以政治局会议定调、货币宽松、城市更新规划搭建框架不同,三季度政策的标志性事件是8月28日五部委系列文件,它把此前散见于试点、文件中的制度安排整合成完整闭环。
中央层面有三件事最值得关注。第一,828新政确立三项基础制度。第二,8月18日修订后的《住房公积金管理条例》公布,9月20日起正式实施,公积金制度从支持单一购房扩围至装修、老旧住房自主更新、物业费等全周期居住消费。第三,9月18日住房和城乡建设部新闻发布会正式确认市场供求关系发生重大变化、进入存量时代,2026年前8个月二手房交易占比达到52%,历史性突破50%,政策重心由短期托底转向制度性构建。
货币与金融端,9月16日中国人民银行行长潘功胜在《求是》发表署名文章,提出贷款降速提质将成为宏观运行新常态,披露2025年至2026年上半年房地产贷款余额累计下降超过2万亿元。这意味着房地产信贷收缩不再被视为需要对冲的负向波动,而是金融结构从间接融资主导向直接融资转型的必然过程。9月29日,财政部、央行、金融监管总局联合印发《关于实施居民购房贷款贴息政策的通知》,对居民使用新发放商业性个人住房贷款购房实施贴息。本次政策属于结构性托底工具,并非对楼市的全面刺激,核心目标为降低刚需群体短期月供压力、修复市场预期。(详见《1个百分点的贴息,谁真正受益?》)
地方层面,三季度累计出台247次稳市场政策,结构与上半年相比出现两个明显变化:一是公积金优化仍为第一大类工具,但方向从提额度、降首付转向扩场景、跨域使用,9月以来两周内超过20个城市集中落地装修提取、物业费提取;二是城市更新类政策跃居第二位,各省市“十五五”规划密集出台,供给侧存量盘活明显加密。一线城市限制性政策继续边际放松,北京8月7日优化赠与子女购房资格并将公积金最高贷款额度提至340万元,上海8月20日将外环外二套首付降至15%并推出以旧换新1%补贴。
02
828新政核心要点
现房销售制如何重构行业现金流
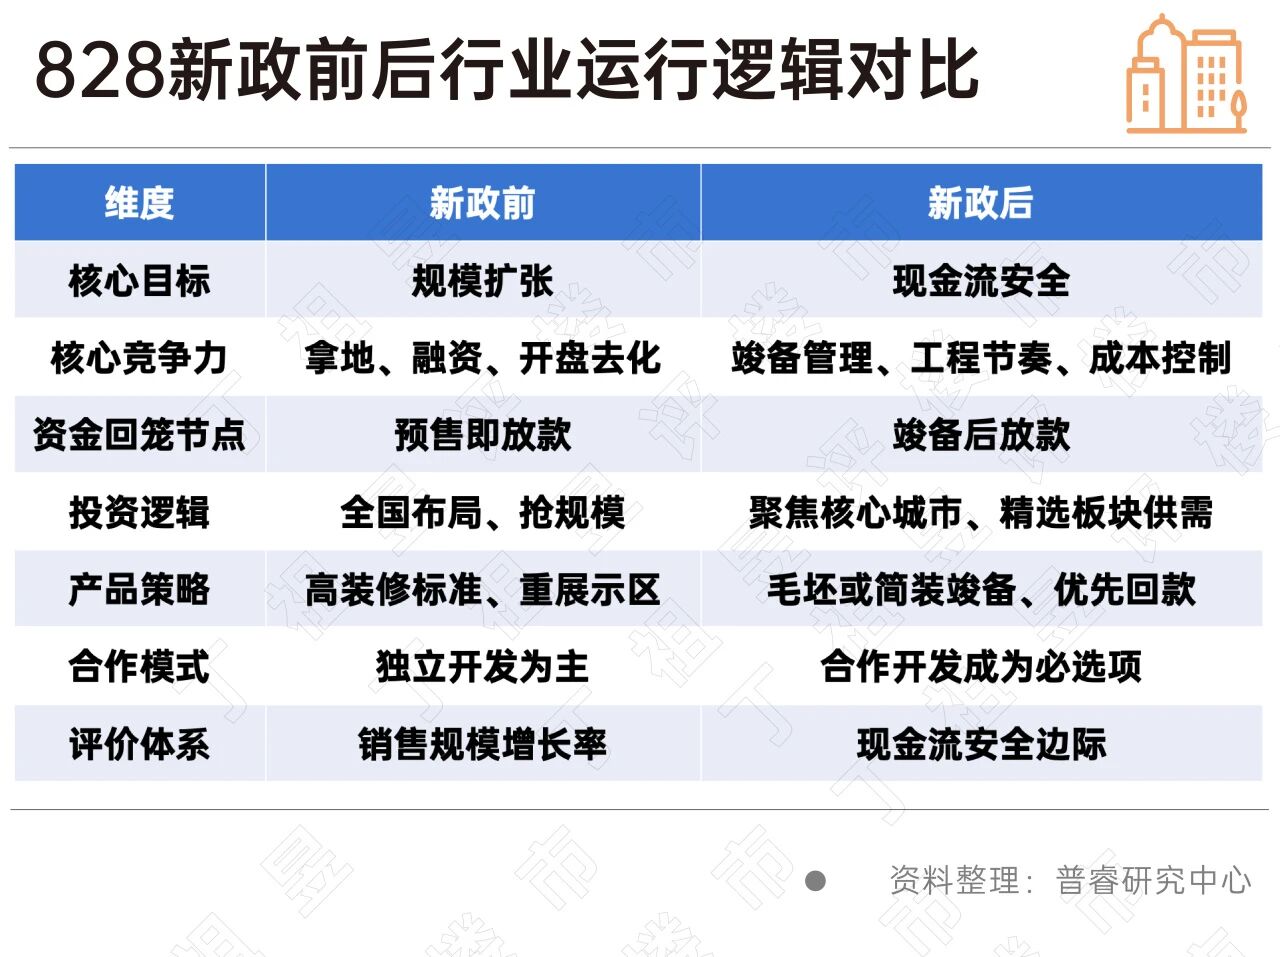
828新政由八份文件组成,可归纳为销售、信贷、项目、资本四个维度。其中对行业运行影响最直接的是销售制度调整,核心是三句话:新出让土地原则上现房销售,存量预售强化监管,现房项目实行定金制。
销售端,新老划断以建设工程规划许可证为节点。此前已取证项目按老规则执行,此后新出让土地及已出让未取证项目优先现房销售;继续预售的项目,门槛从施工过半抬升至主体结构封顶。现房销售项目实行定金制。
资金端,购房款全额存入主办银行监管账户,实行封闭管理;个人按揭贷款原则上在项目竣工备案后发放,实现交房即交证。开发贷期限原则5年、最长7年,建设期仅付息、首次还本延后至竣备后;个人住房贷款期限上限提至40年,DTI上限由55%提至60%。
这一安排对行业现金流的冲击是根本性的。资金回笼周期由过去的 6 至 12 个月拉长至 24 个月以上。
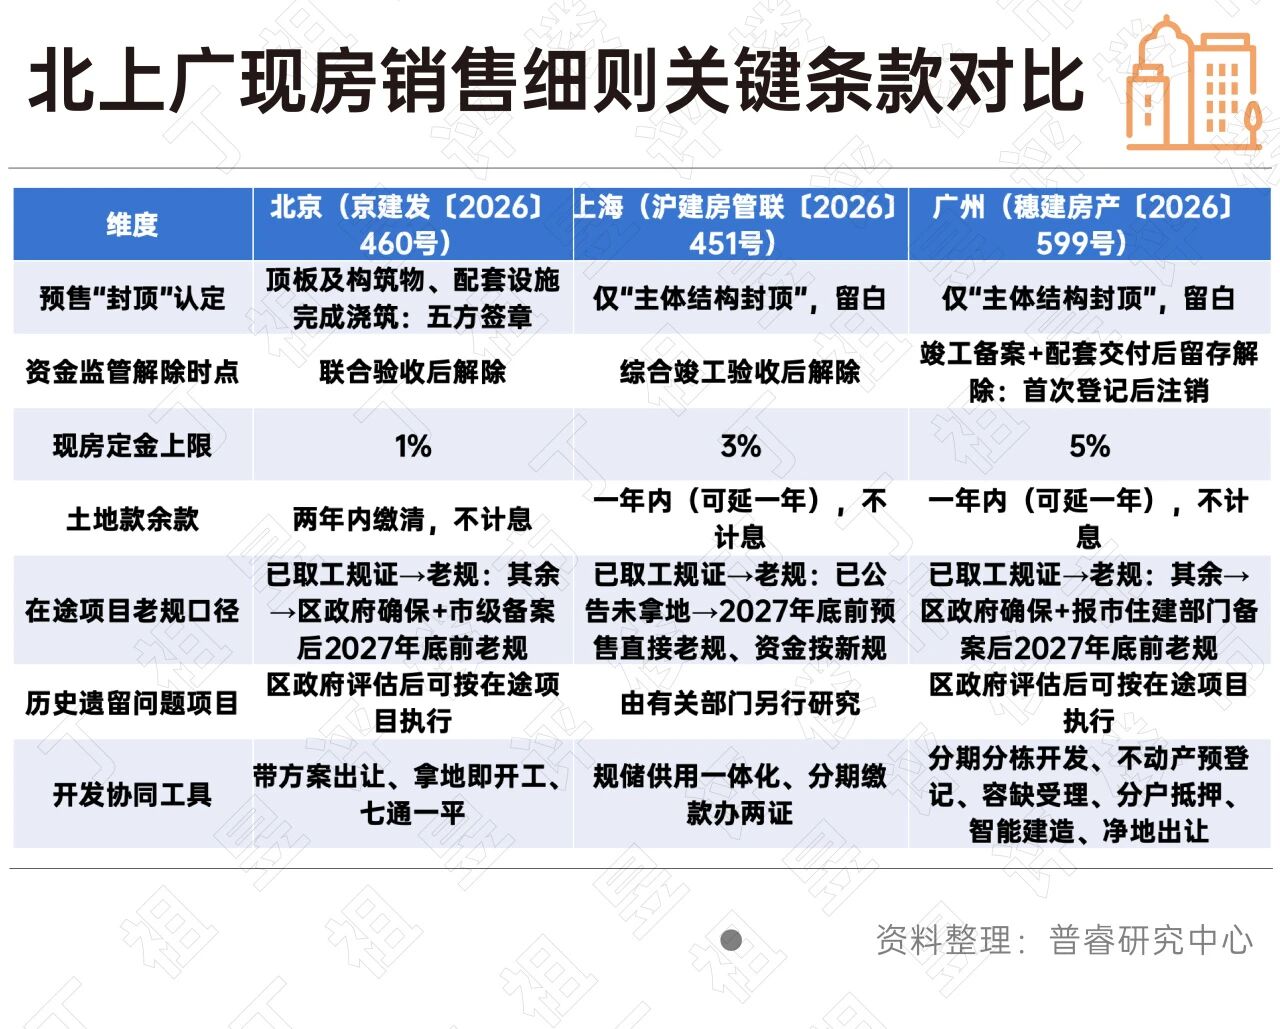
截至目前,一线城市中北京、上海、广州已相继落地现房销售细则。(详见《北京现房销售细则,给了房企一个缓冲时间表》《上海细则落地!比北京多一道锁,也多开一扇窗》)
在北京和上海之后,2026年9月30日,广州市住房和城乡建设局、广州市规划和自然资源局、国家金融监督管理总局广东监管局三部门联合印发《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,自发布之日起施行。
对比来看,北京严在资金、细在标准;上海宽在过渡、参数后补;广州的取舍落在“协同”,预售卡口与上海一样留白,资金端约束最细,开发环节的协同工具在三城中最全。现房定金上限5%(京1%、沪3%)为三城最高,但约束也最严。
03
四季度政策看点
现房时代的分化与新供给秩序
展望四季度,政策重心将从制度发布转向细则落地与预期稳定,有三条线索值得跟踪。
一是三项基础制度进入细则密集期。未来一至两个月,更多城市将正式发布828配套细则,预售豁免范围、土地款分期节奏、竣备认定标准、保函操作办法是博弈焦点。中央层面将持续完善项目公司制、主办银行制操作规则,把握制度切换节奏,避免过快出清引发次生波动。
二是城市更新与保障双轨协同发力。省市两级“十五五”城市更新规划进入项目集中实施阶段,中央财政补助、专项债、城市更新基金与城市更新贷协同支持;配售型保障房、保租房供给持续扩容,城中村改造、老旧小区更新按规划推进。存量收储、房票安置、以购代建等创新模式将加快推广,带动存量去化。
三是市场分化从能级分化深化为板块分化。一线及强二线城市影响最大但地价回落10%至15%即可重新具备吸引力,普通二线城市流拍率上升、新增供应收缩,三四线边际冲击最小。企业层面,低杠杆、工程能力强的企业迎来机会窗口;行业评价体系从销售规模增长率转向现金流安全边际,合作开发从可选项变为必选项。
三季度完成了从短期托底到制度重构的关键切换。828新政切断钱与房的时间错配,京沪穗三份细则把中央框架翻译成三套可执行的现金流方案,财政贴息则在不动货币政策的前提下给刚需定向减负。
四季度重在细则落地与预期稳定。能在这一轮深度调整中活下来的企业,未必是规模最大的,但一定是现金流最稳、工程管理最强、产品力最实的。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“丁祖昱评楼市”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 逻辑重构丨政策:房地产基础制度迎重大变革