 评级的艺术

湖南首席金融新媒体,聚焦区域金融与资本市场。(公众号ID:xjjrq2018)
作者:susu
来源:评级的艺术
一、是否对症?
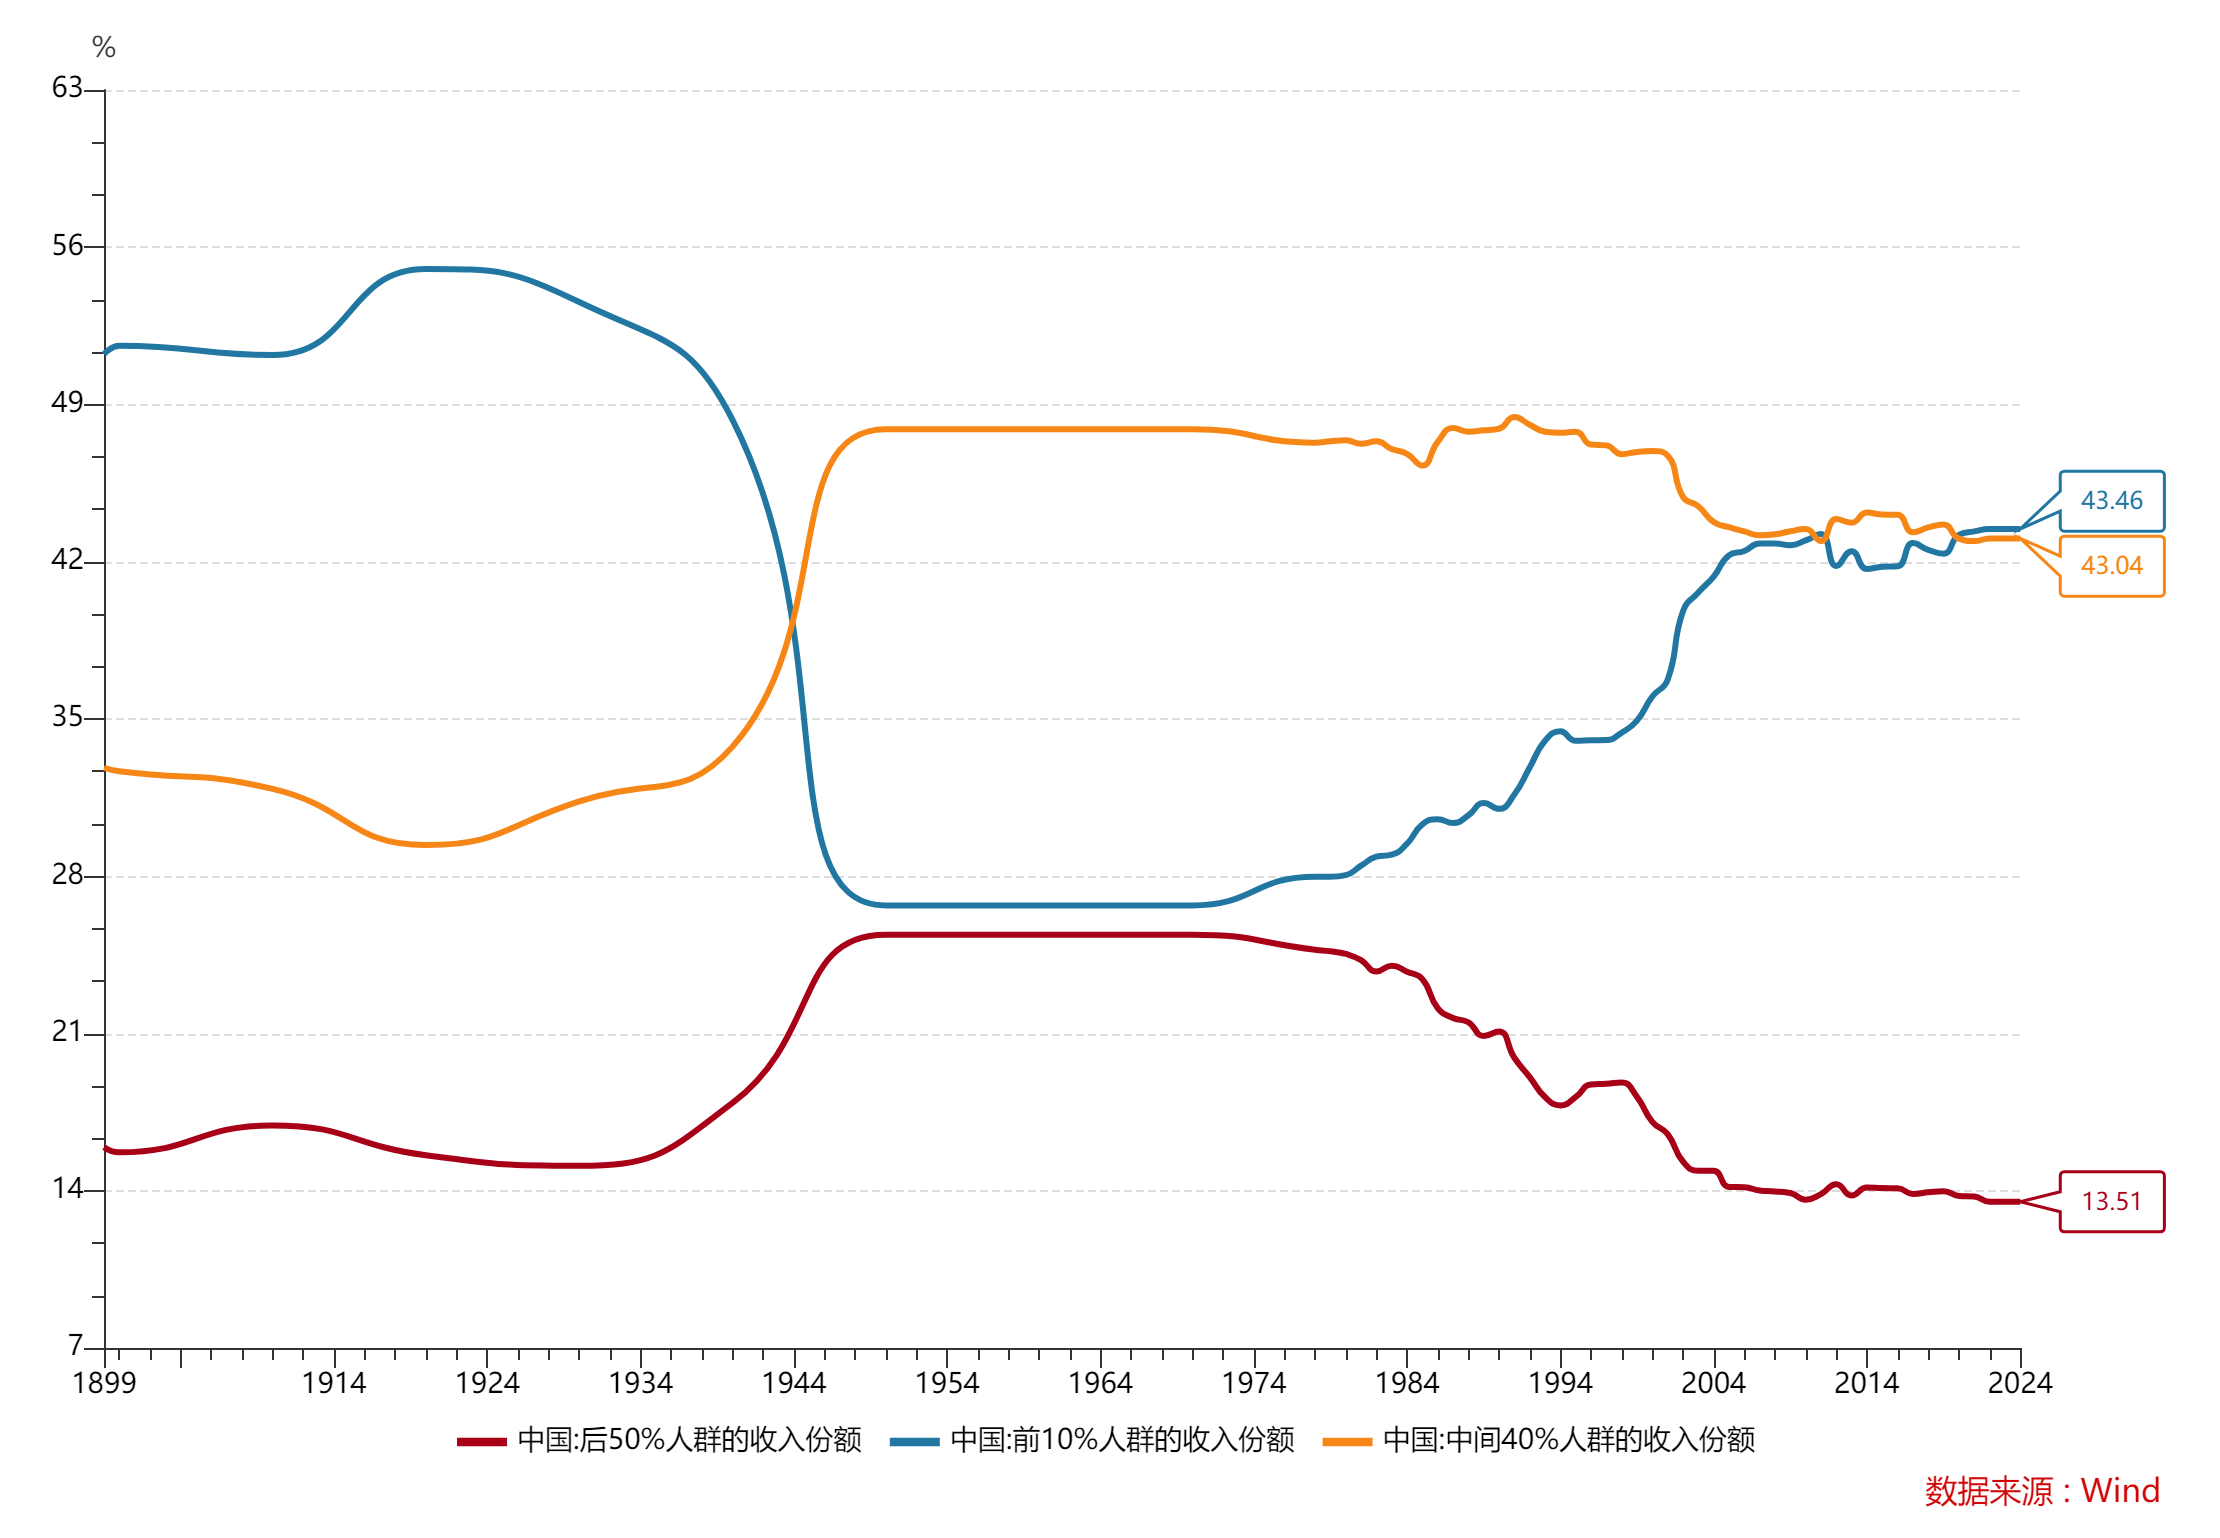
症状:“供强需弱”。“供强”的直接体现:宏观层面“厉害了我的国”;微观层面“极致卷”。“需弱”的直接感受:不敢花钱。而一个人的支出,是另一个人的收入;不敢花钱的结果,就是钱越来越难挣。所以“需弱”在一定意义上会进一步强化“供强”。
病因:新旧动能转换,新动能的上行不足以对冲旧动能的下行,“K”型复苏甚至演变为“I”型分化。而处于下滑周期的企业和居民,理性选择是“少花钱、多赚钱、不借钱、多存钱”。也就是所谓的“修复资产负债表”。在这种情况下,社会缺的不是“债务资金”,而是“权益资金”。通俗点说,企业缺的,不是“债务”,是“利润”;居民缺的,不是“贷款”,是“收入”。
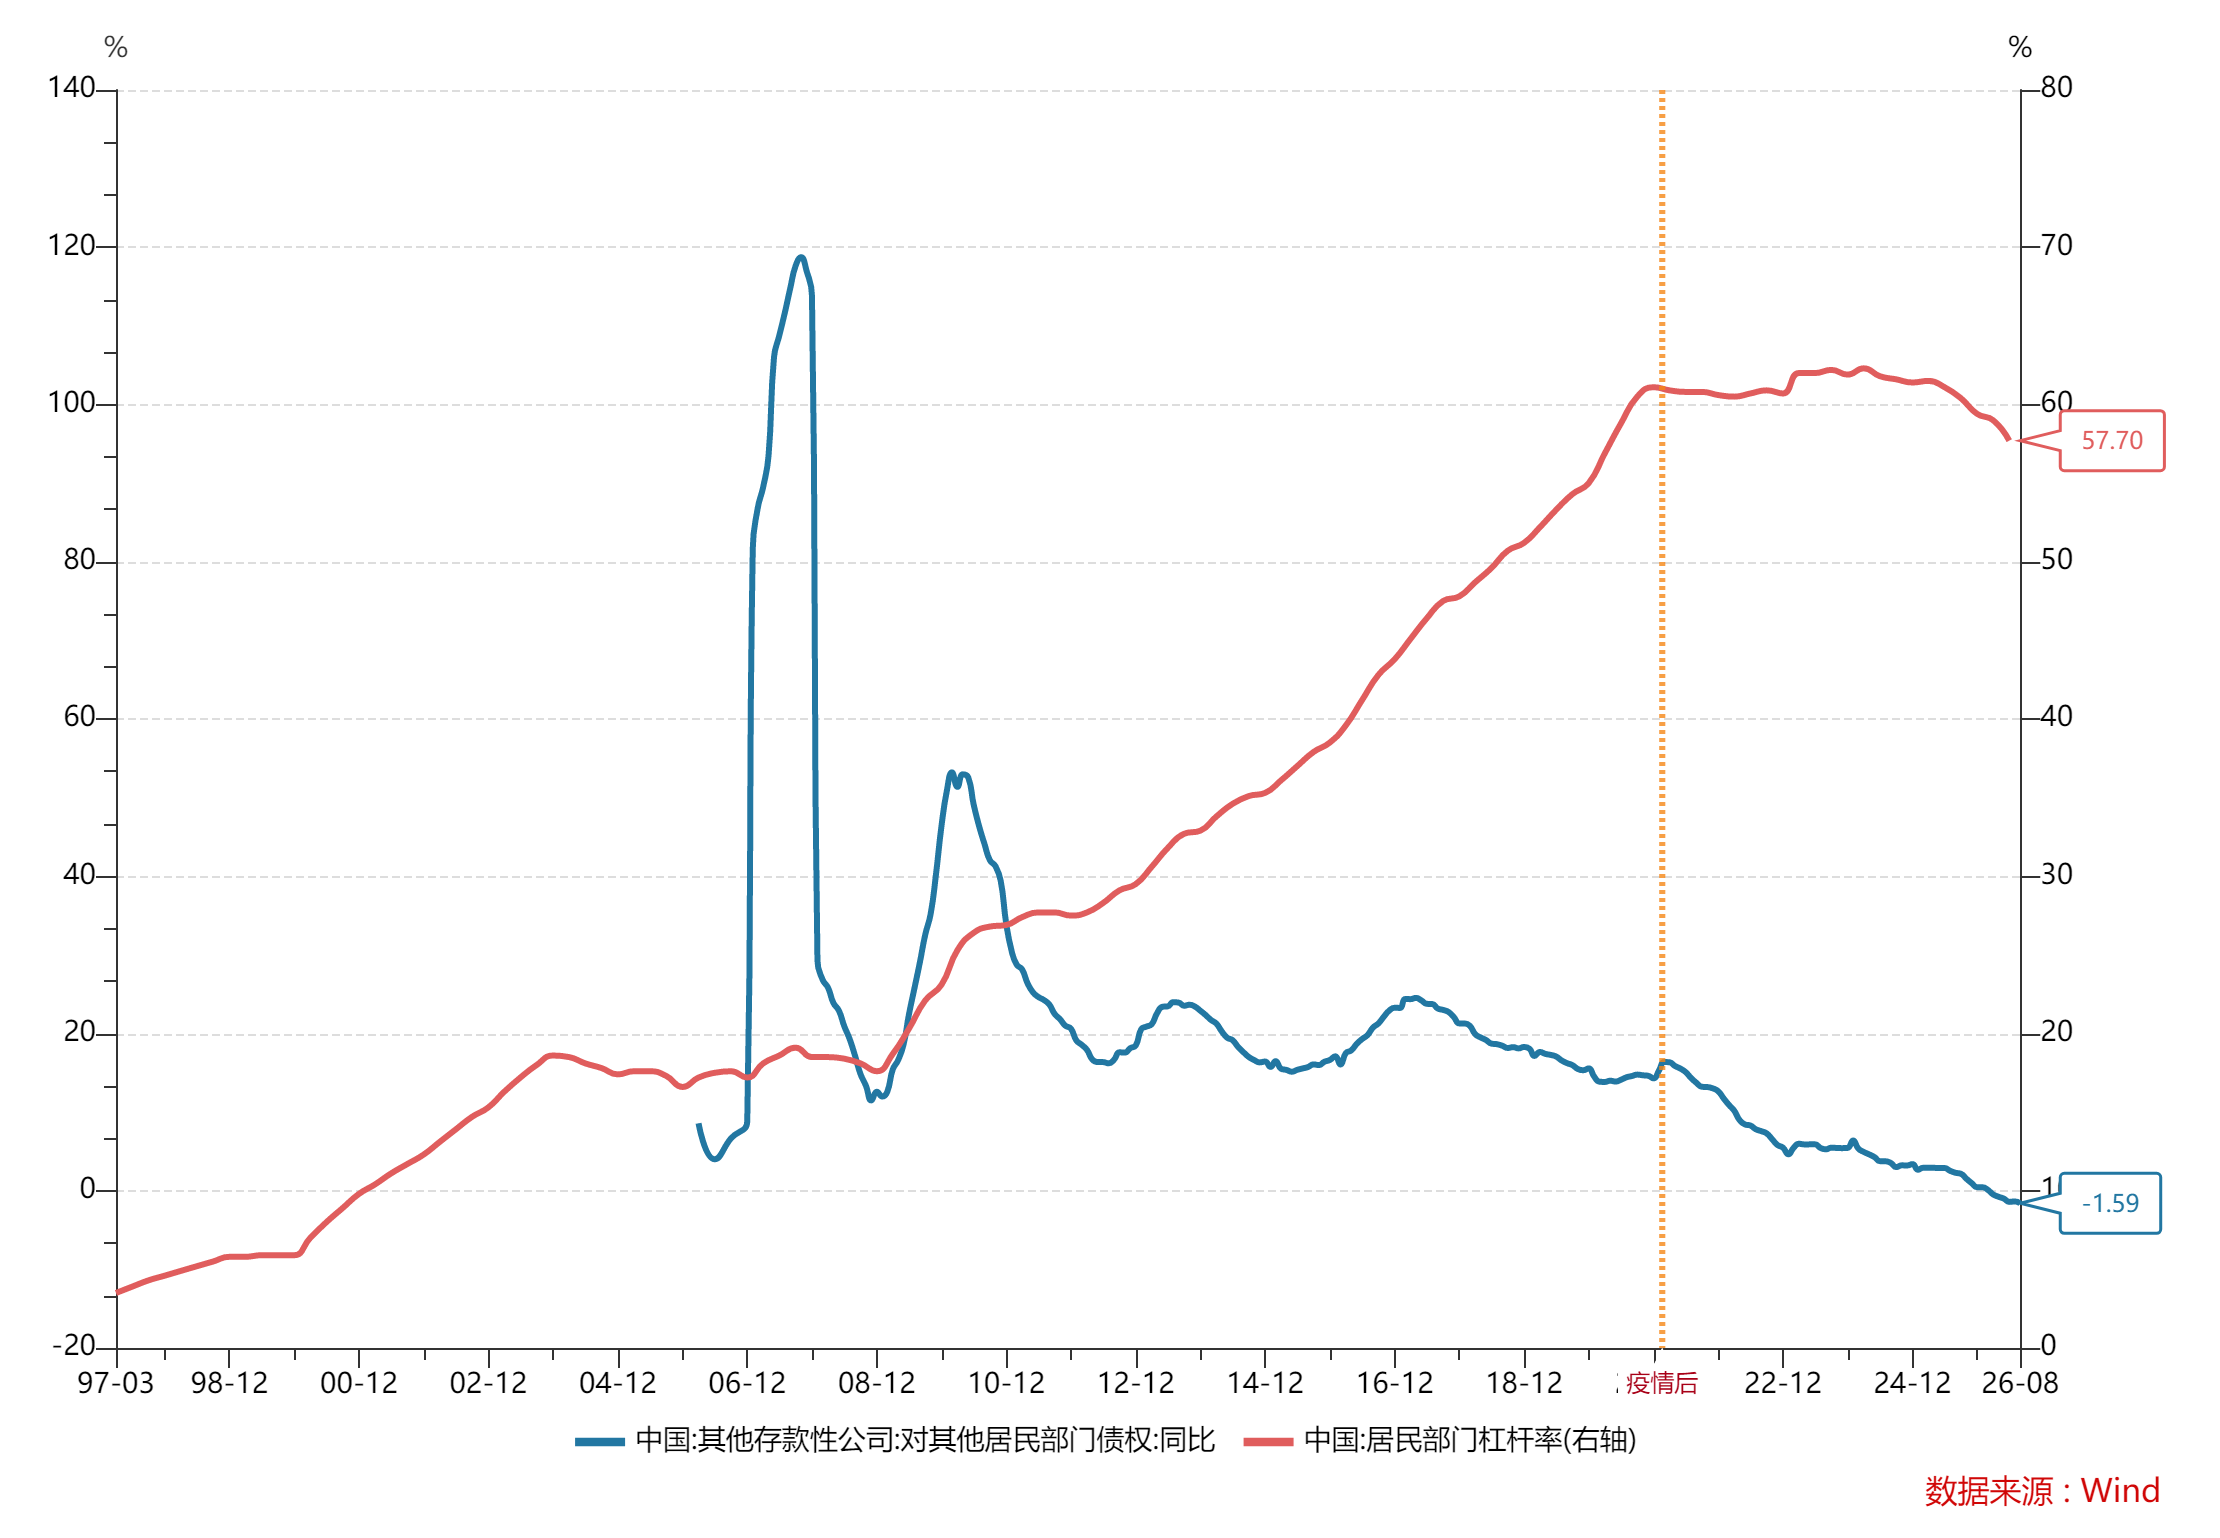
未对症的点:目前的政策组合,仍在试图引导居民“少存钱、多花钱、多借钱”,而非“多赚钱”。但如果没有一个可持续的收入预期,单纯利息减免,或许很难扭转居民行为。是否买房,主要取决于房价预期(企稳甚至能回升,否则还可以再等等)及收入预期(稳定且持续,覆盖月供无压力),而非利息。利息减免对存量房奴缓解压力或许有用,但他们并不是政策的目标群体。
二、为什么感觉力度不太够?
医闹多了,医生的理性选择:尽可能保守;顾虑多了,政策的理性选择:尽可能谨慎。边出边看,就会给人一种挤牙膏的感觉。
三、如何预判政策效果?
要说没有,不至于;要说很多,不能够。对副作用的担忧,影响了用量(政策力度),自然干扰了药效。但至少传递了政策信号:“你的痛苦我看到了;而我,也确实在努力”。
注:文章为作者独立观点,不代表资产界立场。
题图来自 Pexels,基于 CC0 协议
本文由“评级的艺术”投稿资产界,并经资产界编辑发布。版权归原作者所有,未经授权,请勿转载,谢谢!
原标题: 关于政策组合拳的几点思考